税理士と会計士の違いを徹底比較!年収・難易度とキャリアの真相
数字を扱う最高峰の国家資格として並び称される「税理士」と「公認会計士」。どちらも企業の財務に関わる専門家という共通点を持つため、具体的に何が違い、どちらを目指すべきなのか迷う人は少なくありません。しかし、法律で定められた独占業務、主たるクライアント層、求められる思考プロセス、そして目指すキャリア形成のロードマップには決定的な差異が存在します。
「公認会計士のほうが上位資格なのか?」「独立開業で稼げるのはどちらか?」といった疑問がネット上で飛び交う中、2026年のビジネス環境や最新の試験制度改定を踏まえて両資格の実態を深掘りします。それぞれの独占業務や平均年収、試験難易度から資格取得後のキャリアパスまで、現場のリアルな証言と客観的データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税理士の独占業務は「税務申告・税務相談」、公認会計士の独占業務は「財務諸表監査」であり、クライアントの規模と目的が根本的に異なる。
- 要点2:公認会計士試験は一括合格が基本で20代の短期集中型が多く、税理士試験は1科目ずつの科目合格制で働きながらの長期戦が主流。
- 要点3:公認会計士登録者は無試験で税理士登録が可能な制度的優位性を持つが、中小企業の経営支援や独立開業における泥臭い営業力・税法実務力では専門特化した税理士に軍配が上がるケースも多い。
【決定版】税理士と公認会計士の根本的な違い|独占業務と対象顧客の境界線
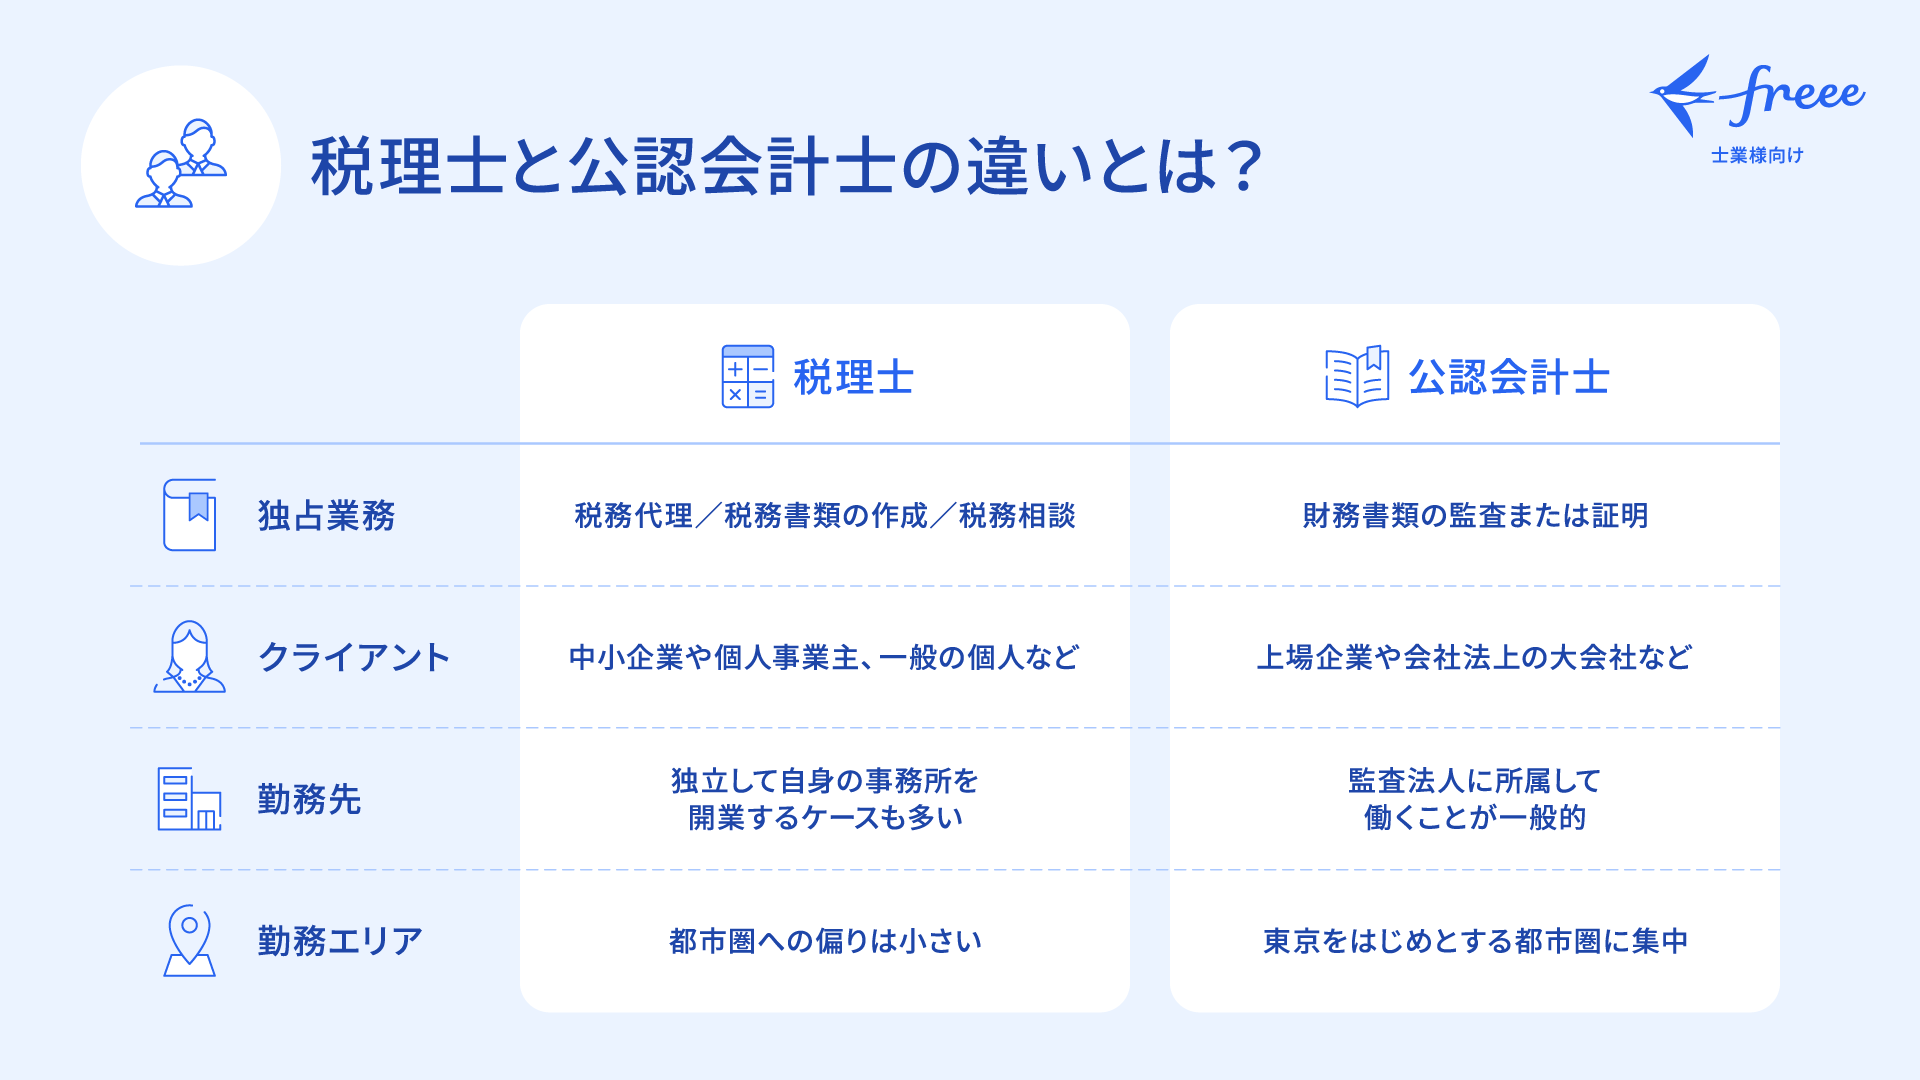
税理士法と公認会計士法という別個の法律に基づき、両者にはそれぞれ固有の独占業務(有資格者以外が行ってはならない業務)が定められています。この法的な役割の相違こそが、日々の実務内容や対峙する顧客層を大きく分ける原点です。
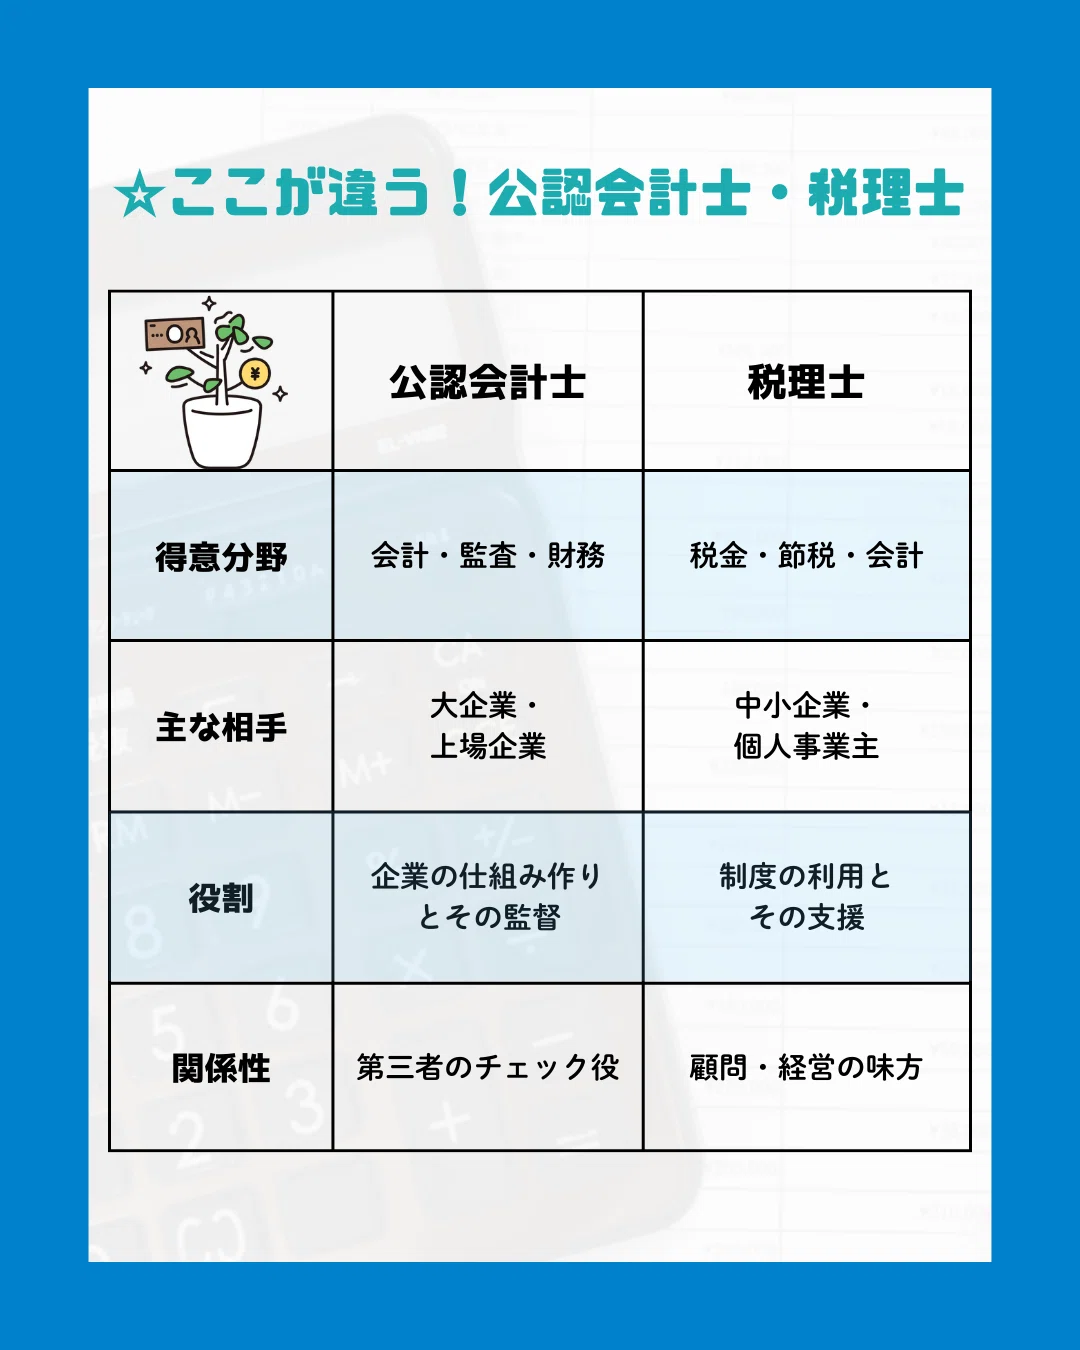
税理士の独占業務は、「税務代理」「税務書類の作成」「税務相談」の3つです。主な支援対象は中小企業や個人事業主、富裕層であり、納税者が正しく確定申告や法人税申告を行えるようサポートする「納税者の味方」としての立ち位置を取ります。資金繰りの相談や節税対策、事業承継など、経営者の最も身近な相談役として伴走するケースが一般的です。
対する公認会計士の独占業務は、上場企業などが作成した決算書が適正であるかを第三者の独立した立場から検証する「財務諸表監査」です。クライアントは大企業や上場準備企業であり、投資家や金融機関などの利害関係者を保護するために、決算に不正や誤りがないかを厳しくチェックする「市場の番人」としての役割を果たします。
「味方として節税や経営改善を支援する税理士」と、「公正な第三者として決算の歪みを正す公認会計士」というスタンスの違いは、実務において求められる対人コミュニケーションや論理構築の質にも直結しています。
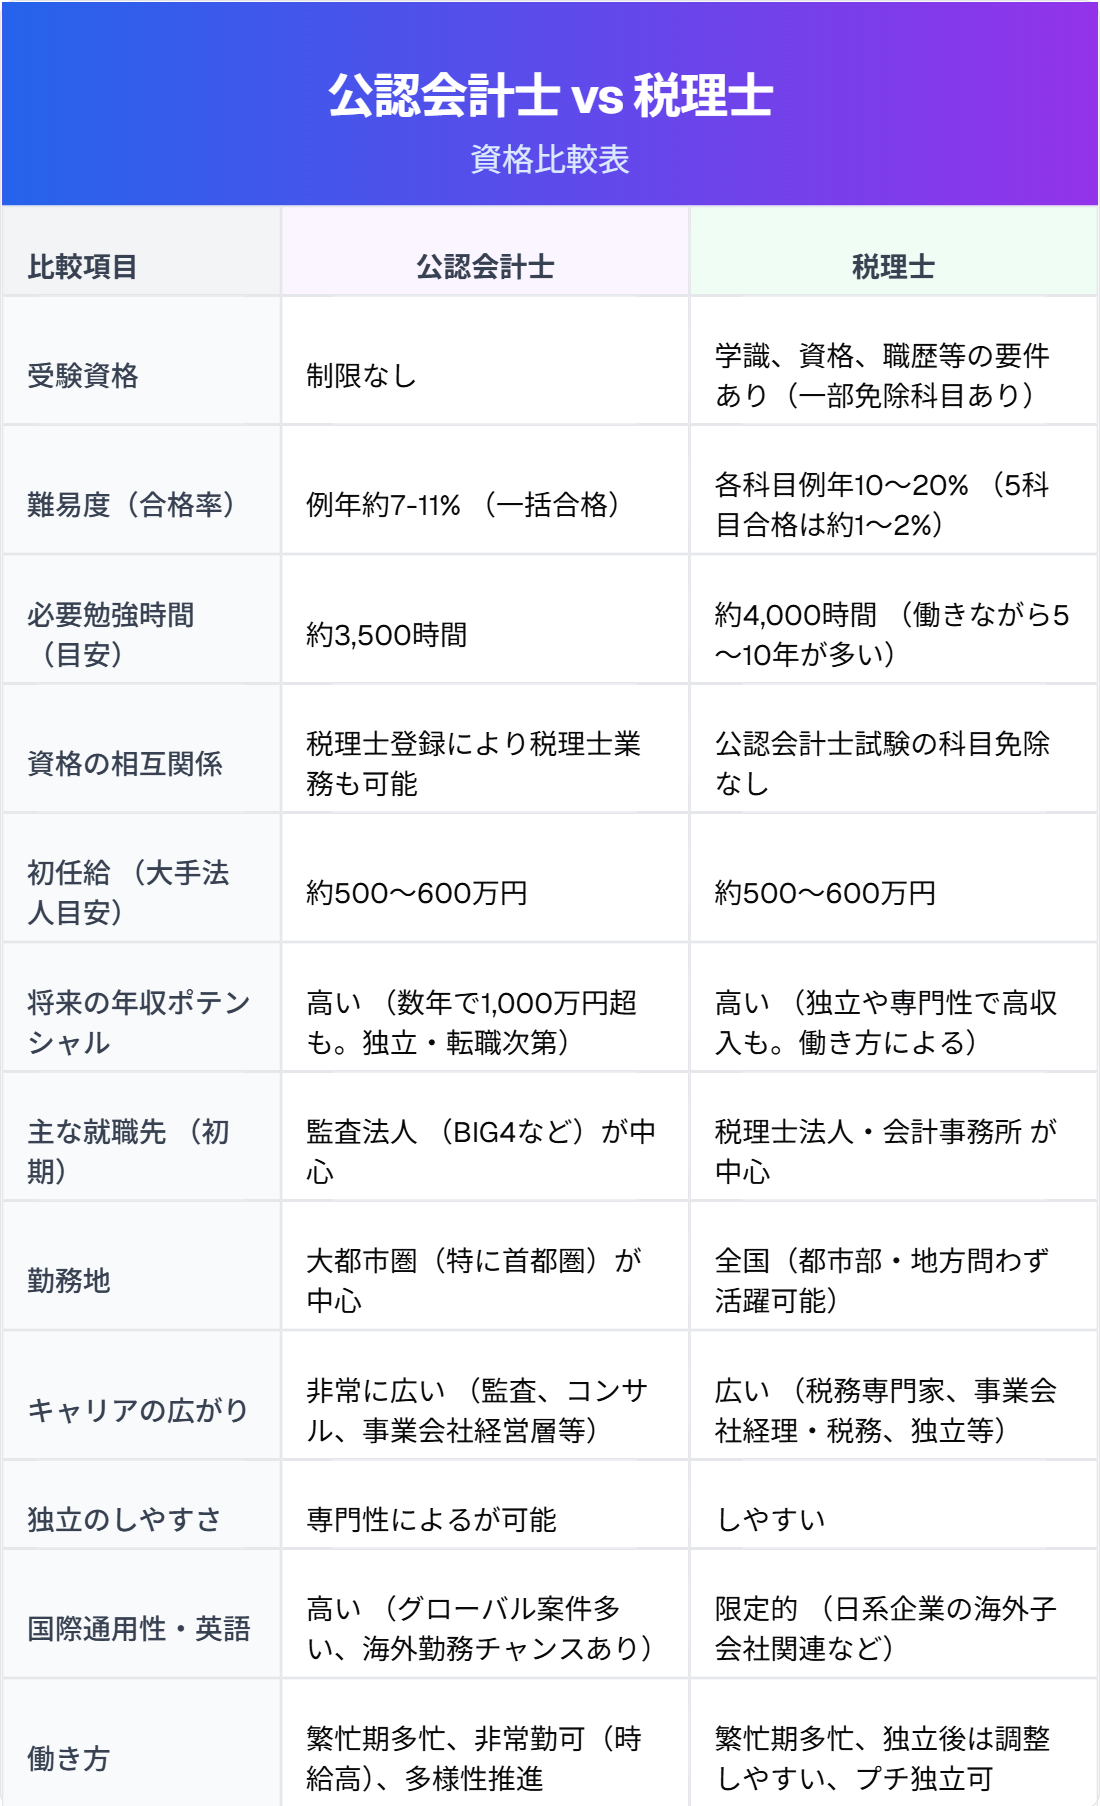
【データ比較】平均年収・試験難易度・勉強時間の決定的な格差
厚生労働省の賃金構造基本統計調査や各資格の統括団体が公表するデータを精査すると、両資格の学習コストとリターンには明確な違いが見て取れます。
| 比較項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 主な独占業務 | 財務諸表監査(監査意見の表明) | 税務申告・税務書類作成・税務相談 | 企業の規模感と守るべき対象(投資家か納税者か)が対極。 |
| 平均年収相場 | 約900万〜1,100万円(監査法人・企業内) | 約700万〜950万円(事務所規模により分散大) | 初任給と若手の初動年収は監査法人が高水準。独立後の天井は税理士も極めて高い。 |
| 目安勉強時間 | 3,500〜5,000時間(短期間の集中学習) | 3,000〜4,500時間(科目ごとの累積) | 公認会計士は短距離走、税理士は数年に及ぶフルマラソンの性質を持つ。 |
| 試験合格率 | 総合成績で約7〜10%前後 | 各科目12〜18%(5科目合格で官報合格) | 税理士は大学院進学等による試験科目免除ルートも確立されている。 |
| 主な就職先・初手 | 大手監査法人(Big4等)、FAS、コンサル | 税理士法人、会計事務所、事業会社の経理 | 監査法人は初任給600万円前後スタートが多く、若年層の年収立ち上がりが早い。 |
公認会計士試験は、短答式(マークシート)と論文式(記述式)を一気にクリアする必要があるため、大学在学中や卒業直後の専業受験生が多数を占めます。対して税理士試験は、必須科目・選択科目から計5科目を1科目ずつ積み上げていくシステムのため、会計事務所で働きながら10年近くかけて資格を取得する社会人が珍しくありません。
「公認会計士と税理士はどっちが上か」ネットの序列論と現場のリアル
資格コミュニティやSNS上で定期的に議論されるのが「公認会計士と税理士はどっちが上か」という序列問題です。制度面だけを見れば、公認会計士の資格を取得すると所定の研修・登録を経て無試験で税理士会へ登録できる(公認会計士法第3条・税理士法第3条)ため、公認会計士が上位互換のように語られる傾向があります。
しかし、実務の現場における力関係や価値提供は、そのような単純な上下関係では語れません。
大手監査法人に10年以上勤務した公認会計士がそのまま独立して中小企業の税務顧問を獲得しようとしても、泥臭い記帳代行の実務ノウハウや、中小企業特有の細かな税制優遇措置、経営者の心理に寄り添う提案力が不足し、顧客獲得に苦戦するケースは枚挙にいとまがありません。一方で、叩き上げの税理士は地域の経営者ネットワークに深く根を張り、数千万円規模の顧問料収入を安定して確保している例が多数存在します。
法的な資格包括関係と、市場で稼ぐための実務適性は全く別物です。「大企業・資本市場を相手にする公認会計士」と「地域密着で中小企業経営者を支える税理士」という機能の違いを認識することが大切です。
【実態検証】監査法人から独立か、税務特化か|現場の生の声とキャリアパス年収推移
両資格の現場で働くプロフェッショナルの手記や業界ヒアリングから、それぞれの典型的なキャリアパスと年収推移の実態を整理します。
公認会計士の場合、合格者の約8割がまず大手監査法人(PwC、EY、デロイト、KPMGなどのいわゆるBig4)に入所します。スタッフ期(1〜3年目)で年収550万〜650万円、シニアアソシエイト(4〜7年目)で800万〜950万円、マネージャー昇格で1,000万〜1,200万円と、20代後半から30代前半で年収1,000万円の大台に到達しやすい構造が完成しています。その後は監査法人でのパートナー昇格を目指す道、M&Aアドバイザリー(FAS)や外資系投資銀行への転身、IPO準備企業のCFO就任、あるいは個人事務所の設立へと分岐します。
一方の税理士は、中堅〜大手の税理士法人に勤務する場合、入社当初は年収350万〜450万円程度からスタートすることが多く、公認会計士と比較すると若手の初動年収は控えめです。しかし、税法科目合格を重ねて実務経験を積み、マネジメント層や資産税特化部門へ進むと年収800万〜1,200万円クラスへ伸長します。
さらに、税理士の真骨頂は「顧客のストックビジネス化」にあります。顧問先企業を50社、100社と積み上げれば、固定の顧問料収入が毎月安定して入る強固な経営基盤が築けます。独立開業後の年収レンジは2,000万〜3,000万円を超え、大規模事務所の代表になれば1億円以上の個人所得を得るケースも実在します。
企業の経理と財務の違いから見る|社内ポジションとダブルライセンスの価値
事業会社の中枢として両資格者が重用されるのが、コーポレート部門の「経理」と「財務」です。この2つの職種定義の違いを理解すると、資格の活かし方が鮮明になります。
経理は「過去の取引データを集計・分析し、正しい決算書を作成する業務」であり、税法の知識や正確な記帳基準を熟知した税理士の知見がダイレクトに活きます。一方の財務は「将来の事業戦略に必要な資金を銀行借入や株式発行によって調達し、キャッシュフローを管理する業務」です。ここでは、金融機関や投資家目線で事業計画を策定し、企業価値を算出できる公認会計士のコーポレートファイナンス視点が強力な武器となります。
また、キャリアの差別化戦略として注目されるのが「ダブルライセンスのメリット」です。公認会計士が税理士登録を行い、さらに中小企業診断士や社会保険労務士、行政書士などを掛け合わせることで、会計・税務・労務・法務をワンストップで完結させるビジネスモデルを構築する動きが加速しています。中小企業の経営者にとって、相談相手を一本化できるワンストップ型ファームの利便性は極めて高く、高単価なコンサルティング契約へとつながりやすくなります。
【プロの結論】どっちを目指すべき?向いている人・後悔しやすい人の判断基準
資格試験の難易度や勉強時間の膨大さを考慮すると、安易な憧れだけで参入することは極めて危険です。本質的な適性を見極めるための明確な判断基準を提示します。
公認会計士を目指すべき人
- 20代前半までにまとまった学習時間を確保できる人(大学在学中や休職して受験に専念できる環境がある)
- グローバル企業、上場企業、M&A、IPO支援など、スケールの大きい経済活動の第一線で活躍したい人
- ロジカルな思考力で数字の矛盾を突く「批判的検証」「ルール適合性の確認」が得意な人
- 若いうちから確実に年収1,000万円レベルへ到達する確率を高めたい人
税理士を目指すべき人
- 働きながら長期スパンで1科目ずつ着実にステップアップしたい社会人
- 将来的に自分の看板を掲げて独立開業し、地元の経営者から深く感謝される関係を築きたい人
- 節税の工夫や資金繰りの助言など、「クライアントの利益最大化」に情熱を持てる人
- 相続税や事業承継、医療法人特化など、専門領域を極めてニッチトップを狙いたい人
選ぶと後悔しやすい人の共通点
「大企業でエリート街道を歩みたいのに税理士事務所に入ってしまい、給与の低さや泥臭い記帳代行に絶望する」、あるいは「地域密着で独立開業したいのに公認会計士を取得し、監査法人で大企業の監査しか経験できず中小企業の税務が全くわからない」といったミスマッチが現場では頻発しています。自分が「誰のために」「どのような立場で」仕事をしたいのかという根源的な志向性を、学習開始前に厳格に精査してください。
【税理士 会計士 違い】に関するよくある質問(FAQ)
Q1:公認会計士を持っていれば、税理士試験を受けなくても税理士になれますか?
A1:はい、公認会計士の資格を取得し、日本公認会計士協会に登録している(または登録要件を満たす)場合、所定の手続きと税理士会への登録を行うことで、税理士試験を免除されて税理士として活動できます。
Q2:税理士と公認会計士、試験はどっちが難しいですか?
A2:一括合格が必須となる一発試験としての瞬間最大風速的な難易度は公認会計士試験が上です。しかし、税理士試験は5科目を揃えるまでに5〜10年かかる人が多く、働きながら合格を勝ち取る「継続の難しさ・精神的プレッシャー」という側面では税理士試験のほうが過酷だと評価されることもあります。
Q3:AI(人工知能)の進化によって、税理士や会計士の仕事はなくなりますか?
A3:単なる伝票入力や定型的な監査チェック業務は自動化が進んでいます。しかし、AIが出力した数値を読み解き、企業の税務リスクを判断するコンサルティングや、複雑な組織再編・M&Aのアドバイザリー、経営者の悩みを引き出す対人支援の需要はむしろ高度化しており、付加価値を提供できる専門家の需要は依然として堅調です。
まとめ:今後の動向と失敗しないための判断基準
税理士と公認会計士は、一見すると同じ「会計の専門職」に見えますが、その社会的使命、クライアントの規模、試験制度、独立のスタイルは全く異なります。大企業の監査やファイナンスの舞台で若くして高年収を目指すなら公認会計士、働きながら着実に科目を積み上げ、将来的に中小企業の伴走者として独立開業を目指すなら税理士が有力な選択肢です。
自身の現在の年齢、確保できる勉強時間、将来目指すワークスタイルを冷静に照らし合わせ、後悔のないキャリアの第一歩を踏み出してください。 (出典: 税理士 会計士 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。