残クレはやばい?後悔する理由と金利の罠・デメリットを徹底解明
ディーラーの店頭で「月々わずか1万円台から新車に乗れる」と大々的にアピールされる残価設定ローン(通称:残クレ)。頭金を抑えつつワンランク上の上位グレードに乗れる手軽さから、若年層やファミリー層を中心に急速に普及しました。しかしインターネット上では「残クレはやばい」「絶対に契約してはいけない」といった警告や、実際に利用したオーナーによる後悔の声が後を絶ちません。
新車販売の現場では定番の購入プランとなった一方で、契約満了時の精算トラブルや想定外の追徴金に頭を抱えるユーザーが続出しています。月々の支払い額の安さだけに目を奪われ、契約の裏側に潜む金融構造や制約条件を見落としてしまうと、最終的に手元に車も資産も残らない深刻な事態に陥りかねません。本稿では、自動車金融の構造的リスクから現場の生々しいリアルまでを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「月々の支払いが安い」のは元金を先送りしているだけであり、据え置き残価に対しても満額で利息が発生し続ける金融トラップが存在する。
- 要点2:月間走行距離オーバーや内外装の傷、万が一の事故・全損時には数十万〜数百万円単位の追加違約金や一括請求リスクがある。
- 要点3:数年おきに乗り換える明確なライフスタイル設計がある人以外は、低金利な銀行系マイカーローンや現金一括購入の方がトータルコストで圧倒的に有利。
【仕組みの真実】「月々が安い」の裏に潜む実質年率と金利計算の罠
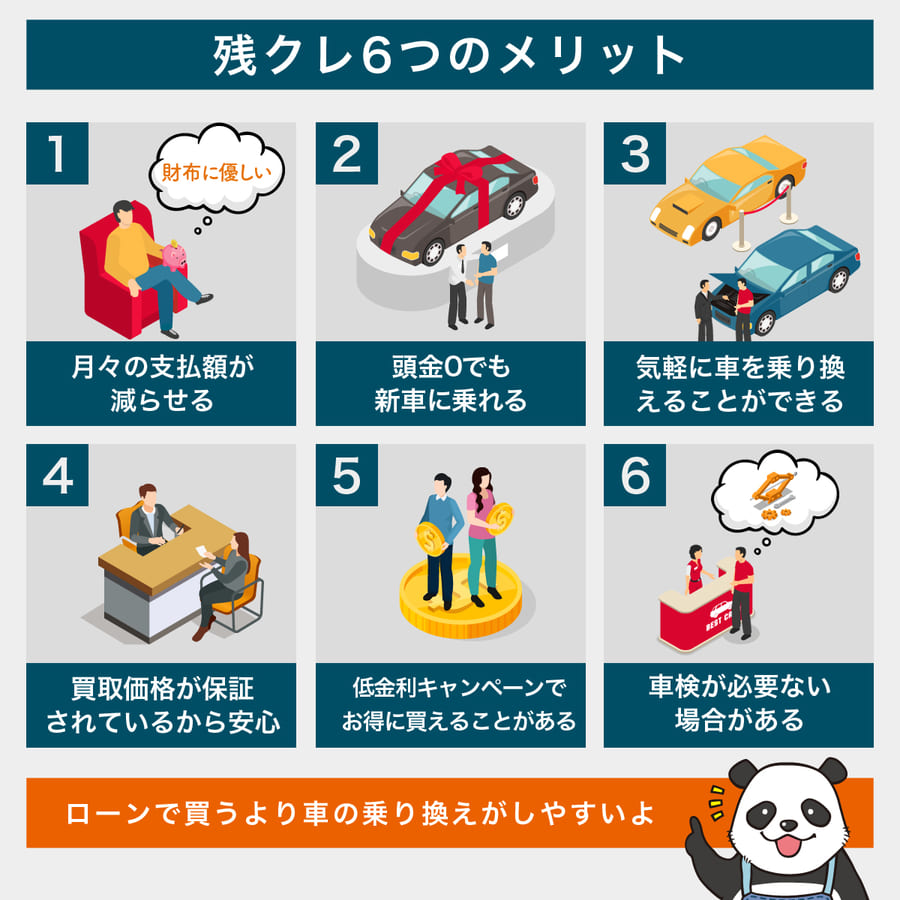
残クレの根本的な特徴は、車両本体価格から数年後(3〜5年後など)の推定下取り価格である「残価(据置額)」をあらかじめ差し引き、残りの金額を分割で支払うという点にあります。例えば400万円の新車を購入する際、3年後の残価を200万円(50%)に設定すれば、月々の分割払いは差し引いた200万円分をベースに算出されるため、一見すると毎月の出費を劇的に圧縮できるように映ります。
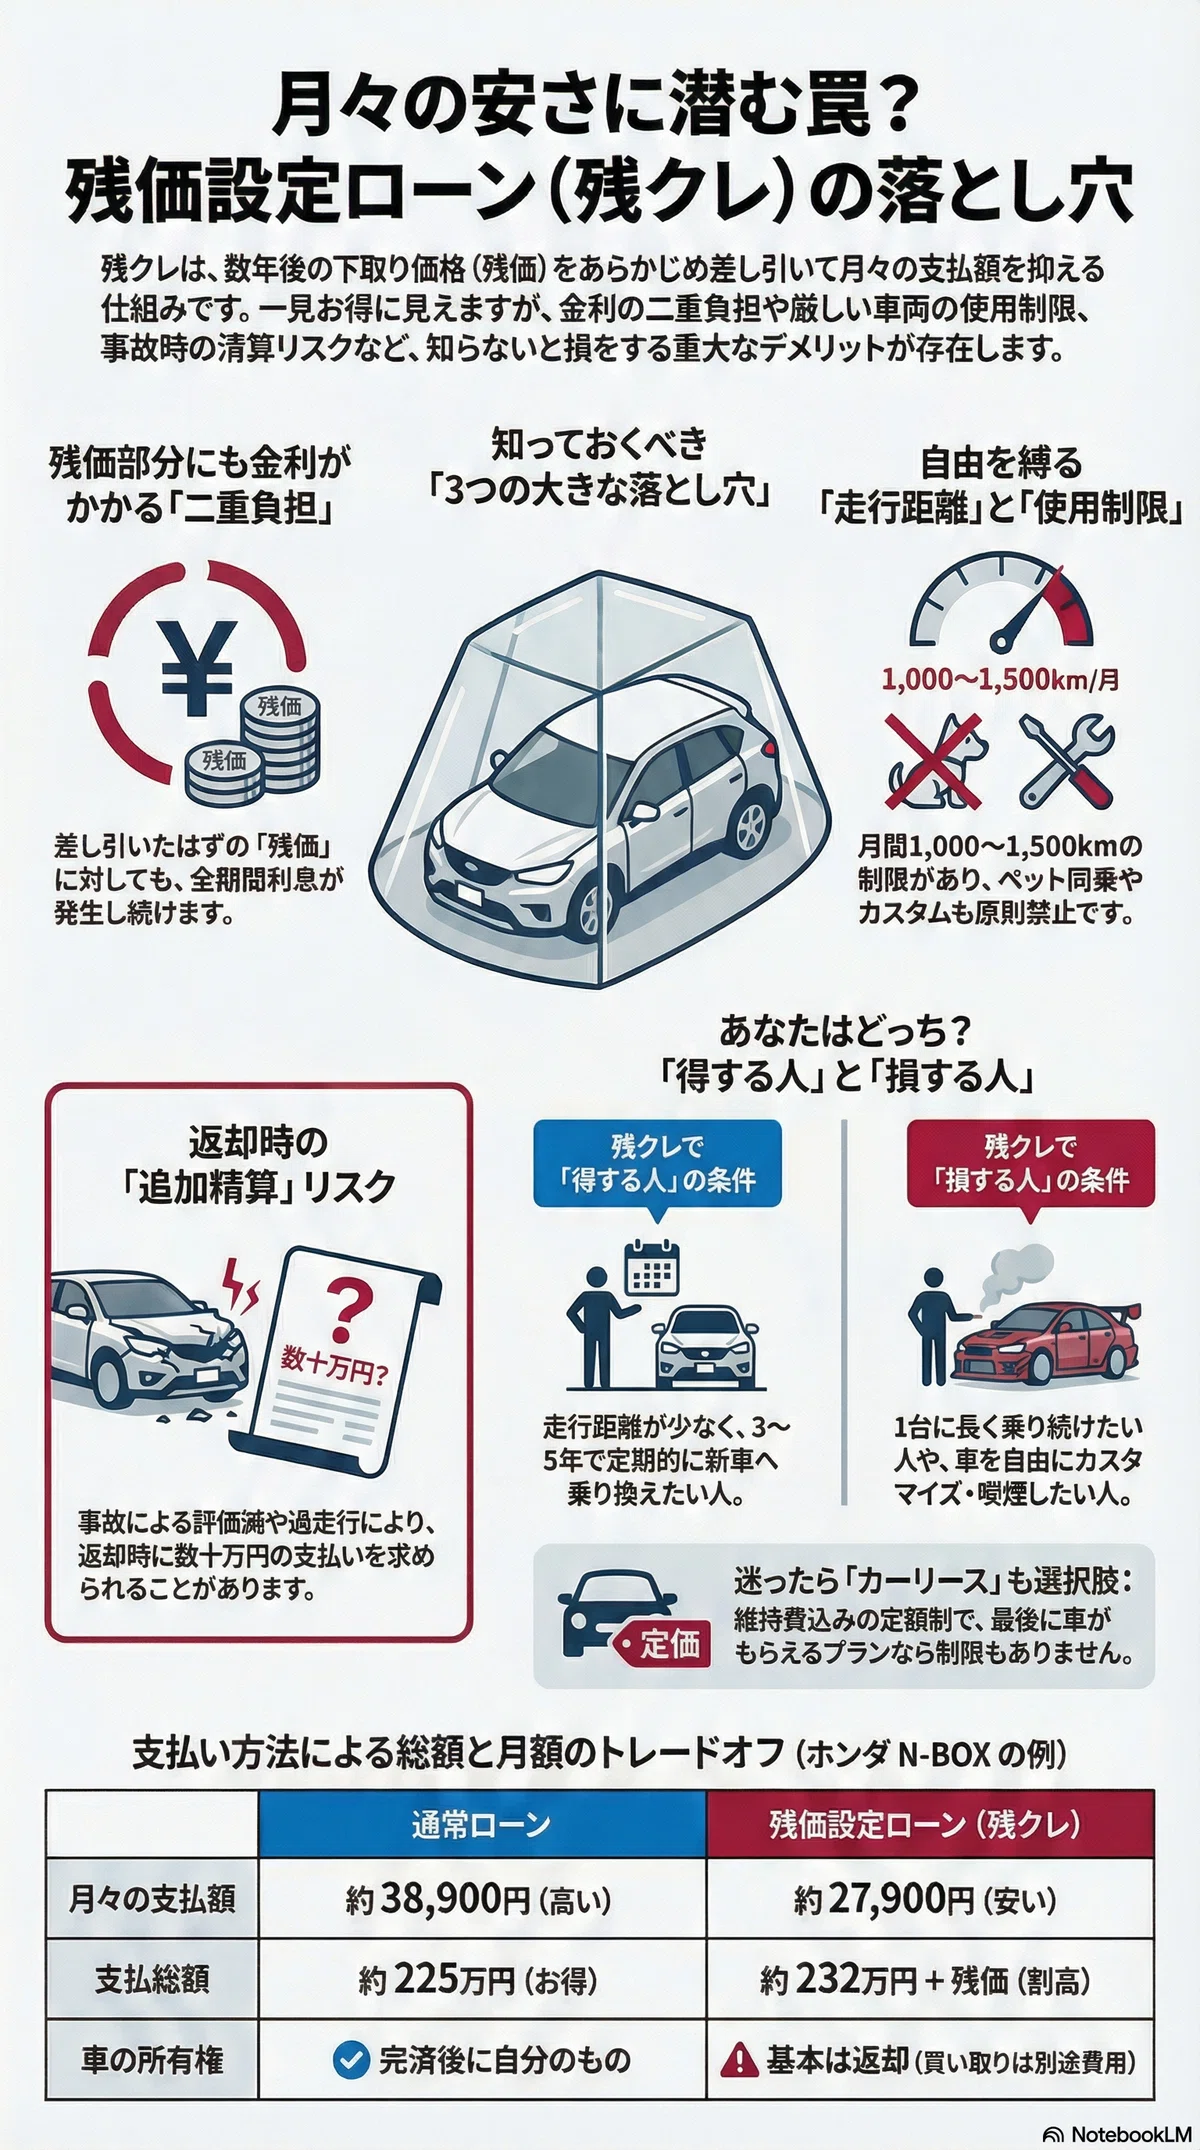
しかし、ここに最大の金融的盲点が存在します。残価設定ローンの金利は、月々返済している部分だけでなく「据え置いた残価部分(将来支払う予定の200万円)」に対しても契約期間中ずっと丸ごと課され続けます。一般的な元利均等返済のローンであれば、毎月の返済が進むにつれて元金が減り、それに伴って発生する利息も逓減していきます。対照的に残クレでは、据え置かれた高額な残価が減らないため、支払い総額における利息の割合が極めて高額になる構造です。
ディーラー系クレジットの金利(実質年率)相場は年3.9%〜7.9%程度に設定されているケースが多く、低金利キャンペーン時を除けば決して低くありません。仮に車両価格400万円、残価200万円、金利4.9%で5年(60回)契約を結んだ場合、利息負担だけで約60万〜70万円前後に達することもあります。月々のキャッシュフローが軽く見えるのは、借金の返済を将来へ先送りしているに過ぎないという金融リテラシーが不可欠です。
噂の真偽を徹底検証|利用者が「残クレで後悔した理由」ワースト5
ネット上の掲示板やSNS、知恵袋などで「残クレで大失敗した」と吐露する契約者たちの実体験を分析すると、後悔の理由は特定のトラブルパターンに集中しています。ディーラーの営業担当者から口頭で簡単な説明を受けたものの、契約書面の細則を深く理解していなかったことで生じる深刻なギャップです。
第1位:走行距離制限オーバーによる追加精算金
残クレには原則として「月間1,000km」や「月間1,500km」といった走行距離の厳格な上限が設けられています。週末の遠出や日々の通勤・送迎で制限を超過した場合、返却時に1kmあたり5円〜10円(メーカーや車種により異なる)の超過ペナルティが課されます。5年間で1万km超過していれば、それだけで5万〜10万円の現金精算を求められることになります。
第2位:原状回復費用と査定減点トラブル
日常使用に伴う経年劣化は認められるものの、うっかり擦ってしまったバンパーの傷、ドアパンチによる凹み、車内のタバコ臭やペットの抜け毛・シートのシミなどは厳密に査定減点されます。規定の免責ポイント(5万〜10万円相当)を超えた分はすべて自己負担での精算となり、返却時に数十万円を請求されてトラブルに発展するケースが散見されます。
第3位:事故・全損時の強制解約と巨額の一括請求
車が自走不能になるような大きな事故を起こした場合や盗難に遭った場合、残クレ契約は強制的に中途解約となります。この際、未払いの割賦元金と据置残価の全額を一括で清算しなければなりません。通常の車両保険だけでは残債を全額カバーできず、手元に車がない状態で数百万円の借金だけが残るという悪夢のような事態に直面するリスクを孕んでいます。
第4位:ライフステージ変化に伴う途中解約のペナルティ
結婚、出産、転職、住宅購入などにより車の売却や乗り換えを余儀なくされた場合、残クレの途中解約には所定の手続きと手数料が必要になります。その時点の中古車買取相場が据置残価を下回っていれば、差額を一括返済できなければ解約すら認めてもらえません。
第5位:最終回に車が手元に残らない虚無感
3〜5年の契約満了を迎えた際、車をディーラーに返却すると手元に残る資産価値は「ゼロ」になります。次の新車に乗るためには再び新たなローンを組む必要があり、定額課金のように延々と車の支払いが続く「残クレ沼」に囚われてしまうのです。
【客観データ比較】残クレ vs 銀行マイカーローン vs 現金一括の損得勘定
車を購入する手段として、残価設定ローン、銀行系マイカーローン、現金一括払いのどれが経済的に最も合理的であるかを明確にするため、300万円クラスの普通自動車を5年間所有した場合の試算データを下表にまとめました。
| 比較項目 | 残価設定ローン(残クレ) | 銀行系マイカーローン | 現金一括払い |
|---|---|---|---|
| 想定金利(実質年率) | 年4.5%〜6.9%(据置額にも課税) | 年1.5%〜2.8%(残高のみ課税) | 0%(金利なし) |
| 月々の支払額 | 最安(約2.5万〜3.2万円) | 普通(約5.2万〜5.5万円) | 0円(購入時のみ) |
| 利息の総支払額目安 | 約45万〜65万円(割高) | 約12万〜22万円(割安) | 0円 |
| 車両の所有権 | ディーラー・信販会社 | 購入者本人(原則) | 購入者本人 |
| 走行距離・改造の制限 | 厳格な制限あり(超過金あり) | 完全自由(制限なし) | 完全自由(制限なし) |
| 満了時の資産性 | 返却時は0円(資産残らず) | 完済後は車両売却益を獲得可能 | 売却時に全額キャッシュ化 |
データから明らかな通り、月々の負担額という目先のキャッシュフローだけで見れば残クレが最も低く抑えられます。しかし、トータルの支払総額および最終的に手元に残る資産価値まで考慮した実質コストでは、銀行系マイカーローンや現金一括払いが圧倒的に有利です。特に銀行ローンは変動・固定ともに低金利水準を維持しており、残価を据え置かない分、金利負担の総額を大幅に圧縮できます。
トヨタ・ホンダなど主要メーカーの評判と現場の実態
国内新車市場を牽引する主要メーカー各社も、残価設定クレジットの販売に極めて注力しています。メーカーやディーラーにとって残クレは、顧客を自社ネットワークに囲い込み、3〜5年周期で確実に新車へ乗り換えさせる強力なリピート獲得装置として機能しているからです。
トヨタ(残価設定型プラン)の現場評価:
トヨタはアルファード、ハリアー、ランドクルーザーといったリセールバリューが極めて高い人気車種を多数抱過しています。そのため残価率が比較的高めに設定されやすく、月々の支払額を劇的に下げられる点が強みです。しかし人気車種ゆえに、納期の長期化に伴う満了時の乗り換えタイミングのズレや、査定時のわずかな傷に対する現場での厳格な減点判定に不満を抱くユーザーの声も目立ちます。
ホンダ(残クレ)の現場評価:
軽自動車のN-BOXやステップワゴン、ヴェゼルなどを中心に手厚い残クレ専用キャンペーンを展開しています。時に金利1.9%や2.5%といった低金利キャンペーンを打ち出すことがあり、この期間内に契約できれば金利面のデメリットはある程度緩和されます。一方で、キャンペーン外の通常金利(年4%〜5%前後)で契約してしまうと、利息の総支払額が跳ね上がり、満了時の据置額精算で買い取りを選ぶ際に「再ローンを組むとさらに金利が重なる」という二重ローンの落とし穴に直面しがちです。
一般に知られていない盲点とネットの誤解|途中解約・事故・買取のリアル
ネット上には「残クレはどんな理由であれ絶対に途中解約できない」「最終回は絶対にディーラーへ車を返さなければならない」といった極端な誤解も見受けられます。正確な契約実態と対応策を整理しておく必要があります。
誤解1:途中で車を売却することは一切できない?
事実は「残債を一括清算すればいつでも売却・解約可能」です。車検証上の所有者はディーラーや信販会社になっていますが、契約期間中であっても買取専門店などで査定を受け、残債以上の売却価格がつけば、売却金でローンを一括完済し、残った差額を手元に残すこと(あるいは次の車の頭金にすること)が法的に認められています。中古車相場が高騰している時期であれば、ディーラーにそのまま返却するより買取専門店に売却した方が数十万円得をするケースも珍しくありません。
誤解2:最終回の買い取り据え置きは簡単に選べる?
契約満了時には「①新車に乗り換え」「②車両を返却」「③一括または再ローンで買い取り」の3つの選択肢が提示されます。愛着が湧いてそのまま乗り続けたい場合、残価分を一括で支払うか再分割ローンを組むことになります。ただし、最終回の再ローン金利は年6%〜9%前後とさらに高く設定されるのが通例であり、結果として新車価格を大幅に上回る利息を支払う構造になる点は見逃せない盲点です。
万が一の事故に対する防御策:
残クレを利用する場合、通常の自動車保険に加えて「車両全損特約(GAP保険や新車特約)」の付帯が事実上必須となります。事故で廃車となった際、通常の車両保険金額(時価額)とローンの残債額との間に数十万〜百万円以上のギャップが生じることが多く、特約なしでは突然の破綻リスクを背負うことになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
残価設定ローンは、仕組みと金融リスクを完璧に把握した上で活用すれば、ライフステージの変化に合わせた柔軟なカーライフを実現する選択肢の一つとなり得ます。問題なのは「単に予算オーバーの車を無理して買うための道具」として無計画に契約することです。行動経済学における「現在バイアス(将来のコストを過小評価し、目先の支払いの安さに飛びついてしまう心理)」に陥らないよう、以下の基準で自己診断を行うことが重要です。
残クレが向いている人の条件
- 3〜5年ごとに必ず最新モデルや新車へ乗り換えたい人
- 年間走行距離が1万km未満と明確に決まっている街乗り中心のドライバー
- 会社の経費として一定額を計上し、計画的に車両を入れ替えたい個人事業主・法人
- 手元の現金を減らさず手元流動性を確保し、別の資産運用に回している投資家目線の人
残クレをおすすめできない・慎重になるべき人の条件
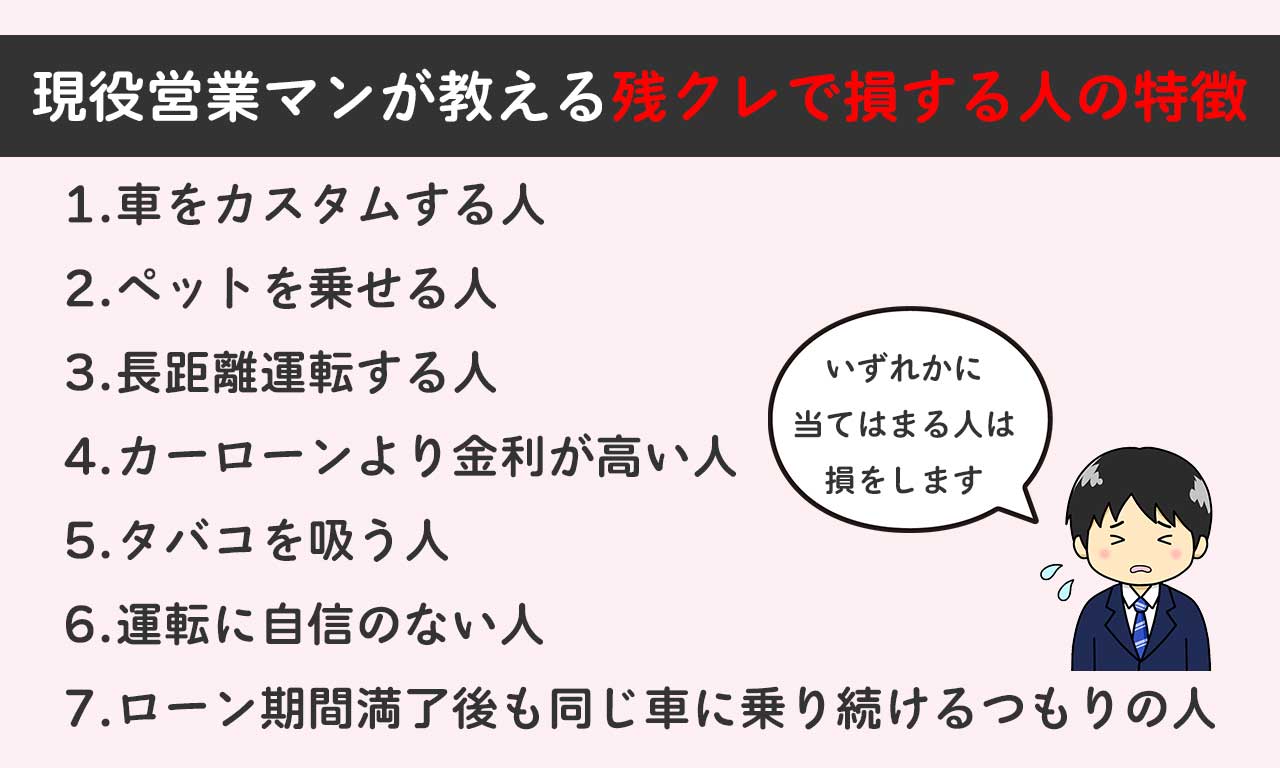
- 1台の車に5年、7年、10年と長く大切に乗り続けたい人
- 通勤やアウトドア、長距離ドライブで走行距離が伸びやすい人
- 車のドレスアップやカスタム、チューニングを自由に楽しみたい人
- 「残クレでなければ買えない価格帯の高級車」を無理して買おうとしている人
- 車の所有権を持ち、将来的に資産として売却益を得たい人
【残 クレ やばい】に関するよくある質問(FAQ)
Q1:残クレの審査は通常のオートローンよりも通りやすいですか?
A1:月々の返済額が低く抑えられるため、年収に対する年間の返済比率(返済負担率)の計算上は審査に通りやすい側面があります。ただし、据え置く残価を含めた総借入額自体は車両価格全体であるため、個人信用情報機関に延滞歴や多重債務がある場合は当然ながら審査に落ちます。
Q2:残クレの期間中に一括返済して自分の名義にすることは可能ですか?
A2:可能です。信販会社やディーラーに一括返済(早期完済)の申し出を行い、未払いの割賦残金と残価、所定の事務手数料を支払うことで所有権留保を解除し、車検証の名義を自分自身に変更できます。
Q3:残クレ満了時に車の市場価値が残価より高かったらどうなりますか?
A3:原則としてそのままディーラーへ返却するとプラス分の差額は還元されません。そのため、満了直前に中古車買取店で一括査定を受け、市場相場が据置残価を上回っている場合は、買取店経由で一括精算して差額利益を現金で受け取る手続きを取るのが最も賢い方法です。
まとめ:今後の動向と失敗しないための判断基準
残価設定ローンは決して違法な金融商品でも詐欺的なシステムでもありません。しかし、「残価据置額にも金利がかかり続ける」「走行距離や内外装に厳しい制限がある」「事故時の全損リスクが高い」という構造的デメリットを正しく認識せずに契約してしまうと、数年後に取り返しのつかない金銭的ダメージを受けることになります。
ディーラーの甘い宣伝文句や営業トークを鵜呑みにせず、銀行ローンの実質年率や総支払額、自身の年間走行距離、数年後のライフプランを総合的に比較検討してください。目先の「月々の安さ」という数字のトリックに惑わされず、トータルコストとリスク管理の視点を持って賢明なカーライフを選択することが肝要です。 (出典: 残 クレ やばい(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。