会計士と税理士の違いを徹底比較|年収・難易度・将来性の決定打
「お金や企業の数字を扱う最高峰の専門資格」と聞いて、公認会計士と税理士の2つを思い浮かべる人は少なくありません。しかし、名称やイメージこそ似通っているものの、両者が担う職責、守るべき対象、求められるスキルセット、そして日々の実務内容は根本から大きく異なります。
進路やキャリアチェンジを検討するにあたり、年収格差や試験難易度、あるいは「どちらを目指すべきか」という選択に頭を悩ませている方も多いはずです。大手監査法人や税理士法人への独自取材、関連省庁の最新統計、現役実務家のリアルな証言をもとに、2大国家資格の決定的な違いと将来性を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は大企業・上場企業を対象とした「財務諸表監査」が独占業務であり、税理士は中小企業や個人を支援する「税務代理・申告」が独占業務である。
- 要点2:平均年収は大手監査法人の初任給高騰を背景に会計士がやや先行する一方、独立開業による青天井の収益力では税理士にも大きな優位性がある。
- 要点3:試験は一発勝負型(会計士)と科目蓄積型(税理士)で性質が真逆。自身のライフスタイル、目指す顧客層(グローバル大企業か身近な経営者か)で選ぶのが最大の正解となる。
【決定的な差】独占業務の違い|財務諸表監査と税務の本質
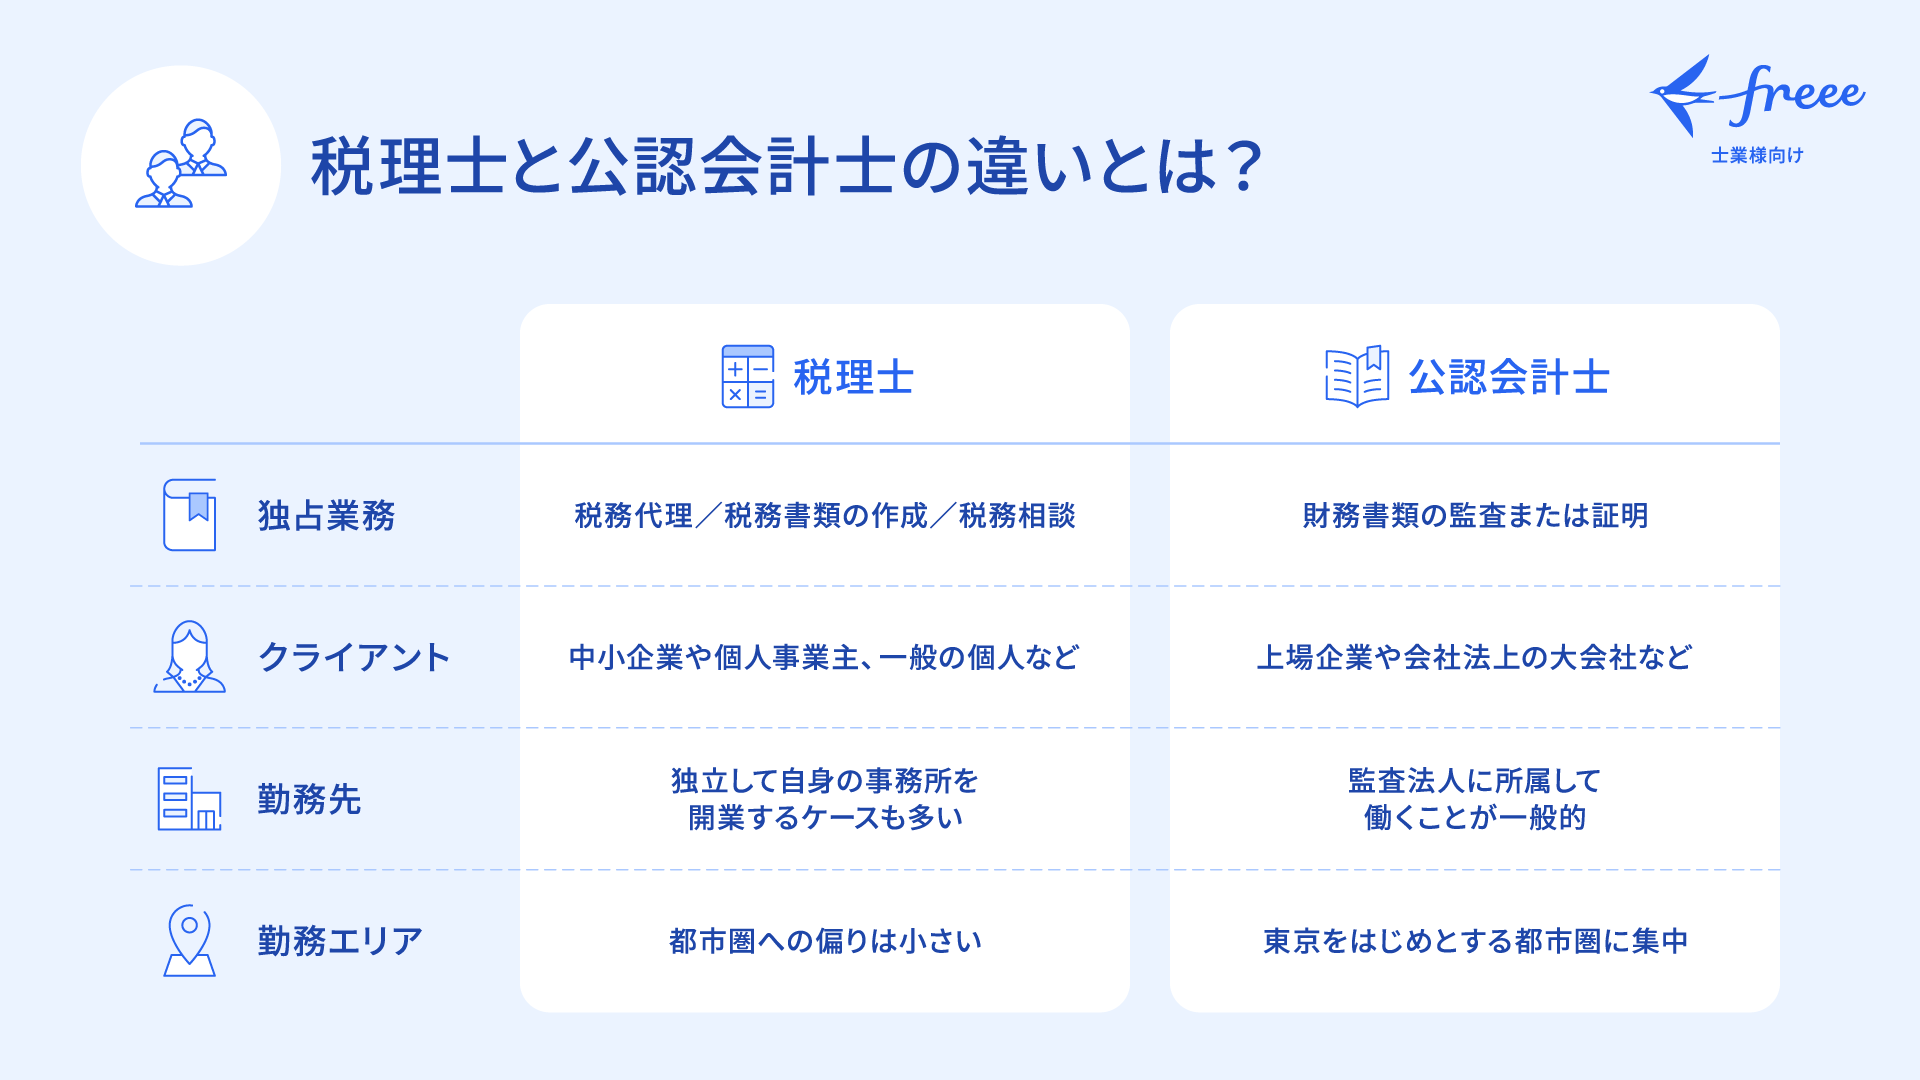
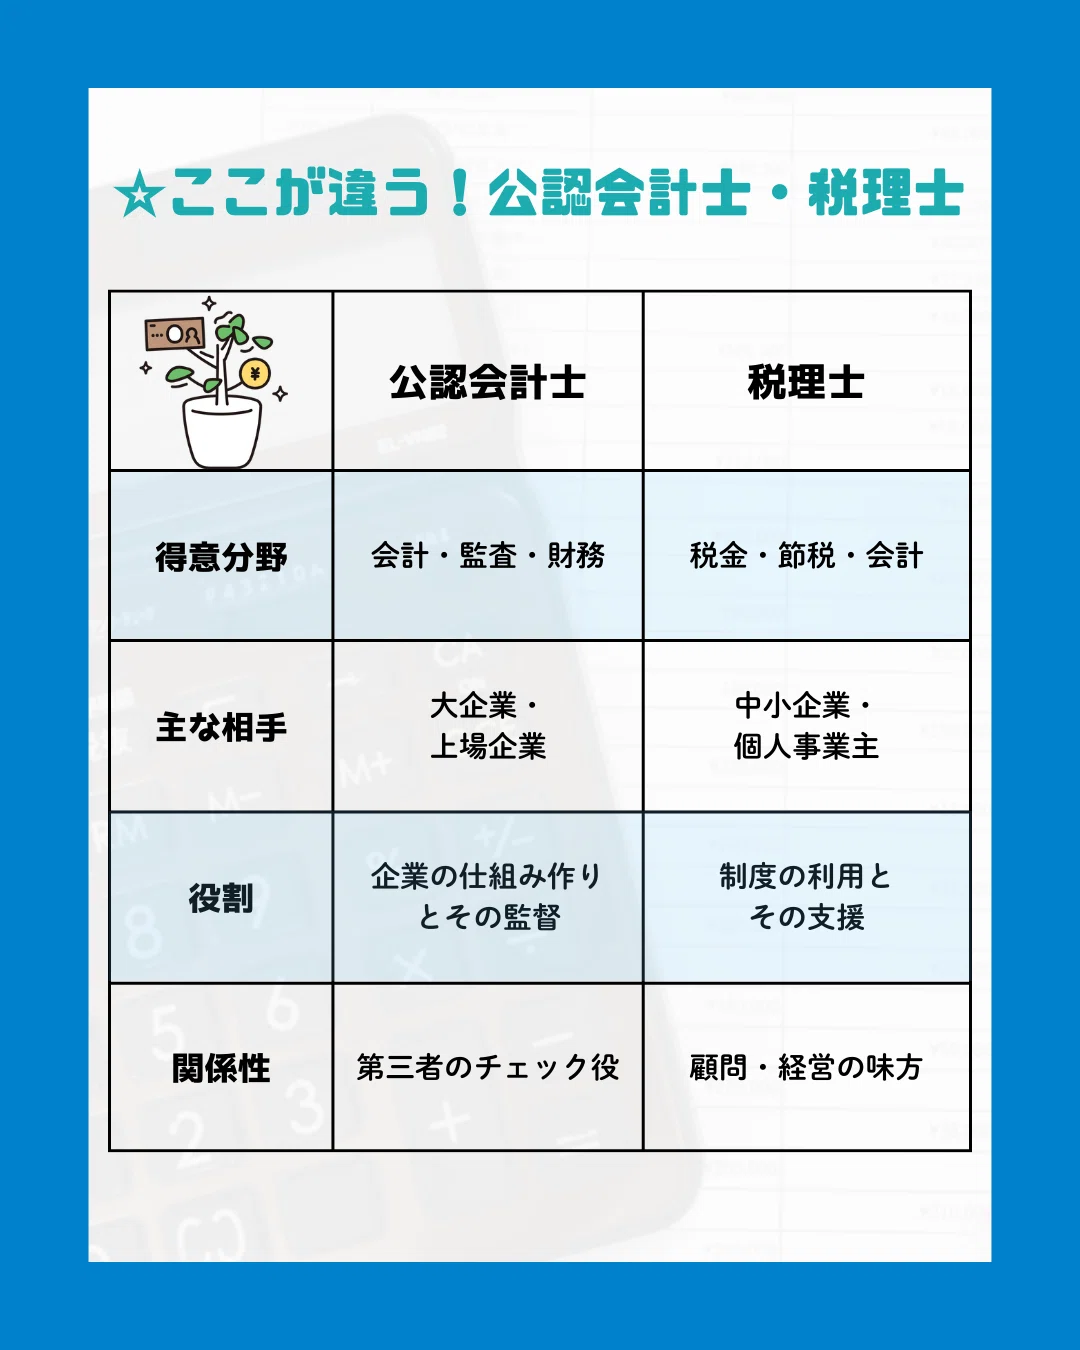
公認会計士と税理士の最も本質的な違いは、法律によって定められた「独占業務(その資格保持者しか行えない業務)」と「誰のために働くかという立ち位置」にあります。
公認会計士の独占業務は「財務諸表監査」です。上場企業などの大企業が作成した決算書が、会計基準に則って正しく作られているかを第三者の公正な目線で検証・保証します。会計士の顧客は企業そのものであると同時に、社会の投資家や金融機関、ひいては資本市場の健全性そのものを守る「公共の番人」としての役割を果たします。
一方、税理士の独占業務は「税務代理」「税務書類の作成」「税務相談」の3つです。こちらは企業や個人事業主、資産家などの納税義務者に寄り添い、複雑な税法を遵守しながら適正な納税をサポートする「納税者の最大のパートナー」です。節税アドバイスや経営指導を通じて、目の前のクライアントの利益と存続を直接的に支援します。
この業務特性の違いは、働く組織形態である「監査法人と税理士法人の違い」にも色濃く反映されています。監査法人は数千人規模の組織でチームを組み、東証プライム上場企業などの巨大組織と対峙するのに対し、税理士法人は地域密着型から全国規模まで幅広く、中小企業の社長と1対1で信頼関係を築く働き方が中心となります。
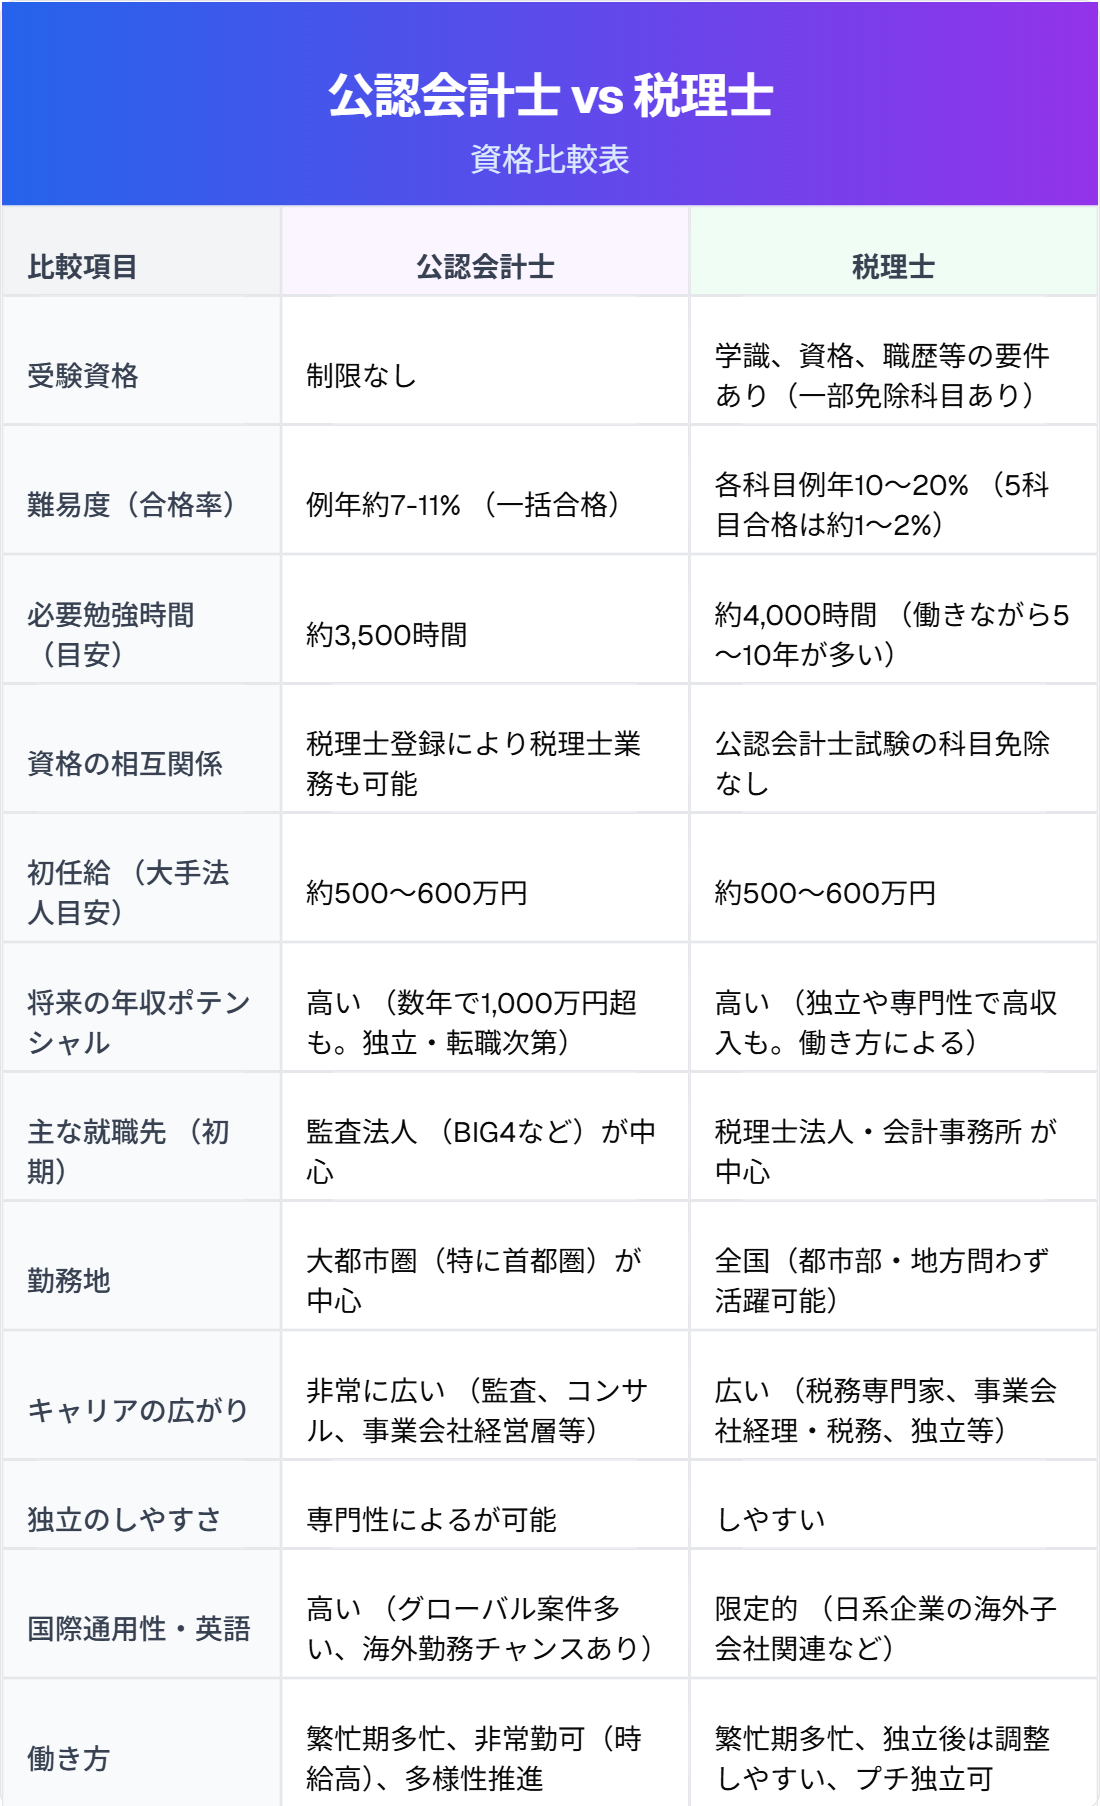
【データ比較】年収・難易度・合格率・受験資格のリアル
双方が抱える待遇面や試験制度のハードルについて、厚生労働省の賃金構造基本統計調査や各試験実施機関の公式発表資料をもとに比較検証します。
| 項目 | 公認会計士 | 税理士 | 編集部の分析・評価 |
|---|---|---|---|
| 平均年収相場 | 約900万〜1,150万円 (BIG4監査法人マネージャーで1,200万超) | 約700万〜950万円 (独立開業で2,000万超の事例も多数) | 勤務時の初動年収は監査法人が高いが、税理士は独立後の個人差が極めて大きい。 |
| 受験資格 | 完全撤廃(誰でも受験可能) | 会計科目は制限なし (税法科目は学識・資格・職歴要件あり) | 法改正により双方とも挑戦の門戸は大幅に拡大している。 |
| 試験形式・合格率 | 短答式+論文式の一括型 合格率:約7〜10% | 科目合格制度(5科目蓄積) 各科目合格率:約12〜18% | 公認会計士は短期集中型、税理士は何年もかけて積み上げる長期戦型。 |
| 目安勉強時間 | 約3,500〜4,500時間(2〜3年) | 約3,000〜5,000時間(3〜6年) | 総学習時間は同等だが、税理士は科目ごとの沼にハマると長期化しやすい。 |
| 登録要件・実務経験 | 実務経験3年+実務補習所修了・修了考査合格 | 実務経験2年以上(試験前後の通算可) | 会計士は最終関門「修了考査」の突破が必須。 |
年収面を深掘りすると、大手監査法人は人材獲得競争の激化によりベースアップを継続しており、20代後半で年収800万円〜900万円に到達するケースが一般的です。一方の税理士は、会計事務所勤務の段階では年収450万〜700万円前後にとどまることも多いですが、独立して優良な顧問先を数十社確保すれば、年収2,000万円超を一人で稼ぎ出す開業税理士も珍しくありません。
ネットの噂を検証|「公認会計士と税理士はどっちが上?」序列論争の真相
ネット掲示板やSNSで頻繁に見受けられるのが「公認会計士と税理士はどっちが上なのか」という序列論争です。この議論が生じる最大の要因は、公認会計士法第16条の2に定められた「公認会計士は、税理士となる資格を有する」という制度上の規定にあります。
法律上、公認会計士試験に合格して所定の登録を行えば、無試験で税理士会に登録して税理士業務を行うことが可能です(所定の実務研修受講等が条件)。このため、「会計士は税理士の上位互換資格である」と誤解される場面が多々あります。
しかし、実際のビジネス現場を知る専門家の見解は全く異なります。法制度上の「資格付与」と「現場の実務能力」は別物だからです。
公認会計士の試験科目は財務会計や監査論、企業法が中心であり、詳細な法人税申告書作成、所得税の確定申告、資産税(相続税・贈与税)の実務知識は、試験の段階では深く網羅されません。そのため、監査法人生え抜きの会計士が税務の現場に飛び込んでも、中小企業の税務判断や相続税のシミュレーションを即座にこなすことは困難です。
逆に「税理士から公認会計士へのステップアップ」や「ダブルライセンス」を目指す実務家も存在しますが、税理士業務で高い付加価値を出しているトップランナーほど「上下関係ではなく、専門領域のベクトルが直交しているだけ」と口を揃えます。大企業のガバナンスと資本市場に責任を持つ会計士と、中小企業の経営支援と税務に精通する税理士は、対等なパートナーシップ関係にあります。
【実態検証】現場プロが語る働き方と組織風土のギャップ
双方が日常で直面する実務環境や精神的なプレッシャーの質にも、明確なコントラストが存在します。現場の第一線で活躍するプロフェッショナルの証言から、そのリアルを浮き彫りにします。
「監査法人の仕事は、極論を言えば『疑うこと』から始まります。経営者が作った数字に粉飾や誤謬がないかを検証するため、時にはクライアントと激しく対立しながらも独立性を保たなければなりません。チームで巨大な案件を動かす達成感や、グローバル基準のファイナンスに触れられる刺激は大きいですが、常に市場への重い責任を背負い続ける精神的タフネスが求められます」(大手監査法人 シニアマネージャー証言)
対照的に、税理士法人や独立事務所の現場からは「人間関係の深さ」を語る声が多く聞かれます。
「税理士の仕事は『顧客の懐に入り込み、全力で味方になること』です。決算や確定申告の時期は激務になりますが、社長から資金繰りの相談を受けたり、親身なアドバイスで会社を黒字化に導いたりした瞬間に直接『ありがとう』と感謝される。数字を扱う仕事でありながら、極めて泥臭い対人コミュニケーションの連続です」(都内税理士事務所 代表税理士証言)
繁忙期のサイクルも異なります。公認会計士は3月決算企業の決算発表が集中する4月中旬〜5月下旬が最大の山場となる一方、税理士は個人の確定申告期(2月中旬〜3月中旬)および一般的な法人申告(5月・11月等)に大きな業務ピークが訪れます。
AI時代の将来性|生き残る専門家と淘汰される業務の境界線
生成AIやクラウド会計ソフトの急激な進化に伴い、「数字を計算する仕事はいずれAIに奪われるのではないか」という懸念が囁かれています。しかし、実態は「単純なルーティンワークの自動化」と「高付加価値コンサルティングへの特化」という二極化が進んでいるに過ぎません。
公認会計士の領域では、データ突合や仕訳のサンプリングテストといった単純作業はAIツールへ置き換わりつつあります。その結果、会計士には「非財務情報の開示保証」「不正リスクの予測的検知」「M&Aや事業再生における財務モデリング支援」「IPO(新規上場)コンサルティング」など、より高度な経営判断をサポートする役割が強く求められるようになっています。
税理士の領域でも、領収書の入力や定型的な仕訳業務は完全に自動化のフェーズに入りました。今後生き残る税理士は、「事業承継・M&Aアドバイザリー」「富裕層向けの国際相続・資産税対策」「資金調達支援や経営計画の策定」といった、経営者の感情や家族関係の機微に深く踏み込むコンサルティングスキルを持つ人材です。
機械的な処理能力ではなく、「複雑な利害関係を調整する対人交渉力」や「経営ビジョンを数字に落とし込む構想力」を持つ専門家にとっては、AIは脅威ではなく、自らの生産性を飛躍的に高める最高の武器となっています。
【プロの結論】向いている人の特徴と失敗しない選択基準
どちらの資格を目指すべきか迷っている方に向けて、性格特性やキャリア志向に基づいた明確な判断基準を提示します。
公認会計士が向いている人の特徴
- 大企業やグローバルな舞台でダイナミックな仕事をしたい人:巨大な資本市場を相手に、最先端のビジネスモデルや制度会計に触れ続けたい人に最適です。
- 短期集中で一気に勝負を決めたい人:大学在学中や離職中の2〜3年間を勉強に全振りし、一気に合格を勝ち取る覚悟があるタイプに向いています。
- 将来的にCFO(最高財務責任者)や経営企画を目指したい人:監査法人からスタートアップのCFOや大手外資系コンサルティングファームへ転身するキャリアパスが極めて豊富です。
- チームワークでプロジェクトを完遂するのが得意な人:数人から数十人の監査チームで連携して業務を進めるため、組織的な協調性が不可欠です。
税理士が向いている人の特徴
- 将来的に自分の看板で独立開業したい人:地域の中小企業や個人事業主を相手に、定年なく生涯現役でマイペースに事務所を経営したい人に最も適しています。
- 働きながら少しずつステップアップしたい人:「税理士 科目合格制度」を活用し、会計事務所や一般企業で実務経験を積みながら、1科目ずつ確実に合格を重ねることが可能です。
- 経営者の良き相談相手として寄り添いたい人:数字の分析だけでなく、社長の愚痴を聞いたり、人生相談に乗ったりすることにやりがいを感じる「聞き上手・共感力重視」のタイプに向いています。
- 地方都市で地域に根ざして活躍したい人:全国どこでも中小企業が存在する限り需要が尽きないため、地元密着のキャリアを築きやすい強みがあります。
【会計士 と 税理士 の 違い】に関するよくある質問(FAQ)
Q1:公認会計士の資格を持っていれば、税理士登録するだけで税理士業務を完璧にこなせますか?
A1:資格上は登録可能ですが、実務は別物です。税務申告書作成や税務調査対応、相続税対策などは監査実務では身につかないため、独立前に税理士法人で実務を学ぶか、徹底した税法のキャッチアップが必要です。
Q2:社会人がゼロから目指す場合、どちらの資格が現実的ですか?
A2:仕事を継続しながら目指すのであれば、1科目ずつ合格を積み上げられる「税理士」が現実的です。公認会計士は全科目を同時期に仕上げる必要があり、仕事を辞めて専業受験生になるか、強固な学習環境を確保できる覚悟が求められます。
Q3:独立して年収2,000万円以上を稼ぎたい場合、どちらが有利ですか?
A3:開業のしやすさと固定顧客の積み上げという観点では「税理士」に分があります。月額の顧問料収入がベースとなるため経営が安定しやすい特徴があります。公認会計士でもコンサルやIPO支援で高年収を狙えますが、案件単位のスポット契約が多くなる傾向があります。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士は、どちらかが優れているという上下関係ではなく、「資本市場を守る監査のプロ」か「経営者を支える税務と相談のプロ」かという、果たすべき使命の違いに集約されます。
大企業を舞台にグローバルな視点で財務を極めたいなら公認会計士、身近な経営者と深い絆を結びながら独立開業を目指すなら税理士。資格の難易度やネームバリューだけに惑わされず、「自分が誰のどんな課題を解決し、どのような働き方を実現したいのか」を軸に据えて進路を選択することが、長期的なキャリアの成功を掴む確実な道です。 (出典: 会計士 と 税理士 の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。