個人事業主の扶養内判定2026|売上と所得の違いや130万の壁を徹底解説
会社員の配偶者を持つフリーランスや個人事業主の間で、毎年の確定申告期や春の制度改定シーズンに最も議論が白熱するのが「扶養のボーダーライン」です。パートやアルバイトの給与所得者とは異なり、事業主には仕入れや経費が発生するため、形式的な年商だけで判断すると手痛いしっぺ返しを食らうケースが後を絶ちません。
特に2026年現在の法運用において、税金面の「配偶者控除」と社会保険の「被扶養者資格」では、判断の物差しが根本から異なります。知らずに手続きを進めた結果、ある日突然健康保険の資格を遡及抹消され、数十万円単位の保険料請求や医療費の自主返還を迫られる深刻なトラブルも現場で多発しています。本稿では、制度の根幹にある力学と実務上の分岐点を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税制上の扶養(配偶者控除)は「合計所得金額48万円以下」が基準だが、社会保険の扶養(130万円の壁)は「経費の認められ方」が保険者ごとに全く異なる。
- 要点2:社会保険では「売上そのもの」で見なされるか「原材料費等の直接的経費のみ」しか引けない組合が多く、確定申告上の青色申告特別控除や減価償却費は控除できない。
- 要点3:パートとの掛け持ちや開業届の提出有無により扶養から外れるタイミングが異なるため、加入先健保の独自規約の事前確認が世帯防衛の成否を分ける。
【2026年最新】個人事業主の扶養ルール|税制と社会保険に横たわる「2つの境界線」
個人事業主が扶養の枠内で活動を継続しようとする際、まず整理すべきは「税制上の扶養」と「社会保険上の扶養」が完全に別個の法体系で運用されている事実です。ここを混同することが、すべての計算狂いの発端となります。
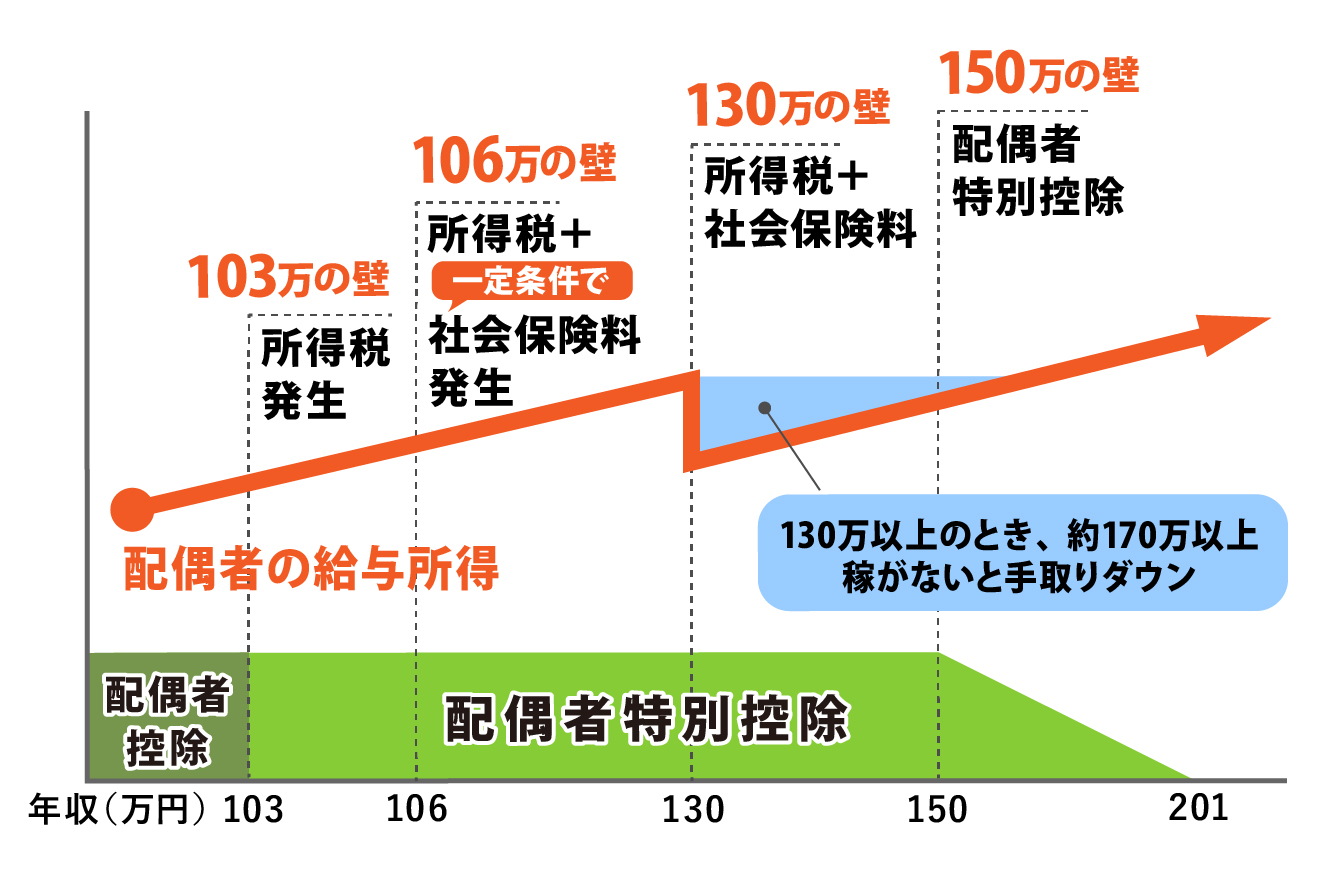
税制上の扶養における基準値は、基礎控除や配偶者控除の算定根拠となる「合計所得金額48万円」です。事業所得は「総収入金額 - 必要経費」で計算され、さらに青色申告を行っている場合は最高65万円(電子申告・e-Tax利用時)の青色申告特別控除を差し引くことができます。つまり、経費を引いた後の利益が113万円以下であれば、青色申告特別控除65万円を差し引いて所得48万円以下に収まり、配偶者控除を満額受けることが可能です。また、配偶者特別控除の仕組みがあるため、所得が48万円を超えても段階的に控除枠が残る構造になっています。
一方、はるかに厳格であり家計への打撃が大きいのが、健康保険や国民年金に関わる「社会保険の130万円の壁」です。年収見込みが130万円以上になると被扶養者の認定から外れ、自身で国民健康保険料と国民年金保険料(第1号被保険者)を支払わなければなりません。年間で約30万〜40万円前後の固定支出が突発的に発生するため、手取り収入が激減する「逆転現象」の最大の引き金となります。

売上か所得か?社会保険「130万の壁」に潜む経費認定の落とし穴
読者の多くが直面する疑問が、「社会保険の130万円判定は売上で見られるのか、それとも所得なのか」という点です。結論から言えば、「保険者(全国健康保険協会=協会けんぽ、または各企業の健康保険組合)の規約によって判断基準が根底から異なる」というのが偽らざる実態です。
税務署に対する確定申告では認められる正当な経費であっても、健康保険組合の審査においては「一切経費として認めない」あるいは「原材料費など売上に直結する原価のみに限定する」とする組合が多数を占めます。この社会保険で経費が認められない背景には、健康保険法が規定する「被扶養者とは、主として被保険者の収入によって生計を維持している者」という厳格な生活実態主義があります。健康保険法における収入とは、税制上の課税対象所得ではなく「将来に向かって継続的に生活費に充当できる総現金収入」と定義されているためです。
具体的に、健康保険の審査で否認されやすい代表的な経費項目は以下の通りです。
・減価償却費:現金の実際の支出を伴わない会計上の費用であるため、ほぼ全ての健保で除外されます。
・青色申告特別控除(55万円・65万円):税法上の特典に過ぎず、実支出を伴わないため社会保険の収入控除としては一切カウントされません。
・地代家賃・水道光熱費・通信費:事業専用割合(按分)を主張しても、私生活との混混同が排除できないとして否認される事例が相次いでいます。
・接待交際費・旅費交通費:事業存続に不可欠な直接原価とは見なされず、差し引きを認めない組合が目立ちます。
例えば、デザイン業で年間売上が200万円、家賃按分や通信費、減価償却などで経費を100万円計上し、税務上の所得を100万円に抑えていたとします。税制上は配偶者特別控除の対象になり得ても、夫の会社の健康保険組合が「売上総額から控除できるのは外注費などの直接原価のみ」と定めていた場合、経費控除が通らず「収入200万円」と判定され、130万円の壁を突破して扶養を強制解除されます。
【比較データ】税法上の扶養と社会保険の扶養|判定基準と経費の扱い一覧
両制度の決定的な差異を明確にするため、主要な判定項目と経費算入の可否を以下の比較表にまとめました。自身の申告書と照らし合わせ、どの基準に抵触しているかを精査してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税法上の扶養(配偶者控除) | 合計所得金額48万円以下(給与換算103万円以下相当) | 過去1年間(1月1日〜12月31日)の実績ベースで判定 | 青色申告特別控除(最大65万円)が利用可能なため、実質利益113万円まで非課税枠を維持できる。 |
| 社会保険の扶養(協会けんぽ) | 年間見込み収入130万円未満(月額108,334円未満) | 総収入から「直接的必要経費」のみを控除した額 | 大企業健保よりは経費認定が柔軟な傾向だが、青色申告特別控除や減価償却費は控除不可。 |
| 社会保険の扶養(企業単一健保) | 売上総額130万円未満、または総収入-原価のみ | 「個人事業主・自営業者は一律扶養不可」とする健保も存在 | 組合独自の規約(内規)が法的に優先される。経費を一切認めず「売上=収入」とする健保が散見される。 |
| 住民税非課税世帯の判定基準 | 前年所得45万円以下(東京23区・1級地等の単身・扶養なし基準) | 自治体ごとの級地區分(1級地〜3級地)により38万〜45万円で変動 | 所得税(48万円)より基準が3万円ほど厳しい。給付金や自治体補助の対象判定に直結する。 |
【実態検証】「妻がフリーランス」家庭の現場告白と健保組合ごとの格差
都内のIT関連企業に勤務する夫を持つ30代のWebライター女性の手記やコミュニティでの相談事例からは、制度の運用実態に翻弄されるリアルな苦悩が浮き彫りになっています。
「確定申告で青色申告特別控除を使い、所得を70万円程度に抑えていたため完全に油断していました。秋の被扶養者資格確認調査で、夫の健保から直近3年分の確定申告書控えと収支内訳書の提出を求められ、通信費やカフェ代を経費から外されて『年間実質収入150万円』と算出されました。その結果、1年前まで遡って扶養資格を取り消され、国保への加入手続きと過去の医療費3割負担分の返還請求書が届き、貯金から一気に50万円近くが吹き飛びました」(30代女性・取材談話より)
協会けんぽの扶養条件においては、公式の質疑応答等で「その事業を行うための直接的必要経費(原材料費、仕入高、外注加工費など)は総収入から控除できる」旨が示されています。しかし、IT系や金融系などの大手企業単一健康保険組合では、「開業届を提出して個人事業主として活動している時点で、独立した事業者とみなし扶養認定しない」と明確に規約で定めている事例すらあります。
また、「パート・アルバイトと個人事業主の掛け持ち」をしているケースでは、さらに複雑化します。パートの給与収入(給与所得控除前の額面)と事業収入から直接経費を引いた額が合算され、将来に向かって月収108,334円(年換算130万円)を超える状態が継続すると判断された時点で資格喪失となるため、月ごとの受注コントロールが極めてシビアになります。
一般に知られていない盲点とネットの誤解|扶養から外れるタイミング
ネット上の情報掲示板やSNSでは、「年間売上が130万円を超えなければ絶対に安全」「確定申告の時期にだけチェックされる」といった誤った言説が流布していますが、これは明白な誤認です。
第1の盲点は、「扶養から外れるタイミング」です。税制上の扶養は毎年1月1日から12月31日までの1年間の実績で事後判定されます。しかし、社会保険の扶養判定は「事後」ではなく「現状および将来の見込み」で常時行われます。例えば、突発的な大型案件を受注して単月で30万円の売上が発生し、それが3ヶ月連続した時点で「年間130万円以上の恒常的収入見込み」と判断され、その年の途中であっても扶養削除届の提出を義務付けられるケースがあります。
第2の盲点は、「住民税非課税世帯の判定における個人事業主のハードル」です。住民税の均等割が非課税となる基準は、自治体によって異なりますが、単身または扶養親族がいない場合で「前年の合計所得金額45万円以下」(東京23区等の1級地)です。所得税の基礎控除ライン(48万円)より3万円低く設定されているため、「確定申告で所得税はゼロになったが、住民税の均等割通知(約5,000円)が届き、住民税非課税世帯向けの各種優遇措置から外れてしまった」という見落としが頻発しています。
【プロの結論】扶養内維持vs自立拡大|心理的境界線と失敗しない選択基準
個人事業主として活動する配偶者が「扶養内に留まるべきか、それとも外れて突き抜けるべきか」を巡っては、単なる損得勘定を超えた家族構造や心理的アプローチの精査が必要です。
社会学や家族心理学の領域では、長年「配偶者控除」や「第3号被保険者制度」が世帯主への経済的従属を固定化させ、家庭内での心理的バウンダリー(境界線)を曖昧にさせる温床になっていると指摘されてきました。「夫の扶養から外れると損をするから」という理由で売上を人為的にセーブする行為は、自身のスキルアップの機会損失であると同時に、家計における意思決定権の不均衡を無意識に受け入れる心理的ブレーキとしても作用します。
年間売上130万円前後で足踏みをする「働き損ゾーン」が存在することは事実です。しかし、事業所得が200万円を超えてくると、国民健康保険料や国民年金を自前で納付しても世帯手取りは確実にプラスへと転じます。何より、将来受け取れる年金額(国民年金の満額受給や将来の厚生年金化等)の基盤が確立され、一人の独立した職業人としての社会保障上の自立が手に入ります。
【扶養内維持を徹底すべき人】
・育児や介護など家庭環境の制約が大きく、稼働時間をこれ以上増やせない人
・売上原価がほとんど発生せず、必要経費の大部分を按分費用に頼っている職種(ライター、翻訳者、オンライン講師等)
・配偶者の加入している健保組合が「経費控除を一切認めない」厳格な規約を持つ人
【扶養を外れて突き抜けるべき人】
・仕入れや外注費が恒常的に発生し、事業スケールが見込める物販・制作業などの人
・クライアントからの引き合いが強く、受注制限をかけることで信用毀損のリスクがある人
・世帯主の収入に依存せず、自身の名義で信用力(融資や賃貸契約)を構築していきたい人
【個人事業主の扶養内】に関するよくある質問(FAQ)
Q1:妻が個人事業主で夫の扶養に入っている場合、確定申告は必須ですか?
A1:基礎控除額(所得税は48万円)を超える所得がある場合は、確定申告の法的義務があります。また、所得が48万円以下であっても、夫の勤務先に提出する「配偶者控除等申告書」の証明資料として、または健康保険の扶養資格維持(検認)の際に確定申告書の控えの提出を求められるケースが大半であるため、事業を行っている以上は確定申告をしておくことが実務上不可欠です。
Q2:青色申告特別控除の65万円を引いて130万円未満になれば、社会保険の扶養に入れますか?
A2:入れない可能性が極めて高いです。青色申告特別控除は税制上の特典であり、社会保険の審査では「実際の現金の支出を伴わない帳簿上の控除」として扱われます。社会保険の扶養判定では青色申告特別控除を差し戻した金額(実際の総収入から直接原価等を引いた額)で130万円未満であるかを審査されます。
Q3:開業届を税務署に出しただけで夫の社会保険の扶養から外れるというのは本当ですか?
A3:加入している健康保険組合の規約次第で十分に起こり得ます。公的機関の「協会けんぽ」では開業届の提出のみをもって即座に扶養抹消とすることはありませんが、民間大手企業などの「単一健康保険組合」の中には、「個人事業主として開業届を提出した者は事業主として自立したものとみなし、収入額にかかわらず被扶養者の資格を認めない」と明文化している組合が実在します。開業届を出す前に配偶者の健保規約の確認が必須です。
まとめ:制度の罠を見極め、世帯の手取り最大化を実現する指針
個人事業主が扶養の範囲内で活動を設計するにあたっては、「税務署が認めるルール」と「健康保険組合が定めるローカルルール」に決定的な乖離がある現実を冷徹に受け止める必要があります。確定申告上の数字だけで安心していると、ある日突然の扶養資格剥奪によって予期せぬ多額の支出を強いられる危険が常に潜んでいます。
目先の社会保険料負担を回避するために意図的な売上抑制を続けるのか、それとも一時的な手取り減少のリスクを呑んで事業規模を拡大し世帯手取りと個人の経済的自立を勝ち取るのか。加入先健保の規約を隅々まで確認した上で、長期的な世帯全体のライフプランに即した賢明な選択を下してください。 (出典: 個人 事業 主 扶養 内(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。