保証とは?保障・補償との違いや連帯保証人のリスクを徹底解説
家電製品の購入から賃貸物件の契約、就職時の手続きまで、生活のあらゆる場面で目にする「保証」という言葉。耳慣れた単語ですが、同音異義語である「保障」や「補償」との使い分けを曖昧にしたまま使っている人は少なくありません。
安易に「保証人」を引き受けて人生を一変させる負債を背負ってしまうトラブルや、製品の初期不良で泣き寝入りするケースなど、正しい定義を知らないことで被る不利益は甚大です。契約社会で自分の身を守るために知っておくべき「保証」の本質と法的ルールを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「保証」は人や物の確実性を請け合う行為であり、権利を守る「保障」や損害を埋め合わせる「補償」とは明確に区別される。
- 要点2:「連帯保証人」は主債務者と同等の重い返済義務を負い、「催告の抗弁権」「検索の抗弁権」を持たないため極めてリスクが高い。
- 要点3:民法改正により個人の保証契約には上限額(極度額)の設定が義務付けられ、賃貸契約や債務保証のルールが大きく保護寄りへと整備された。
【基礎知識】「保証」の本来の意味と日常会話・ビジネスでの使い方・例文
「保証」の基本的な意味は、「間違いがない、大丈夫であると請け合うこと」や「万が一の事態が発生した際に責任を負うこと」です。対象となる物や人の品質・地位・債務履行について、確実性を担保する行為全般を指します。
日常会話やビジネスシーンにおける「保証」の意味・例文・使い方としては、以下のような表現が一般的です。
・「彼の誠実な人柄は私が保証します」(人物の信頼性を請け合う)
・「このスマートフォンのバッテリーは通常使用で1年間保証されている」(製品の性能持続を約束する)
・「友人の銀行融資において債務保証を引き受けた」(万が一の返済責任を担保する)
企業活動における「品質保証(QA:Quality Assurance)」の業務内容も、この概念に根ざしています。QA部門は開発から製造・出荷に至るすべてのプロセスを監視し、提供する製品やサービスが要求仕様と安全基準を満たしているかを検証することで、顧客に対する「品質の請け合い」を組織的に成立させています。
【決定版】「保証」「保障」「補償」の決定的な違いと使い分けの基準
日本語には「ホショウ」と読む同音異義語が主に3つ存在し、それぞれ法的な意味合いや使用コンテキストが全く異なります。ビジネス文書や公的書類で誤用すると信用失墜につながるため、以下の基準で整理しましょう。
1. 保証(Guarantee / Warranty)
人や物の状態・品質・約束の履行に責任を持つこと。「品質保証」「身元保証」「債務保証」などが該当します。
2. 保障(Security / Safeguard)
好ましい状態や権利を害されないよう保護・維持すること。「社会保障」「安全保障」「最低生活保障」のように、国家や社会システムが国民の基本的人権や平和を守る文脈で多く用いられます。
3. 補償(Compensation / Indemnity)
生じた損失や損害を金銭などで埋め合わせること。「損害補償」「労働災害補償」「立ち退き補償」のように、被ったマイナスをプラスマイナスゼロの状態に戻すための金銭的補填を指します。
「メーカーが品質を保証した製品で事故が起き、利用者の安全を保障できなかったため、被害額を補償した」という一文を覚えると、3つの概念の相違点が極めて明快に把握できます。
【身近なトラブル】メーカー・製品保証の期間と保証書を紛失した時の対処法
家電やデジタルガジェット、自動車などを購入した際に付帯する「メーカー保証(製品保証)」は、規定の期間内に取扱説明書通りの正常な使用で故障した場合、無償で修理・交換を受けられる制度です。
一般的な製品保証期間は1年間に設定されているケースが多いものの、近年はメーカー直販サイトでの購入や会員登録によって保証期間が2〜3年に延長されるサービスも増えています。一方で、落下による破損や水没、改造による故障などは期間内であっても有償修理となる「免責条項」に指定されているのが通例です。
保証期間中に修理を依頼する際、多くの人が直面するのが「保証書の紛失」です。紙の保証書が見当たらない場合でも、以下のエビデンスがあれば無償対応してもらえるケースが少なくありません。
・クレジットカードの決済履歴やオンラインショップの購入履歴画面
・店舗発行のレシートや領収書(購入日・店舗名・型番が明記されたもの)
・製品シリアル番号によるメーカー側の出荷管理データ(Apple製品等)
紛失に気付いた段階で購入店舗やメーカーのサポート窓口に事情を説明し、購入証明となる代替データを提示するのが有効な対処法です。
【法的な罠】「保証人」と「連帯保証人」の違い|催告・検索の抗弁権と背負うリスク
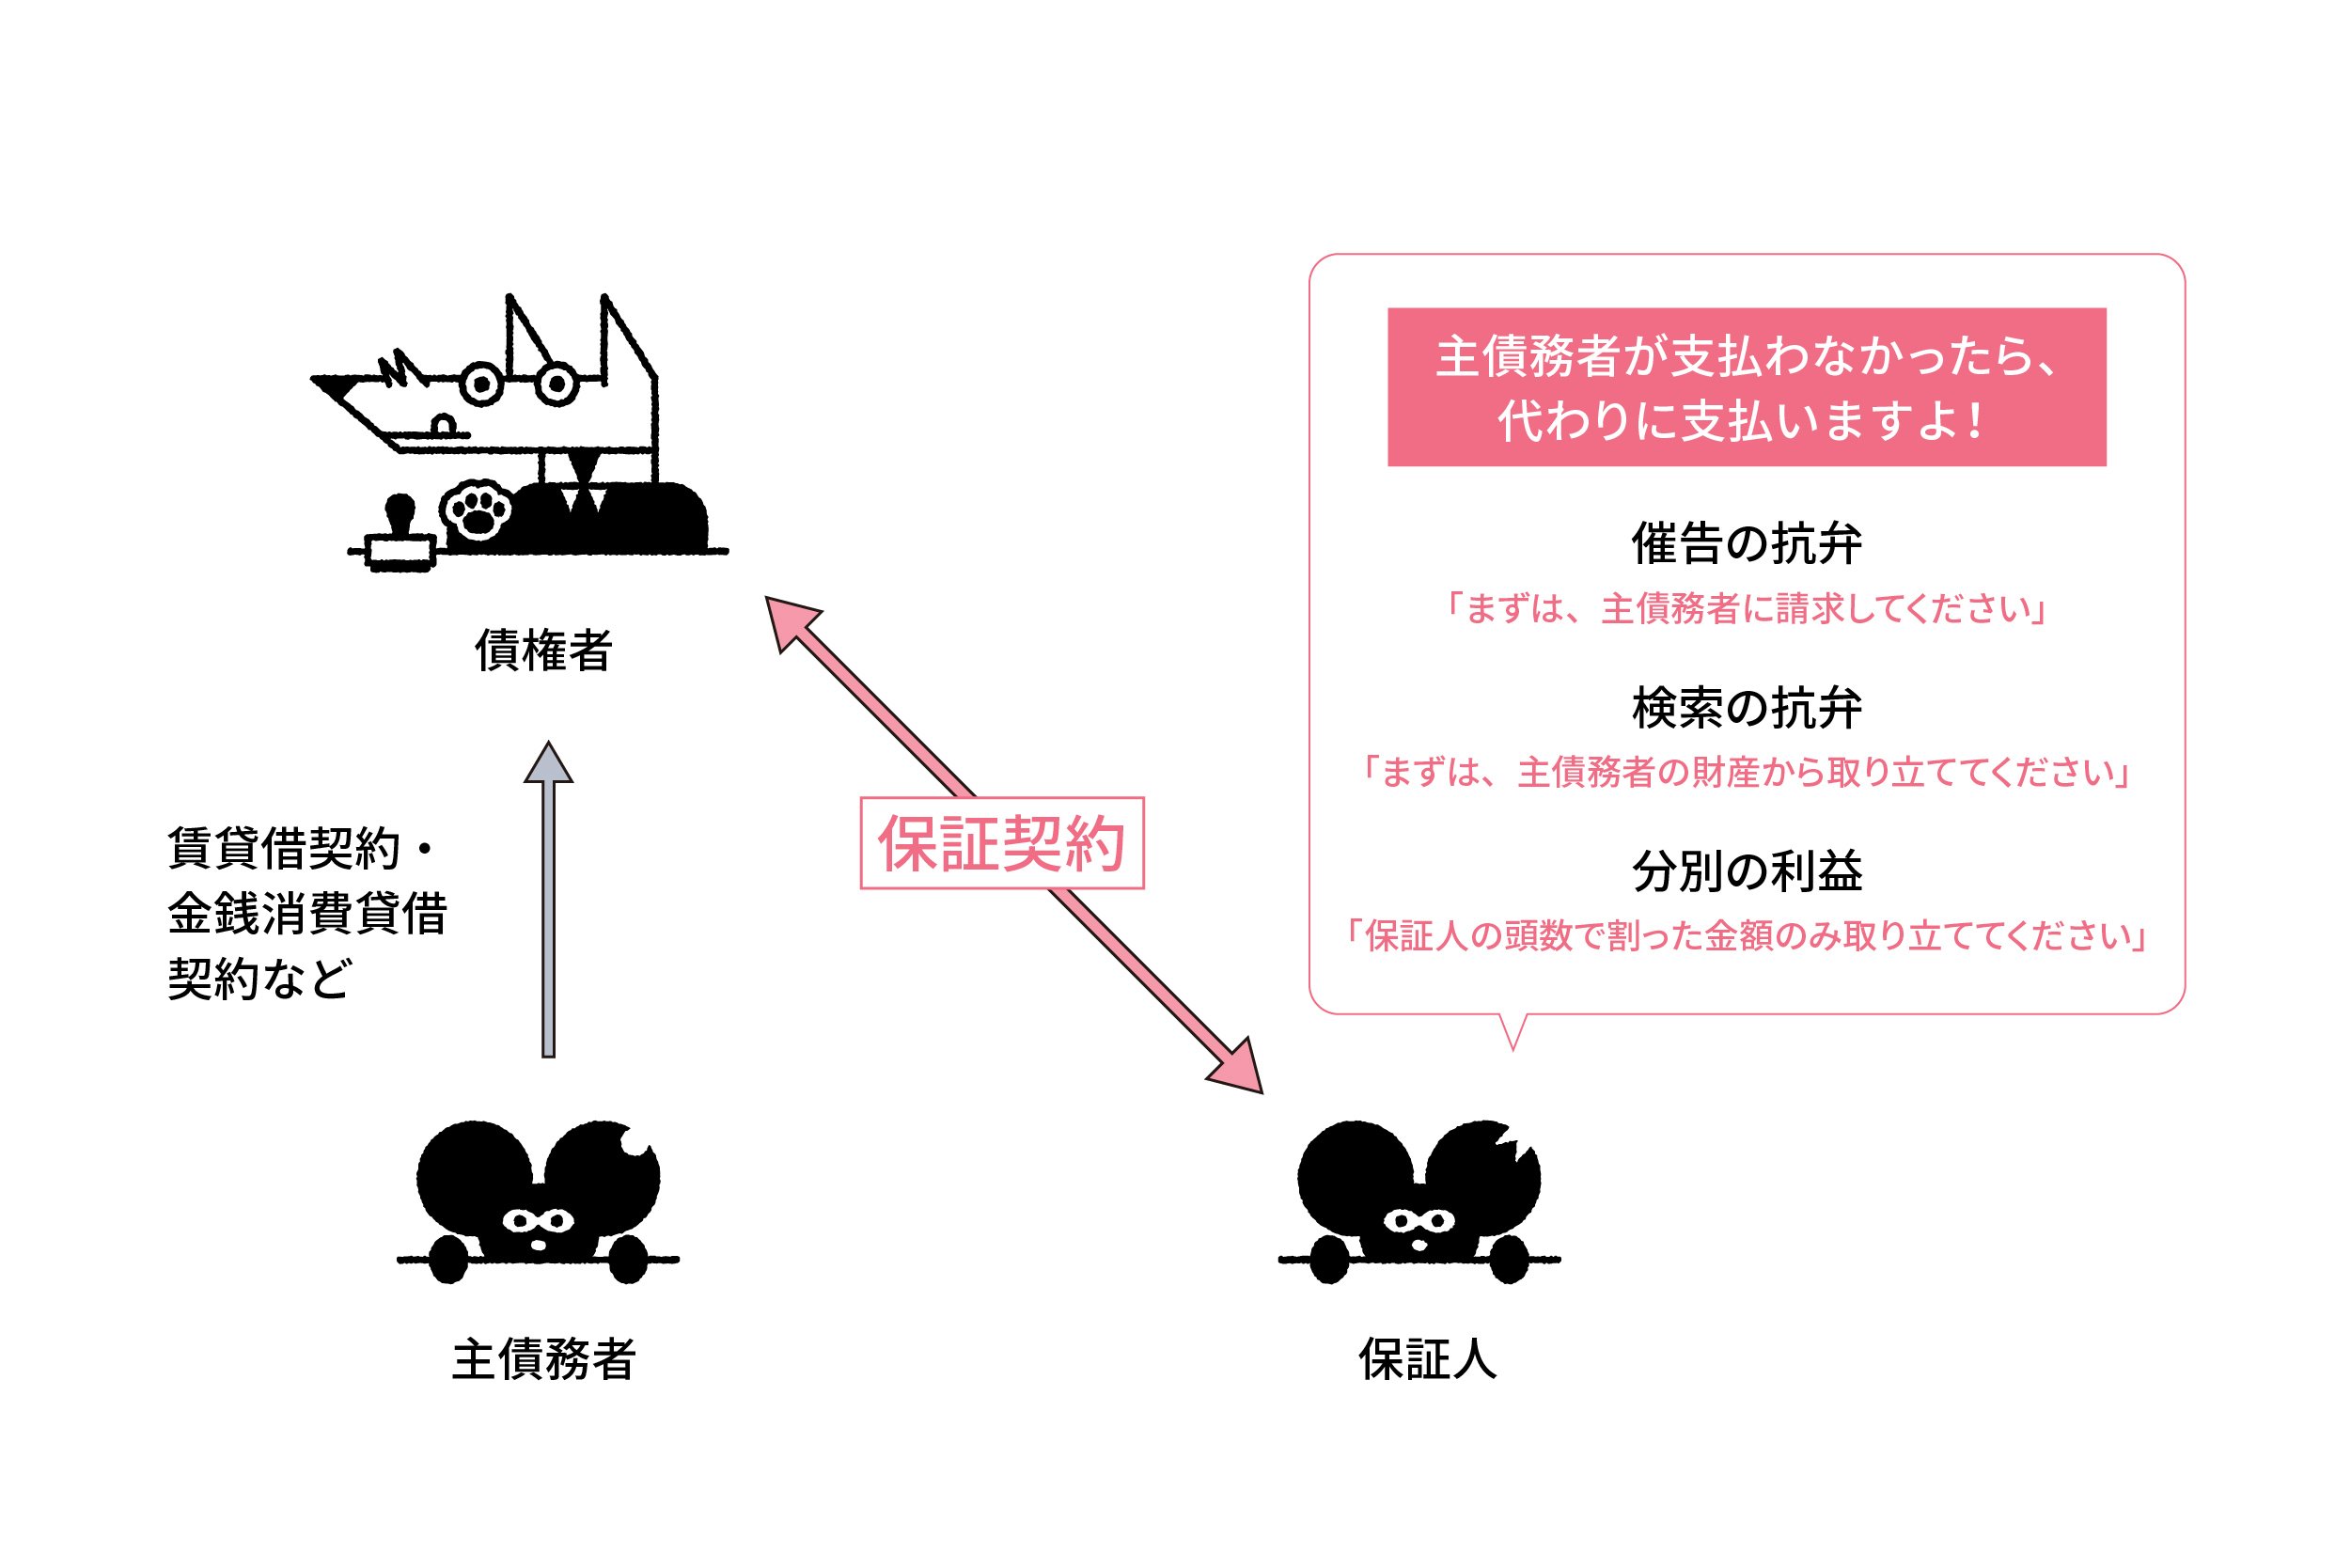
金銭消費貸借契約などで主債務者が支払いを怠った場合に備えるのが「債務保証の仕組み」です。しかし、「保証人」と「連帯保証人」には法律上、天と地ほどの責任差が存在します。
通常の「保証人」には、法律で以下の2つの強力な防御権が認められています。
・催告の抗弁権(さいこくのこうべんけん):債権者から請求された際、「まず主債務者に請求してください」と主張できる権利。
・検索の抗弁権(けんさくのこうべんけん):「主債務者に返済可能な財産があるから、そちらを先に差し押さえてください」と主張できる権利。
さらに通常の保証人には、複数人いる場合に人数で頭割りして負担する「分別の利益(ぶんべつのりえき)」も存在します。
対照的に「連帯保証人」にはこれらの権利が一切ありません。主債務者が雲隠れしたわけでもなく財産を持っていても、債権者から請求された時点で直ちに全額を支払わなければならない立場に置かれます。実質的に「自分が借金した」のと法的に同義であり、これが連帯保証人を引き受ける最大の破滅リスクです。
【知っておくべき法改正】民法改正による個人保証ルールと「極度額」の義務化
かつての日本社会では、経営者の親族や知人が過大な保証債務を背負わされて自己破産に追い込まれる悲劇が後を絶ちませんでした。この社会問題を是正するため、民法改正によって個人保証に関するルールが抜本的に強化されています。
最も重要な変更点は、「個人根保証契約(こじんねほしょうけいやく)における極度額の明義義務化」です。極度額とは「保証人が支払う責任の上限金額」の定義であり、契約書面上に具体的な金額が明記されていない個人保証契約は法律上無効となります。
賃貸住宅の賃貸借契約における家賃保証や、事業資金の継続的な融資保証など、将来発生する不特定の債務を保証させる場合、書面(または電磁的記録)で極度額を定めていない契約は一切効力を持ちません。これにより、個人の保証人が無限に膨らむ債務を背負わされる事態に一定の歯止めがかけられました。
【暮らしと仕事の実務】賃貸保証会社の審査・役割と身元保証人の責任範囲
不動産賃貸や企業への就職時にも、独自の保証システムが稼働しています。
現在、賃貸物件の契約では親族を連帯保証人に立てる代わりに「賃貸保証会社」の利用を必須とする物件が主流です。賃貸保証会社の主な役割は、入居者が家賃を滞納した際にオーナーへ家賃を立て替え払いすることにあります。審査では信販系・協会系・独立系などの基準に基づき、過去の家賃滞納歴やクレジットカードの信用情報(CIC等)、現在の雇用形態や年収が厳格にチェックされます。
また、就職や転職の際に提出を求められる「身元保証人」についても誤解が多く見られます。身元保証人は従業員が会社に重大な損害を与えた場合の賠償責任を担保するものですが、その責任範囲は「身元保証に関する法律」によって厳密に制限されています。
身元保証の有効期間は原則として最長5年間(更新がない限り自動終了)であり、会社側にも従業員の監督責任が問われるため、損害賠償請求額がそのまま全額認められるケースは稀です。さらに前述の民法改正以降は、身元保証契約においても極度額の合意がなければ契約自体が無効となる点も押さえておく必要があります。
【保証とは】に関するよくある質問(FAQ)
Q1:口約束でも保証人契約は成立してしまいますか?
A1:成立しません。民法の規定により、保証契約は「書面または電磁的記録(電子契約など)」で締結しなければ法的効力を生じないと定められています。口頭で「代わりに払うよ」と伝えただけでは法的な保証契約は無効です。
Q2:連帯保証人を途中で辞めることは可能ですか?
A2:原則として、債権者(銀行や大家など)の同意がない限り一方的に辞任・解約することはできません。別の十分な資力を持つ連帯保証人を立てるなど、債権者が納得する代替案を提示して承諾を得る必要があります。
Q3:フリマアプリで買った中古品でもメーカー保証は使えますか?
A3:メーカーの規約によって大きく異なります。「正規販売店で購入された一次購入者のみ有効(転売時は無効)」と明記している企業が多い一方、購入レシート原本や譲渡証明があれば対応するメーカーもあります。購入前にメーカーの保証規定を確認することが重要です。
まとめ:契約書への安易なサインは厳禁!正しい知識で身を守る
「保証」は社会取引の円滑化や消費者の権利保護を支える重要なインフラであると同時に、法的な位置づけを誤認すると致命的な金銭リスクを招く両刃の剣です。
特に「連帯保証人」への就任を求められた際は、情に流されることなく法的な意味を冷徹に見極めなければなりません。日常の買い物から不動産契約、ビジネスの取引に至るまで、署名・押印する書類にどのような「保証」が含まれているのかを正確に把握し、適切な判断を下す姿勢が求められます。 (出典: 保証 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。