国の教育ローン審査落ちの理由とは?2026年最新の対策を徹底検証
大学や専門学校への進学を控える受験生の親御さんにとって、最大のハードルの一つが「まとまった教育資金の確保」です。民間の教育ローンに比べて固定金利で安心感があり、公的な後ろ盾がある「国の教育ローン(日本政策金融公庫の教育一般貸付)」は、毎年数十万件の相談が寄せられる教育資金調達の頼みの綱となっています。
しかし、公的なセーフティネットという位置づけから「申し込めば誰でも借りられる」と過信していると、予期せぬ審査落ちという現実に直面しかねません。入学金の納付期限が迫るなかで否決通知が届いたときの焦りは計り知れないものです。本稿では、2026年の最新融資基準を踏まえ、審査に落ちる決定的な背景から年収制限、信用情報の落とし穴、そして奨学金との賢い併用法までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国の教育ローンは「年収の上限枠」がある公的融資であり、年収が高すぎても低すぎても審査落ちのリスクが生じる。
- 要点2:否決の二大要因は「クレジットカードや携帯電話の支払い遅延(個人信用情報)」と「公共料金・家賃の滞納履歴」。
- 要点3:合格発表前の早期申し込みが可能であり、JASSO奨学金との併用やひとり親家庭向けの金利優遇制度を活用するのが鉄則。
【2026年最新】国の教育ローンの基本スペック|金利動向と限度額
国の教育ローンを運営しているのは、政府系金融機関である日本政策金融公庫です。民間の銀行が提供する変動金利型の教育ローンとは異なり、長期固定金利を採用している点が最大の特徴といえます。
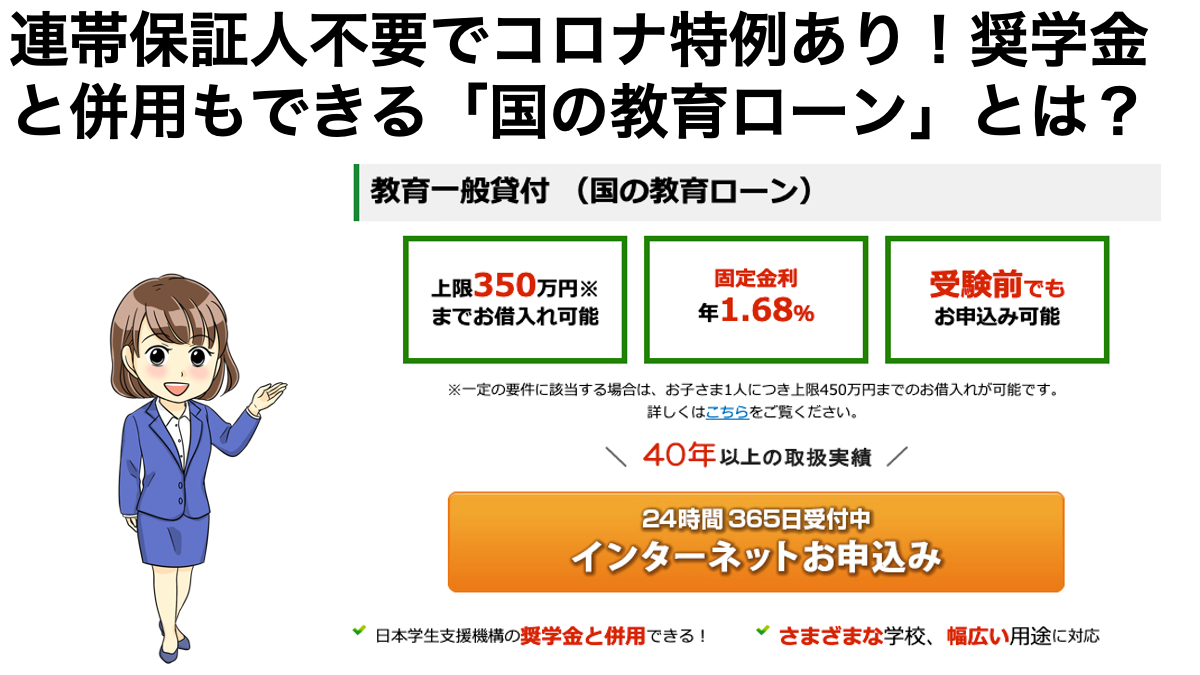
融資限度額は原則として子ども1人につき350万円以内ですが、自宅外通学や一定の留学資金、大学院への進学といった特定要件を満たす場合は、最高450万円まで枠が拡大されます。返済期間は最長18年とゆとりを持った設計が可能で、在学中は利息のみを支払う「元金据置」にも対応しています。
金融引き締め局面を背景に民間ローンの金利がじわじわと上昇傾向を見せるなかでも、国の教育ローンは依然として低水準な固定金利を維持しています。完済までの返済総額をあらかじめ確定できるため、家計の長期計画が立てやすいというメリットは、不透明な経済情勢において心強い味方となります。
なぜ否決される?国の教育ローンで審査に落ちる決定的な理由
「低所得世帯を支援する公的制度なのだから、審査は民間より甘いはずだ」という思い込みは非常に危険です。ネット上でも「国の教育ローンの審査は厳しい」という声が散見されますが、そこには明確な審査落ちのパターンが存在します。公庫が融資可否を判断する際、最も注視しているのは毎月の返済を確実に継続できる人物かどうかという一点です。
融資を否決される主な要因は、大きく以下の3点に集約されます。
第1に、個人信用情報機関(CICやJICC)に記録された金融事故です。過去数年以内にクレジットカードの引き落とし不能、カードローンの延滞、スマートフォンの端末分割代金の未払いなどがあると、事故情報(いわゆるブラックリスト状態)として登録され、即座に審査落ちのトリガーとなります。「たった1回のうっかり遅延」であっても、直近3か月以内の未納は致命傷になりかねません。
第2に、公共料金や住居費の支払い状況です。国の教育ローンの審査では、預金通帳の原本やコピーの提出が求められ、直近6か月分の公共料金(電気・ガス・水道)や家賃、住宅ローンの引き落とし実績を厳格にチェックされます。口座残高不足で支払いが遅れがちだったり、督促状でコンビニ払いしていたりする痕跡があると、「金銭管理がルーズで返済能力に疑問あり」と見なされます。
第3に、他社借入の総量と収入のアンバランスです。消費者金融やリボ払いの残高が高額な場合、年間返済額が現在の世帯年収を圧迫していると判定され、貸し倒れリスクが高いと判断されてしまいます。
年収制限の境界線|上限ラインと下限の基準
国の教育ローンには、民間のローンにはない独特の年収制限(所得上限)が設けられています。困窮している家庭への支援を優先する政策融資であるため、世帯年収が規定の基準を超えている場合は申し込み自体が受け付けられません。
上限額は扶養している子どもの人数によって段階的に定められています。
・子ども1人の場合:給与所得者の世帯年収上限は790万円(自営業者の所得は600万円)
・子ども2人の場合:給与所得者の世帯年収上限は890万円(自営業者の所得は690万円)
・子ども3人の場合:給与所得者の世帯年収上限は990万円(自営業者の所得は790万円)
ただし、世帯年収がこの上限を超えている場合でも、自宅外通学や親の介護費用負担、勤務先倒産による減収見込みなど、公庫が定める「特例要件」に該当すれば年収上限が990万円(所得790万円)まで緩和されるケースがあります。
一方で、気になる「年収の下限」については、公式な足切りラインは明示されていません。ただし、返済シミュレーション上、借入希望額に対する年間の返済比率(年間返済額÷手取り年収)が30〜35%を超えると、安定収入がないと判断されて否決される可能性が高まります。アルバイトやパート収入のみで生計を立てている場合は、後述する連帯保証人の立て方や借入額の圧縮が不可欠です。
審査期間はどのくらい?結果が「いつ届く」のか不安な方へのタイムライン
受験期における最大の不安要因が「申し込みから入金までにどれくらい日数がかかるのか」という点です。結論から言うと、申込書の提出から実際に口座へ資金が着金するまでには、通常期で約2〜3週間、秋から冬にかけての繁忙期(10月〜3月)には1か月程度の日数を見込んでおく必要があります。
申し込みから融資実行までの大まかなスケジュールは以下の通りです。
① Webまたは郵送での申し込み手続き完了
② 公庫による審査実施(約1〜2週間)
③ 審査結果の通知(電話または郵送)
④ 契約書類(借用証書など)の返送(約1週間)
⑤ 指定口座へ融資金の一括振り込み(返送確認後、数日以内)
多くの親御さんが誤解しがちですが、国の教育ローンは合格通知を受け取る前の段階から仮申し込みが可能です。「進学先が決まってから申し込む」のでは、私立大学の入学手続き金(一般的に合格発表から1〜2週間以内の納付)に到底間に合いません。受験校の入試日程を逆算し、秋の段階で上限額を想定して申し込んでおくことが、資金ショートを防ぐ最大の自衛策となります。
保証人なしで借りる方法と「ひとり親家庭」への手厚い優遇
公的ローンを組む際、周囲に頼れる親族がいない場合に大きなハードルとなるのが連帯保証人の確保です。しかし、国の教育ローンは保証人なしでも利用可能な仕組みが整えられています。
その代わりに利用するのが「公益財団法人教育資金融資保証基金」による機関保証です。融資を受ける際に一定の保証料を一括で差し引かれる(借入額から相殺される)形をとることで、身内に保証人を頼む気兼ねなく単身で契約を結ぶことができます。
さらに、セーフティネットとしての使命を持つ公庫では、ひとり親家庭(母子家庭・父子家庭)や低所得世帯に向けた特別な優遇措置を展開しています。
・優遇金利の適用:通常金利から年0.4%程度の金利引き下げ
・保証料の軽減:保証基金を利用する場合の保証料が通常よりも大幅に割り引かれる(約3分の2に減額)
・返済期間の延長:最長返済期間が通常よりも長めに設定可能
これらの優遇を受けるには、児童扶養手当証書や住民票などの公的証明書の提出が必要となりますが、家計への負担を極限まで抑えて進学を実現できる極めて強力な制度です。
奨学金との賢い併用術と知っておくべき評判・デメリット
教育資金の調達といえば、日本学生支援機構(JASSO)の奨学金が真っ先に思い浮かびます。実のところ、国の教育ローンとJASSO奨学金は併用が可能であり、両者を組み合わせる戦略こそが教育費プランの王道です。
両者の最大の違いは「契約者」と「資金を受け取るタイミング」にあります。
国の教育ローンは「親」が借り、入学前のまとまった入学金・前期授業料として一括で手元に入ります。一方、奨学金は「学生本人」が借り、入学後の毎月定期的な振込によって日々の生活費や通学費を賄います。つまり、「入学前の初年度納付金は国の教育ローンで突破し、入学後のランニングコストは奨学金で補う」という住み分けが最も合理的です。
一方で、国の教育ローンの評判やデメリットについても冷静に見極めておく必要があります。
・借入金利が固定である安心感の裏返し:超低金利時代においては民間のネット銀行の変動金利プランの方が表面金利が低い場合がある。
・追加融資のハードル:2年目以降に再び融資を受けたい場合、前回の返済実績を含めて再度厳格な審査が行われる。
・親の返済負担:定年退職の時期と返済期間が重なると、老後資金を圧迫するリスクをはらんでいる。
借り入れを決める前に、公庫の公式サイトで提供されている返済シミュレーションを活用し、毎月の元利均等返済額が家計の許容範囲に収まるかを綿密に試算しておくことが肝要です。
審査通過率を跳ね上げる!必要書類のチェックリストと直前対策
審査をスムーズに通過し、手戻りによるタイムロスをなくすためには、提出書類の完璧な準備が欠かせません。公庫から提出を求められる必要書類は以下の通りです。
1. 借入申込書:Web入力または郵送用紙での記入。
2. 身分証明書:運転免許証またはマイナンバーカードの写し。
3. 世帯全員の住民票の写し:マイナンバー記載なし、本籍地・続柄が記載された発行後3か月以内のもの。
4. 所得を証明する書類:給与所得者は源泉徴収票または確定申告書の控え、自営業者は直近の確定申告書控え(青色・白色)。
5. 公共料金の支払状況を証明する通帳コピー:直近6か月分以上の引き落とし履歴がわかる通帳の表紙および記帳ページ。
6. 学資金の使い道を証明する書類:合格通知書、受験票、学費納付書、パンフレットの募集要項など。
直前対策として最も大切なのは、申し込み前の半年間、携帯料金や公共料金の支払期日を1日たりとも破らないことです。また、もし少額のカードローンやキャッシング残高があるならば、可能であれば申し込み前に全額繰り上げ返済し、借入枠そのものを解約しておくことが審査通過率を劇的に引き上げる秘訣です。
【国の教育ローン】に関するよくある質問(FAQ)
Q1:過去にクレジットカードの支払いが数日遅れたことがありますが、審査に通りますか?
A1:数日程度の遅れですぐに引き落としが確認でき、信用情報機関に異動情報(事故情報)が登録されていなければ通る可能性はあります。ただし、直近6か月以内に複数回の遅延があったり、電気や水道の督促状が届いていたりする場合は厳しく判定される傾向にあります。不安な場合は、ご自身の情報をCICやJICCで事前に開示請求して確認することをおすすめします。
Q2:不合格になって進学しなかった場合、融資はどうなりますか?
A2:合格発表前に申し込んで融資が決定していたとしても、進学先が変更になった場合や進学を取りやめた場合は、融資実行前であれば手数料なしでキャンセルが可能です。別の併願校に進学する場合は、学校名と必要額の変更手続きを行えば融資を継続できます。
Q3:祖父母が孫のために国の教育ローンを申し込むことはできますか?
A3:原則として融資対象となるのは学生の「主たる扶養者(父母など)」です。ただし、両親がいない場合や、実質的に祖父母が孫を扶養して学費を負担している実態が確認できる公的証明書(同一世帯の住民票や健康保険証の扶養関係など)があれば、祖父母名義での申し込みが認められるケースもあります。
まとめ:教育費の壁を突破するために早めの準備と情報戦を
子どもの未来を切り拓く進学において、学費の工面は家庭にとって最大の勝負所です。日本政策金融公庫の「国の教育ローン」は、民間の金融機関ではカバーしきれない世帯に寄り添う優れた公的金融制度ですが、決して「誰にでも無条件でお金を貸してくれる場所」ではありません。
年収制限のクリア状況、クリーンな信用情報、公共料金の着実な納付実績という3つの基礎固めができて初めて、有利な固定金利や保証人なしの恩恵を享受できます。入学手続きの締め切り直前に焦って動くのではなく、受験校の選定と並行して早期に申し込みを進め、万全の態勢で春の吉報を迎えましょう。 (出典: 国 の 教育 ローン(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。