教員の退職金は平均いくら?定年満額・早期退職の手取りと最新動向
教育現場で長年教壇に立ち続け、子どもたちの未来を支えてきた教員にとって、老後設計の最大の柱となるのが「退職金(退職手当)」です。公立・私立を問わず、過酷な勤務環境や部活動指導に奔走する現場教員の間では、「果たして自分は定年時にいくら受け取れるのか」「昔に比べて減額されているのではないか」という不安の声が根強く存在します。
教員の定年延長が段階的に進む中、支給基準の見直しや官民格差の是正に伴う制度改定が続いています。公立学校教員の定年退職時の満額相場から、自己都合・早期退職に伴う減額ペナルティ、実際の手取り計算ルールまで、教員人生の集大成となる退職金の全貌を検証します。
📌 【この記事の重要ポイントまとめ】
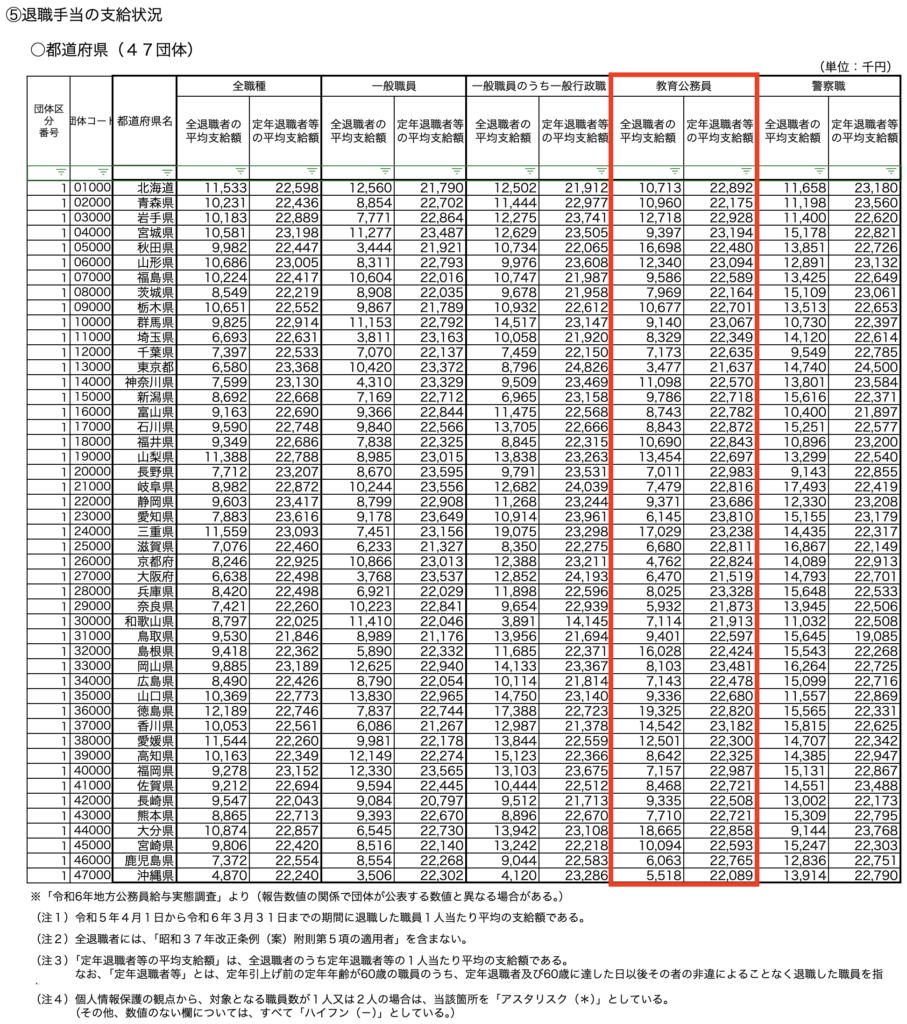
- 要点1:公立教員の定年退職金の満額平均相場は約2,100万〜2,200万円、私立教員は学校法人により差があるものの約1,500万〜2,000万円が目安。
- 要点2:自己都合退職では支給割合が3割〜5割程度減額される一方、退職所得控除の優遇により手取り率は額面の約90%〜95%と極めて高い。
- 要点3:定年引き上げ(段階的65歳定年)と人事院勧告の民間平準化により、かつて3,000万円近くあった支給額は長期的な引き下げ傾向にある。
【2026年最新】教員の退職金平均相場はいくら?公立・私立の定年満額を比較
学校教育の最前線を支える教員の退職金は、公立学校の教職に従事する「地方公務員(教育公務員)」と、学校法人に雇用される「私立教員」で算出基準や財源が根本から異なります。
総務省が公表する地方公務員給与実態調査などの統計データを基に分析すると、公立学校教員が定年(勤続35年以上)まで勤め上げた場合の退職手当平均相場は約2,100万〜2,200万円前後で推移しています。これは一般行政職公務員とほぼ同等水準であり、全産業の民間大卒平均(約1,800万〜2,000万円)を上回る手厚い保障といえます。
一方、私立学校教員の退職金相場は約1,500万〜2,000万円と、勤務先の学校規模や経営体力によって大きな開きが生じます。私立校の多くは「私学退職金団体」や「日本私立学校振興・共済事業団」の制度を活用していますが、超名門進学校や大学附属校では公立を凌ぐ2,500万円以上の支給がある反面、地方の小規模法人では1,000万円前後に留まるケースも珍しくありません。
【勤続年数別の早見表】小学校・中学校・高校教師の退職金推移
教員の退職金額は、校種(小学校・中学校・高校)による差よりも、「勤続年数」と「退職時の基本給(本給)」に大きく依存します。初任給から勤続年数を重ねるごとにどのように積み上がるのか、公立校における一般的なモデルケースをまとめました。
| 勤続年数 | 自己都合退職の目安 | 定年・勧奨退職の目安 |
|---|---|---|
| 勤続5年(20代後半) | 約40万〜70万円 | 約60万〜100万円 |
| 勤続10年(30代前半) | 約150万〜250万円 | 約250万〜350万円 |
| 勤続20年(40代前半) | 約500万〜700万円 | 約800万〜1,100万円 |
| 勤続30年(50代前半) | 約1,200万〜1,500万円 | 約1,600万〜1,900万円 |
| 定年退職(勤続35年以上) | — | 約2,100万〜2,250万円 |
教壇に立って10年未満の若手教員の場合、自己都合で退職すると基本給の数カ月分程度にとどまります。しかし、勤続20年を超えると支給乗数が跳ね上がるカーブ設計となっており、勤続年数が長くなるほど長期勤続の恩恵を強く受ける構造です。
自己都合・早期退職はいくら減額される?支給率の仕組みと落とし穴
教職の現場では多忙やメンタルヘルス不調、家庭の事情、キャリアチェンジによる「自己都合退職」や「早期退職」を選択する教員が増加しています。ここで直面するのが支給割合の大幅な減額です。
公立学校の退職手当条例では、退職理由を「自己都合」「勧奨・定年」「公務上の死亡・障害」などに明確に分類しています。自己都合退職を選択した場合、定年扱いに比べて支給月数(支給乗数)が30%〜50%近くカットされます。たとえば勤続20年で自ら退職願を出した場合、定年や勧奨なら約1,000万円支給されるところ、自己都合では約600万円程度まで圧縮されます。
ただし、都道府県や政令指定都市が実施する「早期退職希望者募集制度(公募制の早期退職制度)」の要件を満たして承認されれば、自己都合ではなく「勧奨退職扱い」となり、定年に準じた高い支給割合に加えて割増金が上乗せされるケースがあります。50代以降での退職を検討する際は、自己都合で辞めるか制度を活用するかで受取額に数百万円単位の差が生じます。
退職金の手取り計算方法と税金控除|教育公務員の支給日はいつ?
退職金の額面と手元に残る実際の手取り額はどのように算出されるのか。教員の退職手当は以下の計算式をベースに算出されます。
【基本計算式】退職手当額 = 退職日の給料月額 × 勤続年数別支給割合 + 調整額
退職金は日本の税制上「退職所得」として極めて強力な優遇措置(退職所得控除)が適用されるため、住民税や所得税は最小限に抑えられます。
- 勤続20年以下の控除額:40万円 × 勤続年数(最低80万円)
- 勤続20年超の控除額:800万円 + 70万円 × (勤続年数 - 20年)
- 課税退職所得金額:(退職金の額面 - 退職所得控除額) × 1/2
仮に勤続38年で定年退職し満額2,100万円を受け取る場合、控除額は「800万円 + 70万円 × 18年 = 2,060万円」となります。課税対象となる所得はわずか20万円(40万円の半分)となり、税金は数万円程度で済むため、額面の98%以上、約2,080万〜2,090万円が手取りとして振り込まれます。
なお、3月31日付で定年退職した場合の支給日は通常、退職年の4月下旬から5月中旬頃に指定の給与振込口座へ一括入金されます。
なぜ退職金は引き下げられているのか?法改正と今後の2026年最新動向
かつて1990年代から2000年代初頭のバブル期・ポストバブル期には、公立高校や小中学校の校長・教頭クラスで退職金3,000万円超が当たり前に支給されていました。しかし、現在では約2,100万円台まで引き下げられています。
引き下げの主たる理由は、人事院勧告に基づく「官民格差の是正」です。民間企業の退職給付水準が終身雇用の衰退や企業年金見直しによって長期下落傾向にあるため、地方自治法に基づき公務員の退職手当も民間水準に合わせる形で定期的な引き下げ改定が実施されてきました。
さらに、2023年度から2年ごとに1歳ずつ引き上げられている「国家公務員・地方公務員の65歳定年延長」のプロセスが大きく影響しています。60歳以降の給与水準(当面は60歳時点の本給の7割程度)とのバランスを取りつつ、生涯賃金が急激に膨らまないよう退職手当の算定基礎額が調整されています。60歳到達時点で退職手当を算定・保全する仕組みが導入されるなど、制度の過渡期における複雑なルール設計に注意が必要です。
後悔しないための出口戦略|教員が退職前に確認すべき重要チェックリスト
退職金を巡るトラブルや受け取り後の後悔を防ぐためには、退職の数年前から計画的な事前準備が欠かせません。
- 所属自治体の退職手当条例と共済組合の最新規程を確認:自治体ごとの細かな調整額や乗数テーブルを給与明細や共済ポータルで把握する。
- 退職所得の受給に関する申告書の提出:提出を怠ると一律20.42%の源泉徴収が引かれ、確定申告まで多額の還付金を受け取れなくなる。
- 確定拠出年金(iDeCo)や企業年金との受け取り年差:一時金の合算による「退職所得控除の重複排除ルール」に抵触しないよう、受取時期を分散する。
- 退職後の社会保険料(健康保険・国民年金)の試算:退職翌年は前年所得に応じた高額な住民税・国民健康保険料の請求が発生するため、手取りの一部をプールしておく。
【教員の退職金】に関するよくある質問(FAQ)
Q1:公立教員が病気やうつ病などの体調不良で退職する場合、退職金は自己都合扱いになりますか?
A1:医師の診断書を提出し、公務に起因する病気や公務外の傷病による「分限免職(傷病退職)」と認められた場合、一般的な自己都合退職よりも高い支給割合(勧奨退職と同等水準など)が適用される特例規程が多くの自治体に設けられています。
Q2:教員が不祥事や懲戒免職になった場合、退職金は全額不支給になりますか?
A2:懲戒免職処分を受けた場合、原則として退職手当は全額不支給となります。また、依願退職であっても悪質な非行が判明した場合には、支給の差し止めや返還命令が下される厳格な運用がなされています。
Q3:私立学校から公立学校、あるいは他県の公立学校へ転職した場合、勤続年数は引き継がれますか?
A3:私立から公立への転職では勤続年数は通算されず、一度私学共済側で退職金が精算されます。公立学校間で都道府県をまたぐ「割愛(異動要請による転出)」の形式をとる場合は、自治体間の協議により勤続年数がそのまま通算され、最終退職先で合算支給されるケースが一般的です。
まとめ:教員の退職金動向を見据えた賢いライフプランの描き方
教育公務員をはじめとする教員の退職金は、依然として民間企業の平均値を上回る強固な生活基盤であることに変わりはありません。しかし、定年延長制度の浸透や官民格差是正の流れを受け、「定年までいれば安泰」という時代から、制度の仕組みを正確に理解して自律的な資産形成を組み合わせる時代へとシフトしています。
自身の勤続年数や退職形態による受取額の差を正確に見極め、公的共済年金やiDeCo、個人資産の運用と組み合わせながら、納得のいく教員キャリアと豊かなセカンドライフを設計することが求められます。 (出典: 教員 退職 金(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。