売上激減で赤字転落?経営レバレッジ係数の真実と計算式を徹底解説
売上がわずか10%落ち込んだだけで、なぜか本業の利益が半減してしまう企業がある一方で、売上の減少幅と同程度の影響にとどまる企業も存在します。この業績のブレ幅を左右している正体こそが「経営レバレッジ係数」です。好況時には利益を飛躍的に押し上げる武器になる反面、ひとたび需要が冷え込めば強烈な逆回転を招く両刃の剣として経営者を悩ませてきました。
固定資産の重みや人件費の硬直性、さらにはAIインフラへの先行投資が加速するビジネス環境下で、企業の「稼ぐ構造の脆さや爆発力」を丸裸にする指標として再評価が進んでいます。本稿では、企業価値を見極める投資家や経営企画担当者が押さえておくべき計算式の基本から適正水準の目安、リスクのコントロール術までを現場目線で深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:経営レバレッジ係数は「売上変動に対して営業利益が何倍の規模で動くか」を数値化する指標であり、限界利益÷営業利益で算出される。
- 要点2:固定費比率が高い企業ほど係数が跳ね上がり、増収時の爆発力が増す一方で減収時には瞬く間に巨額の赤字へ転落するリスクを抱える。
- 要点3:財務レバレッジと掛け合わせた複合レバレッジや安全余裕率と連動させて捉えることで、不透明な局面における本当の財務耐久力が見えてくる。
【基礎から理解】経営レバレッジ係数(DOL)とは?売上と利益を直結させるメカニズム
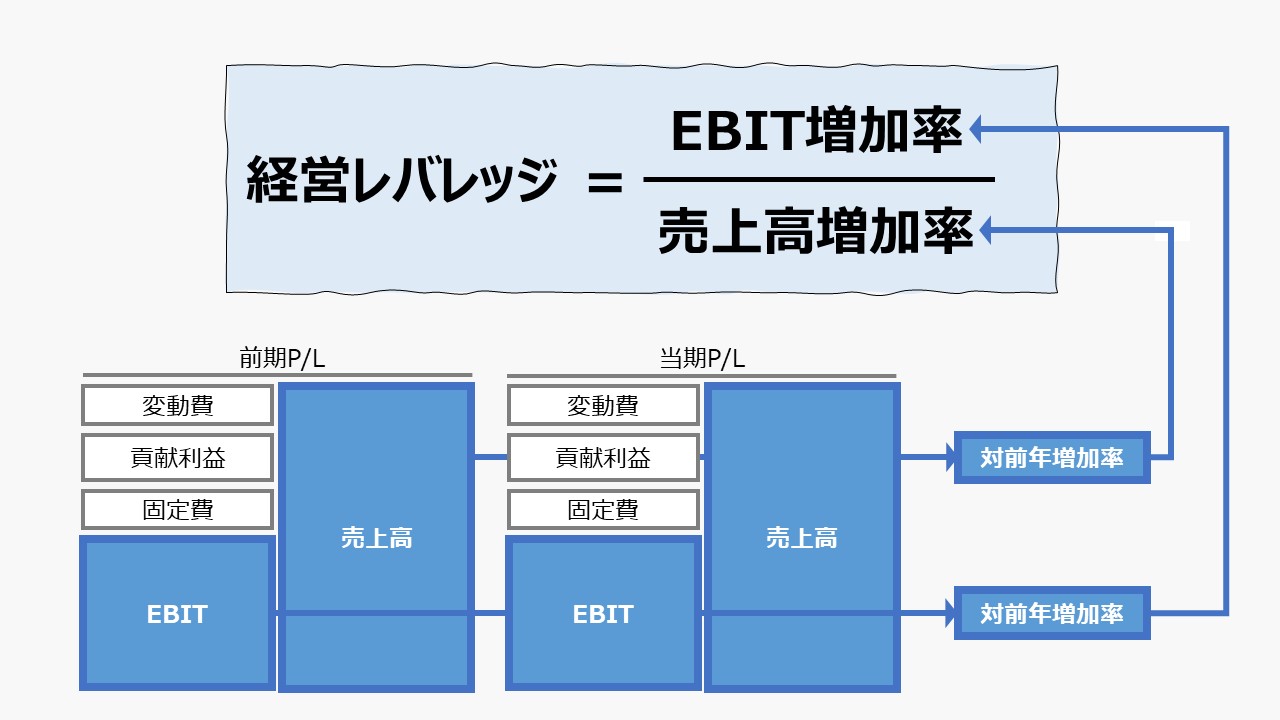
経営レバレッジ係数は、英語でDOL(Degree of Operating Leverage)と呼ばれる経営分析指標です。端的に表せば「売上高が1%変化したときに、営業利益が何%変化するか」という感応度(レバレッジの効き具合)を示しています。物理の「てこの原理(レバレッジ)」と同様に、売上という手元の小さな動きが、利益という反対側の端でどれだけ大きな動きに増幅されるかを測る道具と考えると直感的に把握できます。
この仕組みを読み解くカギが、限界利益と営業利益の関係です。限界利益とは、売上高から材料費や外注費などの変動費を差し引いた金額であり、ここから人件費や家賃、減価償却費といった固定費を回収していきます。固定費を全額まかない終えた後に残るものが営業利益です。売上が伸びても固定費の総額が変わらなければ、増えた限界利益はそのままダイレクトに営業利益へと積み上がります。この固定費の存在こそが、利益の振れ幅を増幅させる支点として働いています。
【計算式と目安】経営レバレッジ係数の算出法と数値が示す事業リスク
実務で用いられる経営レバレッジ係数の計算式は極めてシンプルです。決算書の数値を分解して次の計算を行います。
経営レバレッジ係数 = 限界利益 ÷ 営業利益
(または、営業利益の変動率 ÷ 売上高の変動率)
例えば、売上高1,000万円、限界利益400万円、営業利益100万円の企業であれば、400万円÷100万円で係数は「4」となります。これは、売上が10%増加すれば営業利益は4倍の40%増加し、逆に売上が10%減少すれば営業利益は40%も吹き飛ぶことを意味します。
では、営業レバレッジ係数の目安をどう捉えるべきでしょうか。一般的な目安として、係数が1.5〜2.5倍程度であれば比較的バランスの取れた安定企業と評価されます。3倍を超えてくると利益のボラティリティが高いハイリスク・ハイリターン構造に入り、5倍以上に達するとわずかな減収で赤字へ転落する極めて危険な水域とみなされます。一方、係数が限りなく「1」に近い企業は、固定費をほとんど持たず売上に連動してコストが増減するビジネスを展開している証左です。
固定費の重さが業績を激変させる理由とは?「両刃の剣」の正体に迫る
企業の損益構造において、経営レバレッジが高い理由の根底にあるのは固定費と変動費の比率の偏りです。巨額の製造設備を抱える重厚長大産業や、最新鋭のデータセンターを抱えるクラウド事業者、あるいは手厚い正規雇用人員を維持する組織では、日々の稼働状況にかかわらず毎月決まった莫大なコストが発生します。
損益分岐点を超えるまでは、売上がどれほど伸びても固定費の壁に阻まれて利益が出ません。ところが、ひとたび損益分岐点を突破した瞬間から景色が一変します。それ以降に獲得した限界利益は、追加の固定費負担がないため、ほぼ丸ごと営業利益へと変換されるからです。これが「固定費の重い企業が好況局面で驚異的な最高益を叩き出す」カラクリです。
しかし、この力学は逆回転を始めた途端に牙を剥きます。景気後退や市場シェアの喪失によって売上が下落した際、変動費は売上減に伴って減ってくれますが、固定費は簡単には減らせません。売上高の縮小ペースを遥かに超えるスピードで営業利益が蒸発し、耐えきれずに債務超過へ追い込まれる企業が後を絶たないのは、まさにこの固定費の重さが引き起こす罠なのです。
【違いを整理】経営レバレッジと財務レバレッジ、複合レバレッジ係数の仕組み
財務分析の現場では、性質の異なる複数のレバレッジが交錯します。混同しやすいポイントとして経営レバレッジと財務レバレッジの違いを明確に整理しておく必要があります。
経営レバレッジ(DOL)が「本業の事業構造や固定費負担による営業リスク」を反映するのに対し、財務レバレッジ(DFL:Degree of Financial Leverage)は「借入金や社債などの有利子負債による金利負担リスク」を反映します。営業利益から支払利息を差し引いた経常利益(または当期純利益)が、負債の重みによってどれだけ変動しやすいかを測る指標です。
これら2つのリスクを掛け合わせたものが、複合レバレッジ係数の仕組み(DTL:Degree of Total Leverage)です。
複合レバレッジ係数 = 経営レバレッジ(DOL) × 財務レバレッジ(DFL)
大規模な設備投資を多額の借入金で賄っている企業は、事業上の固定費負担と金融上の利息負担という二重のてこが掛かります。売上高がわずか5%落ち込んだだけで、営業利益が20%減り、最終損益は50%激減するといった破壊的な連鎖が起こるため、経営リスクと売上高変動に対する総合的な耐久力を測る際には複合レバレッジの確認が欠かせません。
【倒産リスクを回避】損益分岐点と安全余裕率から読む危険ゾーン
経営レバレッジ係数を単体で眺めるだけでなく、損益分岐点と安全余裕率をセットで確認すると、企業の立ち位置が立体的に見えてきます。安全余裕率とは、「現在の売上高が損益分岐点からどれくらい離れているか」をパーセンテージで示した指標です。
財務理論において、経営レバレッジ係数と安全余裕率の間には極めてエレガントな関係式が成立します。
経営レバレッジ係数 = 1 ÷ 安全余裕率
安全余裕率が50%(現在の売上が半分に落ちても赤字にならない強固な状態)であれば、経営レバレッジ係数は「2」となります。一方、業績が悪化して安全余裕率が10%(売上が1割落ちただけで赤字転落する崖っぷちの状態)まで縮小すると、経営レバレッジ係数は一気に「10」まで跳ね上がります。つまり、経営レバレッジ係数の急激な上昇は、その企業が損益分岐点の臨界点近くまで追い詰められている危険信号と読み解くのがセオリーです。
【2026年最新動向】限界利益率の改善ポイントと新たな財務分析アプローチ
事業環境の移り変わりが激しい現代において、2026年最新の財務分析手法では、固定費を単に悪者として削るのではなく、「戦略的固定費」と「硬直的固定費」を厳密に切り分ける動向が主流となっています。生成AIの導入や業務自動化プラットフォームへの移行によって、人件費という従来型の固定費を圧縮しつつ、従量課金やクラウド型インフラへの転換を進める企業が評価を高めています。
同時に、不確実性に耐えうる体質を作るための限界利益率の改善ポイントとして、次の3つのアプローチが徹底されています。
第一に、付加価値の可視化によるダイナミックプライシングの導入です。単なる価格競争から脱却し、限界利益率そのものを底上げして損益分岐点を引き下げます。第二に、外部リソースを活用した業務プロセスの変動費化(BPOやオンデマンド型サービスの活用)です。売上減少時に即座にコスト支出を絞れる柔軟性を担保します。そして第三に、限界利益率の低い不採算プロダクトからの迅速な撤退です。利益を生み出さない固定費の食いつぶしを早期に遮断することが、強靭な損益構造を保つ生命線となります。
【経営レバレッジ係数】に関するよくある質問(FAQ)
Q1:経営レバレッジ係数が「マイナス」になった場合はどう解釈すべきですか?
A1:営業利益が赤字に転落している状態を示しています。分母である営業利益がマイナスになるため係数自体もマイナスとなり、通常の「売上高の変動倍率」としての解釈は成立しません。固定費を限界利益で回収しきれていない深刻な危険水準を意味するため、早急なコスト構造改革や価格改定が求められます。
Q2:IT企業やSaaSビジネスで経営レバレッジ係数が高くなりやすいのはなぜですか?
A2:ソフトウェア開発費やサーバー維持費、エンジニアの人件費といった初期・維持の固定費が大半を占め、商品を1アカウント追加販売する際の変動費がほぼゼロに近いからです。契約数が一定ラインを超えると、追加の売上が驚異的な利益率でそのまま営業利益に化けるため、意図して高い経営レバレッジを設計するケースが目立ちます。
Q3:経営レバレッジ係数を適正水準まで引き下げるには何をすべきですか?
A3:固定費を変動費に置き換える施策が最も直接的です。設備の自社保有をリースやシェアリングに切り替える、固定給比率を下げ成果報酬設計を取り入れる、内製業務を外注化するといった手段が挙げられます。また、限界利益率の高い高付加価値商品へ事業ポートフォリオをシフトさせることも安全余裕率を広げ、係数を安定域へ戻す有効な手段です。
まとめ:売上至上主義を脱し、強靭な損益構造を築くために
経営レバレッジ係数は、企業が売上を伸ばす過程でどれほどの爆発力を秘めているかを示すと同時に、環境変化に対してどれほど脆いかを容赦なく浮き彫りにします。好況時に増収増益を誇っていた企業が、景気の潮目が変わった途端に致命傷を負う背景には、常にこの係数の跳ね上がりが潜んでいました。
事業のスケールを目指して思い切った固定投資に踏み切る局面なのか、それとも変動費化を進めて不測のショックに備える局面なのか。自社の経営レバレッジ係数と安全余裕率を正しく把握し、固定費と変動費のバランスを能動的にコントロールし続けることこそが、激変する市場を生き抜く確かな羅針盤となります。 (出典: 経営 レバレッジ 係数(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。