簿記の借方・貸方とは?左右の覚え方と絶対に迷わない仕訳ルール
リスキリングや副業の普及に伴い、ビジネスパーソンの必須スキルとして簿記への関心が高まり続けています。しかし、学習を始めた多くの方が最初の関門として直面するのが「借方(かりかた)」と「貸方(かしかた)」の区別です。
「どっちが右で、どっちが左だっけ?」「なぜお金を借りたのに左側に書くのか?」といった混乱は、簿記初心者がほぼ例外なく抱く疑問です。日常会話における『貸し借り』の意味に囚われると、仕訳の組み立てで重大なミスを誘発しかねません。本稿では、借方と貸方の本質的な違いから、試験や実務で一生役立つ直感的な判別法、財務諸表への展開までを分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:借方は「左側」、貸方は「右側」であり、言葉本来の『貸す・借りる』の意味は忘れるのが鉄則。
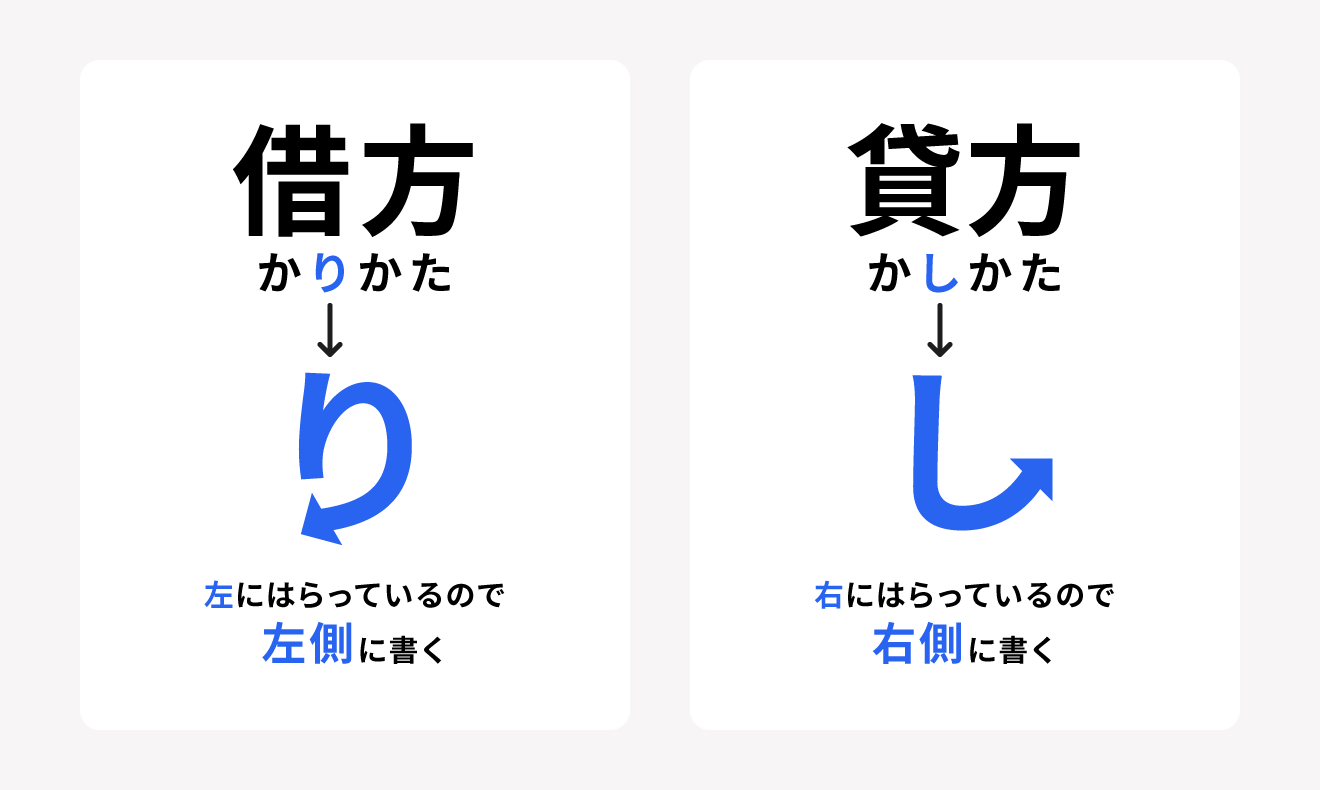
- 要点2:ひらがなの払いの向きに着目した「か『り』=左」「か『し』=右」の覚え方で一瞬にして判別可能。
- 要点3:資産・負債・純資産・収益・費用の5大要素のホームポジションを把握すれば、複式簿記の仕訳は完全に攻略できる。
【基礎知識】借方・貸方とは?なぜ初心者は左右で迷ってしまうのか
複式簿記の根幹をなす「借方」と「貸方」は、取引を二面性から捉えて記録するための単なる「左」と「右」の呼び名に過ぎません。それにもかかわらず多くの人が混乱する最大の原因は、日本語の持つ日常的なニュアンスと簿記上の役割に生じるギャップにあります。
歴史を遡ると、複式簿記が西洋から日本へ導入された明治初期、福澤諭吉らが「Debtor(借方)」「Creditor(貸方)」を直訳して命名しました。当時の銀行実務における「顧客に対する貸付金・借入金の管理」に由来する用語であったため、現代の企業取引全般に当てはめると、言葉の意味と実際の現金の動きが矛盾して感じられてしまうのです。
初心者がスムーズに理解するための第一歩は、「貸す」「借りる」という日常の語感はいったん頭から切り離すことです。「左側を借方、右側を貸方と呼ぶルールになっている」と機械的に割り切ることが、挫折を防ぐ最大のポイントとなります。
【一瞬で解決】借方・貸方は左右どっち?絶対に忘れない驚きの覚え方
実務や試験の現場で「借方と貸方の左右」を瞬時に見分けるテクニックとして、もっとも普及しており確実なのがひらがなの最後の払いに注目する方法です。
- 借方(かりかた):ひらがなで「かり」と書いたとき、最後の払い先が「左」を向く = 左側
- 貸方(かしかた):ひらがなで「かし」と書いたとき、最後の払い先が「右」を向く = 右側
この法則さえ覚えておけば、緊張する簿記検定の試験会場や忙しい伝票処理の現場でも、わずか1秒で左右を迷わず特定できます。理屈ではなく視覚的なフックで記憶に定着させるのが最も効果的です。
【簿記仕訳ルール】5大要素(資産・負債・純資産・収益・費用)の増減法則
左右の配置を理解した後は、簿記のすべての取引を構成する「5つの要素」の増減ルールを抑えます。複式簿記では、すべての勘定科目が以下のいずれかに分類されます。
| 要素 | ホームポジション(増える側) | 減少する側 | 代表的な勘定科目 |
|---|---|---|---|
| 資産 | 借方(左) | 貸方(右) | 現金、売掛金、備品、普通預金 |
| 負債 | 貸方(右) | 借方(左) | 買掛金、借入金、未払金 |
| 純資産(資本) | 貸方(右) | 借方(左) | 資本金、利益剰余金 |
| 費用 | 借方(左) | 貸方(右) | 仕入、旅費交通費、消耗品費 |
| 収益 | 貸方(右) | 借方(左) | 売上、受取利息、雑収入 |
仕訳の基本は「それぞれの要素が増加したときはホームポジションに書き、減少したときはその逆側に書く」というシンプルな原則です。たとえば「現金10万円(資産)を支払って、商品(費用)を仕入れた」場合、増えた費用(仕入)を左側の借方に、減った資産(現金)を右側の貸方に記録します。
【実践】財務諸表とのつながり|貸借対照表の見方と損益計算書の構造
借方と貸方の位置関係は、企業活動の通信簿である決算書(財務諸表)のレイアウトと完全に一致しています。これらを俯瞰して捉えると、簿記全体の構造が一気にクリアになります。
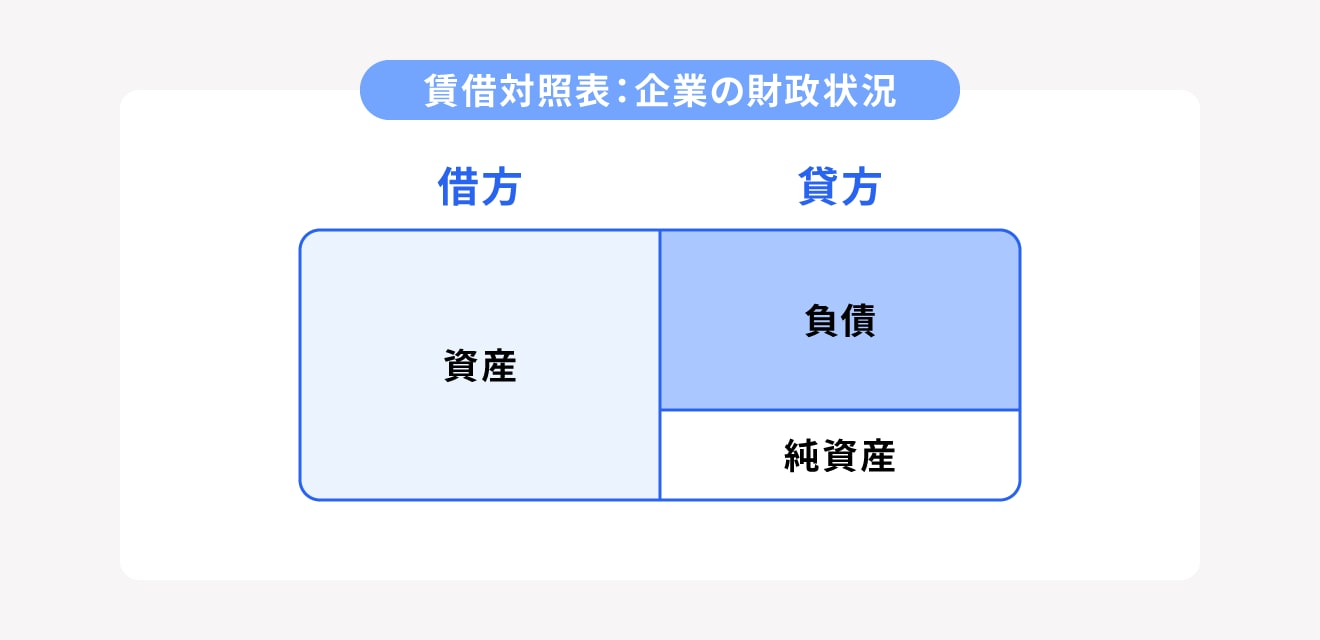
企業の財政状態を表す貸借対照表(B/S)では、左側の借方に「資産」が並び、右側の貸方に「負債」と「純資産」が並びます。これは「右側で資金をどのように調達し(借入金や自己資金)、左側でその資金を何に変えて運用しているか(現金や設備)」という資金の流れを表現しています。
一方、一定期間の経営成績を表す損益計算書(P/L)では、左側の借方に「費用」が、右側の貸方に「収益」が配置されます。右側の収益から左側の費用を差し引いた差額が「当期純利益」として算出される仕組みです。
日々の取引を「仕訳帳」へ記録し、それを科目ごとに「総勘定元帳」へと転記していく作業も、すべてこの左右の定位置に基づいてシームレスに連携しています。
【2026年版・簿記3級対策】初心者が本試験の仕訳問題で失点しない3つのコツ
ネット試験方式の定着により、年中いつでも受験可能となった日商簿記3級。効率よく合格ラインを突破するために押さえておきたい仕訳の攻略法を整理しました。
① まずは「現金」などの分かりやすい資産の動きから確定させる
問題文を読んだら、最も直感的にイメージしやすい「現金の増減」を最初に処理します。「現金を受け取った=資産の増加だから借方(左)」と片側の仕訳を固定してしまえば、もう一方の科目(売上や売掛金回収など)は必然的に逆側(右)に入力するだけで完成します。
② 貸借平均の原理(左右の合計金額一致)を常に確認する
どれだけ複雑な複合仕訳であっても、借方の合計金額と貸方の合計金額は必ず一致します。入力ミスや計算違いを防ぐため、左右の数値バランスのチェックを習慣化しましょう。
③ 勘定科目一覧から正確な科目名を選択する癖をつける
独学の初期段階では自分なりの略称でメモを取りがちですが、本試験では指定された語群から選ぶ形式が基本です。「売掛金」と「未収入金」の違いなど、科目の定義を厳密に把握しておくことがケアレスミス撲滅への近道です。
【借方・貸方とは?】に関するよくある質問(FAQ)
Q1:どうしても「借方=左」「貸方=右」が逆になってしまいます。何か他の覚え方はありますか?
A1:「かり(借)」の「り」が左払い、「かし(貸)」の「し」が右払いという文字の形状で覚えるのが最も確実です。また、英語圏の頭文字「Debit(左=Dr)」「Credit(右=Cr)」のアルファベット順(Dが先で左、Cが後で右)と紐付ける方法もありますが、まずはひらがなの払いで覚えることを推奨します。
Q2:お金を借り入れたのに、なぜ現金が「借方(左)」に来るのですか?
A2:日常の「借金」という感覚ではなく、「手元の現金という『資産』が増加した」と捉えるためです。資産の増加はホームポジションである借方(左)に記録し、相手勘定として「借入金という『負債』の増加」を貸方(右)に記録します。主語を「自分のお金(資産)」に置くのがポイントです。
Q3:会計ソフトやクラウドツールを使っていれば、借方・貸方を覚える必要はないのでは?
A3:近年のAI自動仕訳ツールであっても、最終的な仕訳の正否判断やエラー修正、決算書の数値を読み解く作業は人間が行う必要があります。借方・貸方の基礎概念を理解していることで、経営数値の異常値に素早く気づくことが可能になります。
まとめ:借方・貸方の本質を理解して会計リテラシーを高めよう
借方と貸方は、一見すると難解な専門用語に思えますが、その正体は「取引を左右にバランスよく整理するための共通言語」です。
「り=左」「し=右」というシンプルな判別法を足がかりに、5大要素のホームポジションをマスターすれば、簿記学習のハードルは劇的に下がります。複式簿記のロジックを身につけることは、試験対策にとどまらず、自社の決算書分析や個人事業の確定申告、株式投資の企業分析に至るまで、あらゆるビジネスシーンで確固たる武器となるはずです。 (出典: 貸方 借方 と は(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。