借方とは?貸方との違いと左右の覚え方・簿記仕訳の基本ルール
簿記や会計の学習を始めた人が最初に直面する大きな壁が、「借方(かりかた)」と「貸方(かしかた)」の区別です。日常会話で使う「借りる」「貸す」の感覚で捉えようとすると、預金を引き出した際や売上が発生した際の処理で必ず混乱に陥ります。
実務や試験において、借方は単に「帳簿の左側」を指す専門用語に過ぎません。本稿では、借方の本質的な役割から貸方との違い、絶対に忘れない左右の判別法、そして複式簿記の仕訳ルールまでを分かりやすく整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借方とは複式簿記における「左側」の記帳スペースであり、現在の取引では文字通りの貸し借りとは無関係である。
- 要点2:仕訳の原則として、借方には「資産の増加」や「費用の発生」が定位置(ホームポジション)として記録される。
- 要点3:「り(左)」と「し(右)」の払う方向で左右を暗記し、5大要素のポジションを整理すれば仕訳の迷いは解消する。
【まずはここから】借方(かりかた)とは?「左側」と決まっている理由
会計や簿記の世界における借方(Debit)とは、仕訳帳や総勘定元帳などの帳簿において「左側」を意味する記帳区分です。対となる右側は「貸方(Credit)」と呼ばれます。
初心者の方が最もつまずきやすいのが、「銀行からお金を借りたのに、なぜ現金の増加を借方に書くのか?」「売掛金(貸しているお金)がなぜ借方なのか?」という疑問です。現代の会計実務において、言葉の漢字(借り・貸し)に意味を求めてはいけません。現在の複式簿記において、借方は記号としての「左側のポジション名」として機能しています。
国際会計基準でも借方は英語で「Debit(略称:Dr.)」と表記され、これも配置上の左側を示す記号として扱われています。まずは「借方=左側」という絶対的な配置ルールを前提として受け止めることが、簿記攻略の第一歩です。
【語源の真相】なぜ「借り」「貸し」と呼ぶのか?福澤諭吉が訳した歴史的背景
なぜ左右を表す言葉として、これほど誤解を招きやすい「借方」「貸方」という呼称が定着したのでしょうか。その歴史的背景には、明治初期の翻訳事情があります。
複式簿記が日本へ本格的に導入されたのは明治時代、福澤諭吉がアメリカの商業学校の教科書を翻訳した名著『帳合之法(ちょうあいのほう)』(1873年)がきっかけでした。当時、西洋の銀行実務では預金者や取引先をベースに帳簿をつけており、顧客視点で「この人から借りている(Due to)」「この人へ貸している(Due from)」という関係性を記録していました。
福澤諭吉らは「Debit」を「借ル方(借手)」、「Credit」を「貸ス方(貸手)」と直訳しました。当時の金融取引には合致していた訳語でしたが、事業全体の経済活動(仕入れ・売上・設備投資など)を記録する総合的な複式簿記へと進化する過程で、漢字の意味と実態が乖離してしまったのが借方貸方語源の真相です。
【左右の覚え方】迷った瞬間に思い出す「ひらがな・アルファベット」の裏ワザ
「借方が左で、貸方が右」と頭では分かっていても、仕訳を素早く切る際に一瞬迷ってしまう場面は少なくありません。直感的に思い出すための定番の暗記法を紹介します。
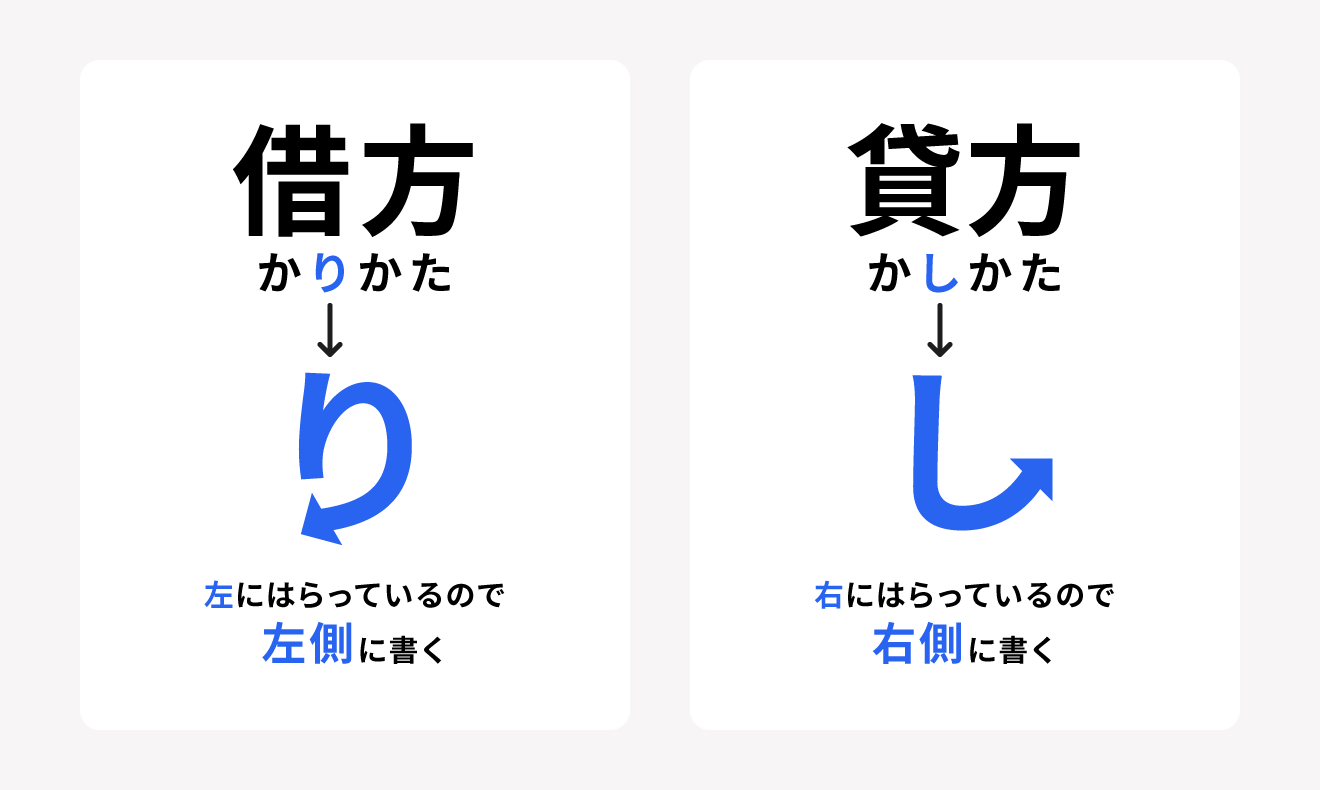
最も広く使われているのが、ひらがな表記の「最後の払い」に注目する方法です。
- か「り」かた:「り」の最後が左側に払われる ➡ 左側(借方)
- か「し」かた:「し」の最後が右側に払われる ➡ 右側(貸方)
英語表記の略称である「Dr.(借方)」と「Cr.(貸方)」で覚える場合は、アルファベットの「D」の縦棒が左側にあり、「C」の開き口が右を向いているといった視覚的イメージで結びつける方法も有効です。試験本番や実務で迷ったときは、余白に「り」「し」と書いて配置を確認してください。
【複式簿記の基本】借方に配置される勘定科目のルールと「資産・費用」の関係
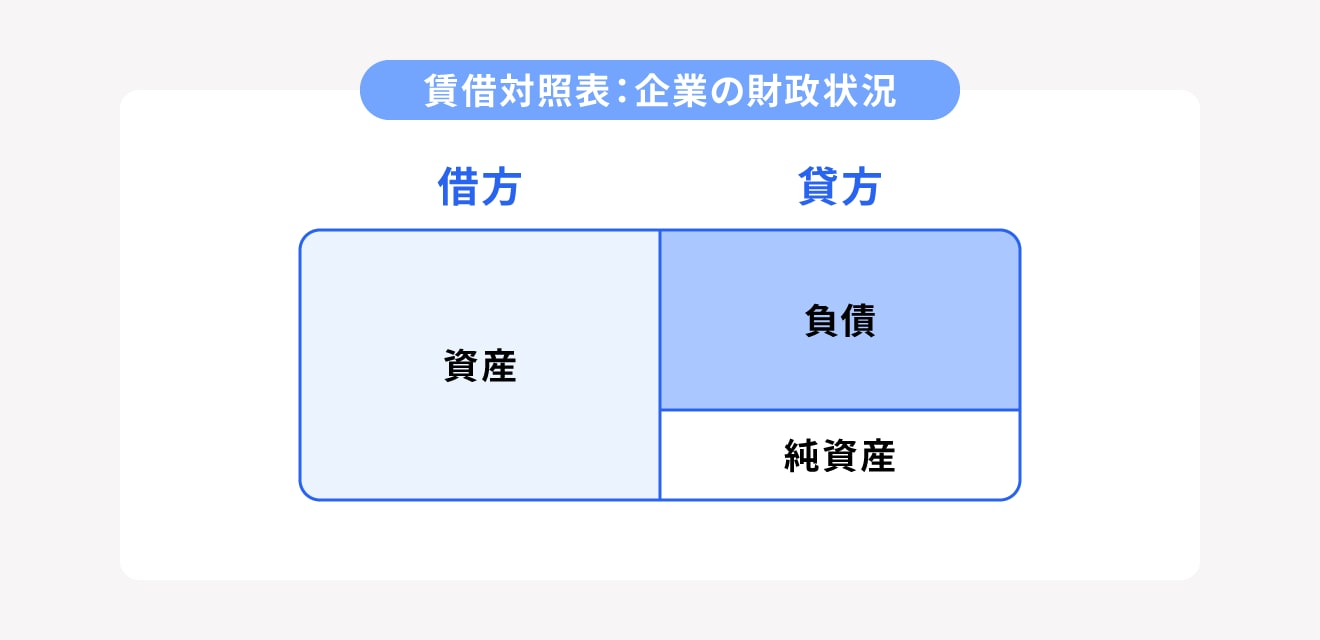
複式簿記では、すべての経済活動を「資産」「負債」「純資産(資本)」「収益」「費用」という5つの要素に分類します。仕訳帳に記録する際、どの科目を左右どちらに書くかは厳格なルールで決まっています。
貸借対照表(B/S)と損益計算書(P/L)における定位置(ホームポジション)を整理すると、下表のようになります。
| 財務諸表 | 借方(左側)の定位置 | 貸方(右側)の定位置 |
|---|---|---|
| 貸借対照表(B/S) | 資産(現金、預金、売掛金、備品など) | 負債・純資産(買掛金、借入金、資本金など) |
| 損益計算書(P/L) | 費用(仕入、給料、通信費、旅費交通費など) | 収益(売上、受取利息など) |
ルールは明快です。各勘定科目は「増加・発生したときは定位置(ホームポジション)に書き、減少・消滅したときは逆側に書く」という原則に従います。
すなわち、借方(左側)に記載される取引は主に次の2パターンです。
- 資産の増加:手元の現金が増えた、普通預金に入金があった、売掛金が発生した
- 費用の発生:電車代を支払った、家賃を支払った、商品を仕入れた
逆に、負債が減った場合(借入金を返済したなど)や、純資産が減少した場合も借方に記帳されます。
【実践】簿記3級レベルで学ぶ仕訳帳の書き方と具体例
実際の取引を例に、仕訳帳の書き方を確認してみましょう。複式簿記では「原因」と「結果」の両面を左右に分けて記録します。
例題1:商品100,000円を掛けで仕入れた
仕入れという「費用」が発生し、後で代金を支払う義務である買掛金という「負債」が増加した取引です。
- 借方(左):仕入(費用) 100,000円
- 貸方(右):買掛金(負債) 100,000円
費用が発生したため、ホームポジションである借方に「仕入」を計上します。
例題2:買掛金100,000円を普通預金から支払った
代金を支払ったことで、買掛金という「負債」が消滅し、普通預金という「資産」が減少した取引です。
- 借方(左):買掛金(負債の減少) 100,000円
- 貸方(右):普通預金(資産の減少) 100,000円
負債が減ったため本来の定位置(右)とは逆の借方に「買掛金」を置き、資産が減ったため普通預金を貸方に記帳します。常に左右の合計金額が一致する「貸借一致の原則」が保たれている点も重要です。
【借方とは】に関するよくある質問(FAQ)
Q1:なぜ「資産の増加」と「費用の発生」が同じ借方(左側)に並ぶのですか?
A1:事業活動における「資金の使途(投下先)」を表しているためです。手元に残っている価値(資産=現金や商品)も、事業のために使い切った価値(費用=家賃や仕入)も、元をたどれば調達した資金の行き先であるため、財務諸表上同じ左側に分類されます。
Q2:銀行の通帳に印字されている「お支払(借方)」「お預り(貸方)」の表記と一致しないのはなぜ?
A2:銀行側の帳簿視点で印字されているためです。銀行にとって顧客の預金は「将来返済すべき負債」にあたります。顧客が預け入れたときは銀行の負債が増えるため「貸方」、引き出したときは負債が減るため「借方」となります。顧客自身の帳簿とは左右が逆になる仕組みです。
Q3:簿記3級の試験で仕訳を素早く解くコツはありますか?
A3:取引の中で「現金」や「普通預金」など、増減が直感的にわかりやすい資産科目に最初に着目することです。現金が増えていれば即座に「借方:現金」、減っていれば「貸方:現金」と書き、その後に相手勘定を逆側に埋めるとミスなく素早く仕訳を完成させられます。
まとめ:借方と貸方の本質を掴めば仕訳は驚くほどシンプルになる
借方という言葉の漢字に引っ張られず、「左側に位置する記録領域」として捉え直すことで、複式簿記の構造は明快に見通せるようになります。
「資産の増加」と「費用の発生」は借方(左側)に書き、反対の動きがあれば貸方(右側)に相殺する。この基本原則とホームポジションの関係さえ定着すれば、日々の伝票起票から決算書の読み解きまで、会計処理をスムーズに進めることが可能です。 (出典: 借方 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。