含み損とは?含み益との決定的な違いや塩漬けの危険性・対処法を解説
新NISAの普及によって資産形成を始める人が急増した一方、相場の急変によって保有資産の評価額が購入価格を下回る「マイナス表示」に直面し、焦りや不安を感じる投資家が後を絶ちません。資産運用アプリを開くたびに赤字が目に入り、夜も眠れなくなってしまうケースも珍しくないのが現状です。
投資の世界において、価格変動による一時的なマイナスは避けて通れない事象です。しかし、正しい知識を持たずに放置して「塩漬け」にしてしまうと、将来の資産形成に致命的なダメージを与えるリスクを孕んでいます。本記事では、含み損の基本的な仕組みから、含み益や確定損との違い、後悔しない損切りタイミングの判断基準、そして税制上の活用法までを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:含み損は「売却前の未確定の損失」であり、確定損や含み益と区別して客観的に現状を把握することが第一歩となる。
- 要点2:根拠のない「塩漬け放置」は資金拘束と機会損失を招くため、事前に決めた損切りルールに沿った機械的な運用が不可欠である。
- 要点3:新NISAの長期積立投資と個別株投資では対処法が大きく異なり、特定口座なら損益通算や繰越控除による税負担軽減も活用できる。
【基礎知識】含み損の基本的な意味と「含み益・確定損」との決定的な違い
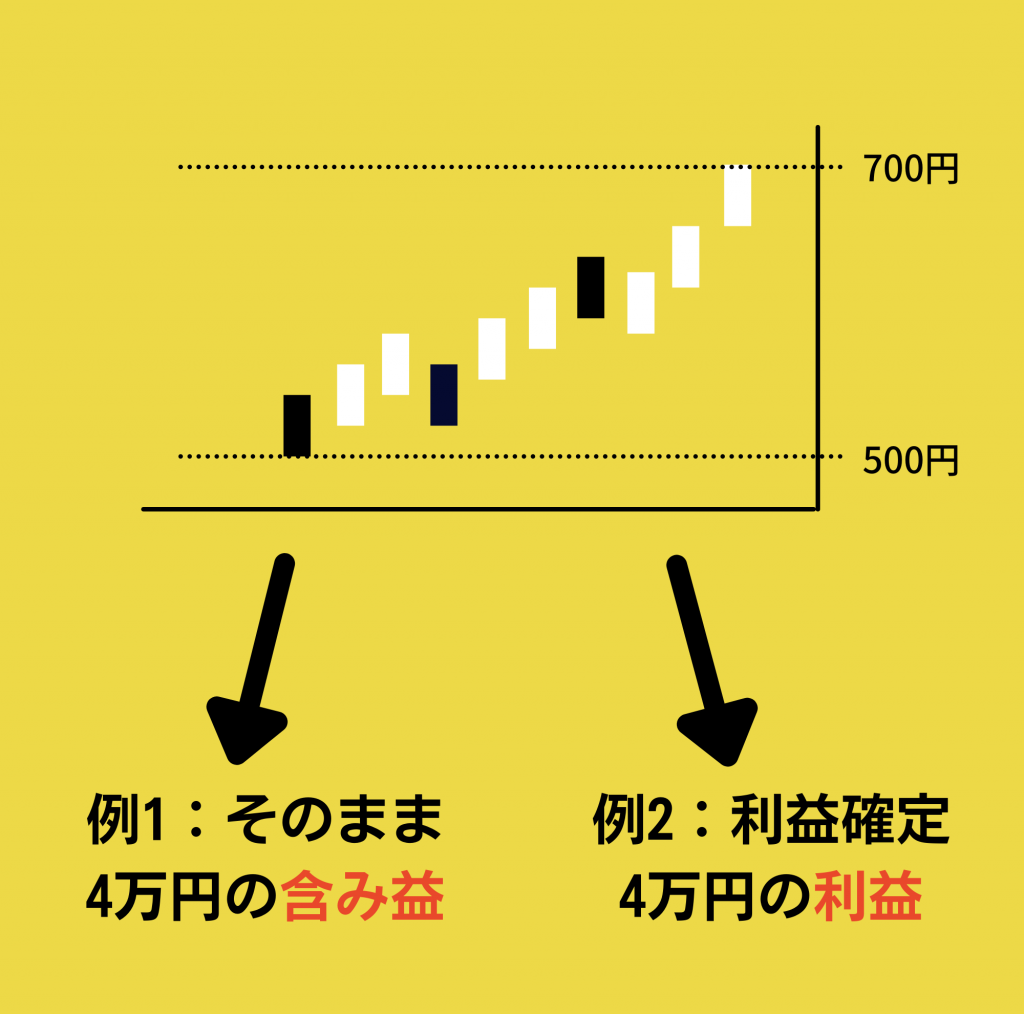
株式や投資信託などの金融商品を購入した後、現在の市場価格(時価)が取得単価を下回っている状態を「含み損(ふくみぞん)」と呼びます。帳簿上の一時的なマイナスであることから「評価損」とも呼ばれますが、この段階ではまだ売却を行っていないため、実際の金銭的な損失としては確定していません。
対照的に、購入価格よりも時価が値上がりしている状態を「含み益(ふくみえき)」と呼びます。そして、最も注意しなければならないのが「確定損(実現損失)」との違いです。含み損を抱えた状態で実際に売却注文を出し、取引が成立した瞬間にマイナスは現実の損失(確定損)へと変わります。
多くの初心者が「売らなければ損ではない」と考えがちですが、市場価値としてはすでに資産が目減りしているという冷酷な現実は受け止めなければなりません。手元の資産評価がどうなっているのか、まずは感情を排して客観的な数字を把握することが投資の基本です。
株式投資における含み損の計算方法と「評価損益」「実現損益」の仕組み
個別株や投資信託の取引画面で頻繁に目にする「評価損益」と「実現損益」の概念は、資産管理において欠かせない指標です。評価損益は保有中銘柄の含み損益の総額を示し、実現損益は過去に売買を完了させて確定した利益や損失の総額を指します。
株式投資における含み損の計算方法は非常にシンプルです。基本的には以下の計算式で算出されます。
【含み損(評価損)の計算式】
(現在の株価 - 購入株価)× 保有株数 = 評価損益(マイナスの場合は含み損)
例えば、ある企業の株式を1株2,000円で500株購入(投資元本100万円)したとします。その後、業績悪化などの影響で株価が1,600円に下落した場合の計算は以下の通りです。
(1,600円 - 2,000円)× 500株 = ▲20万円(含み損20万円)
証券会社のマイページでは手数料や税金が考慮された「取得平均単価」をもとに自動計算されますが、下落率(この例では▲20%)を常に把握しておくことが、適切なリスク管理を行う上での重要な目安となります。
なぜ「放置して塩漬け」は危険なのか?初心者が陥る心理的罠と戻る確率の真実
株価が下落した際、「いつか元の価格に戻るはずだ」と期待して売却を先送りし、取引口座を見ないふりをして放置することを「塩漬け」と呼びます。この塩漬けこそが、個人投資家が資産を大きく減らす最大の原因の一つです。
行動経済学の「プロスペクト理論」が示す通り、人間は「利益を得る喜び」よりも「損失を被る痛み」を約2倍強く感じる傾向があります。損失を確定させたくないという強烈な心理的バイアスが働き、損切りの決断を鈍らせてしまうのです。しかし、大幅に下落した銘柄が再び元の買値まで戻る確率は、投資家が想像するよりも遥かに低いのが市場の現実です。
特に個別株の場合、株価が50%下落(半値)した場合、元の買値に戻るためには+100%(2倍)の上昇が必要になります。業績低迷やビジネスモデルの崩壊によって下落した銘柄が短期間で2倍に跳ね上がる可能性は極めて低く、長期間にわたって資金が拘束されてしまいます。他の成長株に投資していれば得られたはずのリターンを逃す「機会損失」の観点からも、無計画な放置は致命的なリスクとなります。
【実践】後悔しない損切りタイミングの判断基準とメンタル管理術
損失の拡大を防ぎ、大切な元本を守るために最も重要なスキルが「損切り(ロスカット)」です。トレードで継続的に成果を出している投資家は、例外なく明確な損切りルールを徹底しています。
迷いを捨てて機械的に損切りを実行するための代表的な判断基準には、以下の3つがあります。
① 下落率によるルール(例:買値から▲8%〜▲10%)
購入価格から一定割合(例えば▲8%や▲10%)下落した時点で、理由を問わず即座に売却する方法です。損失額をあらかじめ想定内に限定できるため、最も確実性の高いリスクヘッジとなります。
② テクニカル指標によるルール(例:主要移動平均線や支持線のブレイク)
チャート分析に基づき、25日移動平均線や直近の安値サポートラインを明確に下抜けた段階で手仕舞う手法です。下落トレンドへの転換を察知して素早く撤退できます。
③ 投資シナリオの崩壊によるルール
「好決算を期待して買ったが業績予想が下方修正された」「新事業の成長を見込んでいたが撤退した」など、購入時に想定していた根拠やストーリーが崩れた場合は、株価の位置に関係なく即座に売却すべきです。
含み損による精神的ストレスで「夜も眠れない」「仕事が手につかない」状態に陥っているなら、それはリスク許容度を超えたポジションを持っている明確なサインです。保有株数を半分に減らすだけでも心理的負担は大幅に軽減され、冷静な投資判断を取り戻すことができます。
新NISAや投資信託で含み損が出たときの正しい対処法と運用戦略
新NISA(つみたて投資枠・成長投資枠)やインデックス投資信託において含み損が発生した場合、個別株のトレーディングとは全く異なるアプローチが求められます。結論から言えば、全世界株式(オルカン)やS&P500などの優良なインデックス投信を長期積立している場合、「狼狽売りをせず、そのまま積立を継続して放置する」ことが基本戦略となります。
長期的な世界経済の成長に賭けるインデックス投資では、相場の下落局面こそが「安値で多くの口数を仕込める絶好のチャンス」となります。ドルコスト平均法の効果により、下落時に購入を続けることで全体の平均取得単価を引き下げることができ、将来的な相場回復局面で大きなリターンを生み出す原動力となります。
一方、成長投資枠などで購入した個別株やテーマ型投資信託の場合、業界全体の構造変化や業績の長期低迷により、価格が戻らないリスクも十分に存在します。インデックス投信の「健全な下落」と、個別銘柄の「致命的な下落」を明確に見極め、後者であれば新NISA口座内であっても損切り・銘柄入れ替えを決断する勇気が必要です。
確定申告で税負担を減らす!損益通算と繰越控除の活用テクニック
課税口座(特定口座や一般口座)で株式投資を行っている場合、損切りによって確定した損失は、税金面で有効に活用することができます。知っておくべき代表的な仕組みが「損益通算」と「繰越控除」です。
① 損益通算(そんえきつうさん)
同一年に発生した「利益」と「損失」を相殺する制度です。例えば、A社株で50万円の利益が出ている一方、B社株を損切りして30万円の確定損が出た場合、課税対象は差額の20万円に減額され、払い過ぎた税金が還付されます。「特定口座(源泉徴収あり)」を選択していれば、証券会社が同一口座内で自動的に計算してくれます。
② 繰越控除(くりこしこうじょ)
年間の通算結果がマイナスとなった場合、確定申告を行うことでその損失を最長3年間にわたって繰り越すことができます。翌年以降に株式投資で利益が出た際、過去の損失と相殺して税金を非課税または大幅に減額することが可能です。
ただし、新NISA口座内での取引は非課税である反面、損益通算や繰越控除の対象外となります。NISA口座で発生した損失は税務上「ないもの」として扱われるため、特定口座とは税制上の扱いが根本的に異なる点に十分注意してください。
【含み損とは】に関するよくある質問(FAQ)
Q1:含み損を抱えたまま保有し続けるメリットはある?
A1:配当利回りが高い銘柄や魅力的な株主優待がある場合、それらを受け取り続けながら長期的な株価回復を待つ戦略は存在します。また、企業の財務基盤が強固で業績拡大の確信があるなら、一時的な下落は保有継続の理由になり得ます。ただし、業績悪化による減配や優待廃止のリスクがないかを慎重に精査する必要があります。
Q2:新NISAで含み損が続いて精神的に耐えられないときはどうすべき?
A2:まずは毎月の積立設定金額を減額し、生活防衛資金を十分に確保できているか確認してください。また、毎日の値動きをチェックするアプリの通知を切り、市場から適度な距離を置くことも有効です。世界的なインデックス投資の歴史において、過去のいかなる大暴落も10年〜15年のスパンで見れば乗り越えてきた実績を思い出し、冷静さを取り戻しましょう。
Q3:損切りした直後に株価が急反発したらどう考えればいい?
A3:損切り後に株価が上がるのはプロでも日常的に経験することです。損切りの真の目的は「さらなる破滅的な大暴落から資産を守ること」であり、売却後の値動きに一喜一憂する必要はありません。「保険料を支払って最大リスクを回避した」と捉え、ルール通りの行動が取れた自分を肯定することがメンタル維持の秘訣です。
まとめ:含み損を正しくコントロールして長期的な資産形成を実現する
相場の世界に身を置く以上、含み損を完全にゼロにすることは不可能です。重要なのはマイナスを恐れて目を背けることではなく、発生した含み損が「許容できるリスクの範囲内か」「投資対象の価値に見合っているか」を常に検証し続ける姿勢です。
感情に流されて根拠のない塩漬けを続けるのではなく、明確な損切りラインの設定や資産配分の見直しを行い、規律ある運用を徹底していきましょう。リスク管理の知恵を身につけ、コントロール可能な投資を続けることこそが、激動の市場を生き残り資産を着実に育てるための最短ルートとなります。 (出典: 含み損 と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。