利子とは?利息との違いや計算方法・税金の仕組みを徹底解説【2026】
日本銀行によるマイナス金利政策の解除から時間が経過し、「金利のある世界」が完全に定着した2026年現在、家計管理や資産形成の現場では「利子」に対する関心がかつてない高まりを見せています。かつてのように「銀行口座に預けておいても数十円しか増えない」と無関心でいられた時代は終わりを告げ、預金金利の上昇や住宅ローン変動金利の引き上げなど、利子の存在が家計の損得に直結する局面が増加しました。
日常会話や金融取引で頻繁に耳にする言葉ですが、実際には「利子と利息はどう使い分けるのか」「どのような計算式で発生しているのか」「差し引かれる税金の仕組みはどうなっているのか」を正確に説明できる人は意外と多くありません。本稿では、メガバンクや地方銀行の金利動向、国税庁の最新税制を踏まえ、生活者が絶対に損をしないための金融リテラシーを徹底的に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「利子」は借り手が支払う対価、「利息」は貸し手が受け取る対価という使い分けが慣習上あるが、法的には同義であり実生活では文脈で使い分けられる。
- 要点2:預金利子には一律20.315%の源泉徴収税率が適用され、受取時に天引きされるため原則として確定申告は不要である。
- 要点3:資産運用では複利の爆発的な増加恩恵を受けられる一方、借入金では利子が元金を圧迫するリスクがあるため、金利計算の仕組みを理解した自己防衛が不可欠である。
利子と利息の決定的な違い|法律・商習慣で使い分ける明確なルール
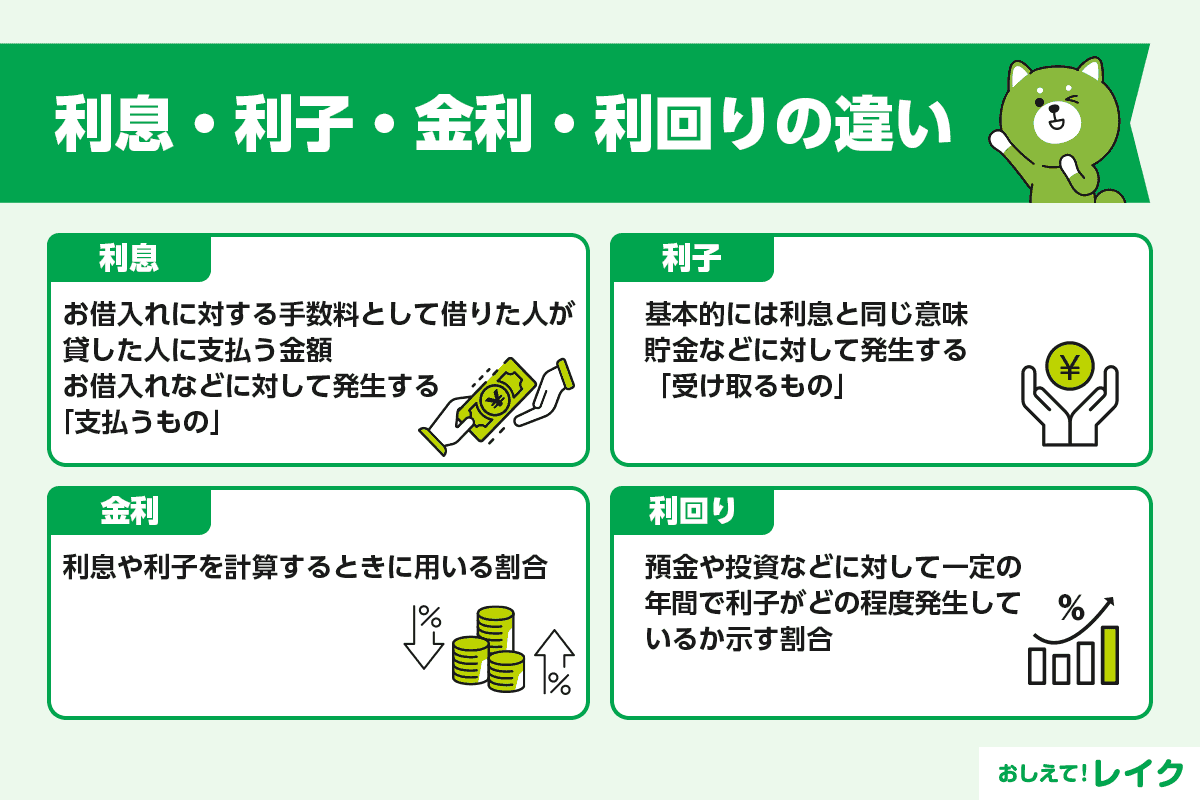
金融の基礎知識として誰もが一度は抱く疑問が、「利子 利息 違い」や「利子と利息 どっちを使うのが正しいのか」という点です。結論から言えば、現代の法制度上、両者に本質的な意味の差はありません。民法や利息制限法などの公的条文では基本的に「利息」という用語で統一されていますが、日常の金融実務や商習慣においては明確な使い分けのルールが存在します。
一般的に、お金を預けたり貸したりした側が受け取る対価を「利息」と呼び、お金を借りた側が余分に支払う対価を「利子」と呼ぶ傾向があります。たとえば、ゆうちょ銀行の窓口では歴史的経緯から「受取利子」と表記される一方、民間銀行では「受取利息」と表記されるケースが多く見られます。また、借入金に関しては「借入利息」と呼ばれることが多く、日常会話では「借金の利子を払う」という言い回しが自然に馴染んでいます。
あわせて混同されやすい概念として「金利 利率 違い」があります。「金利」は元金に対する対価の割合全般を指す包括的な概念であり、「利率」は通常1年あたりの割合(年利=%)を厳密に指す指標です。金融機関で提示される「年利0.3%」といった表記は、1年間預け入れた場合に発生する利率を明示しています。

単利と複利の違いを検証|資産形成と借入で生じる決定的な格差
利子の増え方を決定づける最大の要素が「単利 複利 違い」です。この仕組みを理解しているか否かが、長期的な資産形成や返済計画において数百万円規模の格差を生み出す要因となります。
単利とは、最初に預け入れた「元本のみ」に対して毎期利子が計算される方式です。一方の複利とは、一定期間ごとに発生した利子を元本に組み入れ、その「増えた元本」に対して新たな利子を計算していく方式を指します。いわば「利子が利子を生む」状態が連鎖していく構造です。
日銀の金融広報中央委員会などが公表している金融リテラシーデータでも、複利効果の理解度は資産格差に直結することが示されています。預入期間が5年、10年、20年と長期化するほど、単利と複利の描く資産増加曲線は急激に乖離していきます。運用においては「複利」を味方につけることが鉄則である反面、借入においては複利計算やリボ払いの残高スライド方式が牙を剥き、元金がまったく減らない事態を招くため細心の注意が必要です。
【数字で見る実態】利子・金利に関する金融商品別の比較検証データ
2026年現在の金融市場における代表的な取引ごとの利子・金利水準、計算ルール、および手取りの目安を構造化データとして整理しました。預金から各種融資に至るまで、適正な水準感を把握することが家計管理の第一歩となります。
| 金融取引の種別 | 詳細・数値データ(利率目安) | 利子・利息の発生・計算構造 | 編集部の見解・留意点 |
|---|---|---|---|
| 普通預金(主要行) | 年0.10%〜0.20% | 日々の最終残高に対し毎日常備計算、半年ごとに付与 | ゼロ金利時代に比べ改善したが、インフレ率対比では実質目減りに注意 |
| 定期預金(1年〜3年) | 年0.35%〜0.60% | 単利または半年複利(満期時または期中払込) | ネット専業銀行のキャンペーン金利を定期的に見直す価値が高い |
| 住宅ローン(変動型) | 年0.50%〜0.85% | 借入残高×適用利率÷12(元利均等・元金均等) | 政策金利引き上げに伴う見直し局面。5年ルール・125%ルールの確認必須 |
| カードローン・消費者金融 | 年3.0%〜18.0% | 利用残高×実質年率÷365日×利用日数(日割り計算) | 利息制限法の上限(100万円未満は年18%)に張り付くケースが多く短期返済が原則 |

【実態検証】「手取りが少ない」預金者の声と税金の盲点
ネット上の掲示板やSNSでは、「数年ぶりに通帳記入したら利息が入っていたが、想定していた金額より少ない」「入金通知と残高の計算が合わない」という戸惑いの声が頻繁に見られます。この乖離を生み出している主因が、預金利子に対する税金です。
日本国内の銀行に預け入れた預金から発生する利子は、税法上「利子所得」として扱われます。この「預金 利子 税金」には、「利子 源泉徴収 税率」として一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)が課されます。利子が口座に振り込まれる段階で銀行側が自動的に税額を天引き(源泉分離課税)するため、通帳に記帳される金額はすでに約2割が差し引かれた「手取り額」となっています。
「利子所得 確定申告は必要なのか」という点に関しては、源泉分離課税が適用される一般的な国内預金の場合、口座入金時点で納税が完結しているため、確定申告を行う必要はありません。むしろ申告分離課税を選択できる株式の配当金等とは異なり、預金利子は他の所得と損益通算することもできない仕組みになっています。
また、「銀行 利子 いつ入るのか」という付与時期も金融機関によって決まっています。多くの都市銀行や地方銀行では、毎年2月と8月、あるいは3月と9月の指定日(第2・第3土曜日の翌営業日など)に、それまでの半年間に日割り計算された利子が一括入金されます。
借入時の落とし穴|カードローンと住宅ローンで利子が膨らむ仕組み
個人が金融機関から資金を調達する局面において、利子・利息の発生構造を知らないまま契約を結ぶことは極めて危険です。特に無担保ローンと有担保大型融資では、計算ロジックが大きく異なります。
まず、「カードローン 利息 計算」の基本式は日割り計算に基づきます。
利息 = 借入残高 × 借入利率(実質年率) ÷ 365日 × 借入日数
例えば、金利年15.0%で30万円を30日間借り入れた場合、発生する利息は「300,000円 × 0.15 ÷ 365 × 30 = 3,698円」となります。少額に見える金額であっても、毎月の返済額を低く抑える「リボ払い(残高スライド元利定額返済など)」を選択していると、毎月の返済金の大半が利息支払いに充当され、元金が一向に減らない「利払い地獄」に陥るリスクを孕んでいます。
一方、「住宅ローン 利子 仕組み」は数千万円単位の元金に対して数十年のスパンで適用されるため、わずか0.1%の利率差が最終支払総額に数百万円の差をもたらします。返済方式には「元利均等返済」と「元金均等返済」があり、日本で利用者の8割以上を占める元利均等返済は、返済初期ほど支払額の中の利息割合が大きく、元金の減りが遅い特徴を持っています。事前に「借入 利息 シミュレーション」を行い、繰り上げ返済の時期や固定・変動金利のリスクシナリオを検証しておく姿勢が欠かせません。
【プロの結論】金利ある時代を賢く生き抜くための判断基準と行動原則
行動経済学や心理学の視点から見ると、人間には「現在志向バイアス(将来の大きな利益よりも現在の小さな満足を優先する心理)」が存在します。カードローンやリボ払いで手軽に資金を手に入れてしまう背景には、将来支払う莫大な利子の痛みを過小評価してしまう認知的欠陥があります。金利の仕組みを正確に捉え、家計を健全に保つための判断基準は明確です。
【今すぐ行動を見直すべき人】 高金利(年8%以上)の消費者金融やカードローン、クレジットカードのリボ残高を抱えている人です。これらはどのような高利回り運用を行っても利息支払いの損失を上回ることは不可能です。最優先で繰り上げ返済や残高の一括清算を行うべき対象と言えます。
【恩恵を最大化できる人】 日銀の金利引き上げトレンドを注視し、普通預金・定期預金の預入先をネット銀行の好金利キャンペーンや国債などに機動的にシフトできる人です。わずかな利率の差であっても、長期の複利運用と組み合わせることでインフレに対抗する強固な資産防衛網を構築できます。
【利子 と は】に関するよくある質問(FAQ)
Q1:利子と利息は、結局どちらの言葉を使えば恥ずかしくないですか?
A1:日常会話やビジネスシーンではどちらを使用しても意味は通じますが、銀行預金やローンの公式契約書では「利息」、ゆうちょ銀行や一般的な会話では「利子」が多く使われます。基本的には「預けて受け取る対価=利息」「借りて支払う対価=利子」と整理しておくと、あらゆる場面で違和感なく使い分けられます。
Q2:預金利子の計算方法はどうなっていますか?
A2:一般的な普通預金の利子 計算方法は、「毎日の最終残高 × 年利率 ÷ 365日」で日ごとの利子を算出し、半年ごとに合算されます。そこから20.315%の税金が差し引かれた残額が口座へ入金されます。
Q3:子供名義の口座に入った預金利子でも税金は引かれますか?
A3:引かれます。預金利子に対する源泉分離課税(20.315%)は、口座名義人の年齢や所得状況にかかわらず一律で適用されるため、未成年や非課税世帯であっても利子から自動的に税金が天引きされます。
まとめ:金利メカニズムを理解して2026年の家計防衛を強固にする
お金の貸し借りに対する対価である「利子」は、資本主義経済を動かす根幹のエンジンです。低金利が当たり前だった過去の数十年間から脱却し、本格的な「金利ある世界」を迎えた2026年の日本において、利子の仕組みに対する無知はダイレクトに家計の損失へと直結します。
資産運用においては複利の恩恵を徹底的に活かし、借入局面においては日割り計算や返済方式の罠をシミュレーションによって未然に防ぐこと。そして、20.315%の源泉徴収を踏まえた「税引き後利回り」を冷静に見極める姿勢こそが、これからの時代に求められる本物のマネーリテラシーです。 (出典: 利子 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。