開業届の書き方完全ガイド!2026年最新の注意点と失敗防ぐ全手順
個人でビジネスを立ち上げる際、最初に直面する手続きが「個人事業の開業届出書(通称:開業届)」の提出です。書類自体はA4サイズ1枚程度とシンプルに見えますが、記載する開業日や職業欄の文言、同時提出する書類の有無によって、初年度から受けられる税制優遇や社会保険の取り扱いに大きな差が生じます。
「副業サラリーマンだが会社にバレずに提出できるのか」「屋号はどう決めるべきか」「もし提出が遅れたらペナルティはあるのか」といった疑問を抱く方は少なくありません。本稿では、国税庁の最新手続きや2026年現在の税制動向を踏まえ、失敗しない開業届の書き方と提出手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:開業届の作成時は「職業欄」「屋号」「開業日」の3大項目を正確に記載し、最大65万円控除を狙うなら「青色申告承認申請書」の同時提出が必須。
- 要点2:副業者は事業所得該当性(帳簿保存や年間300万円基準)に注意し、扶養内希望者は健康保険組合ごとの「総収入(売上)基準」の罠を事前確認すべき。
- 要点3:提出はスマホとマイナンバーカードを用いた「国税庁e-Tax」が最速であり、控えの電子データ保存が今後の融資や口座開設で決定的な役割を果たす。
【2026年最新】開業届の書き方で絶対に間違えてはいけない重要項目
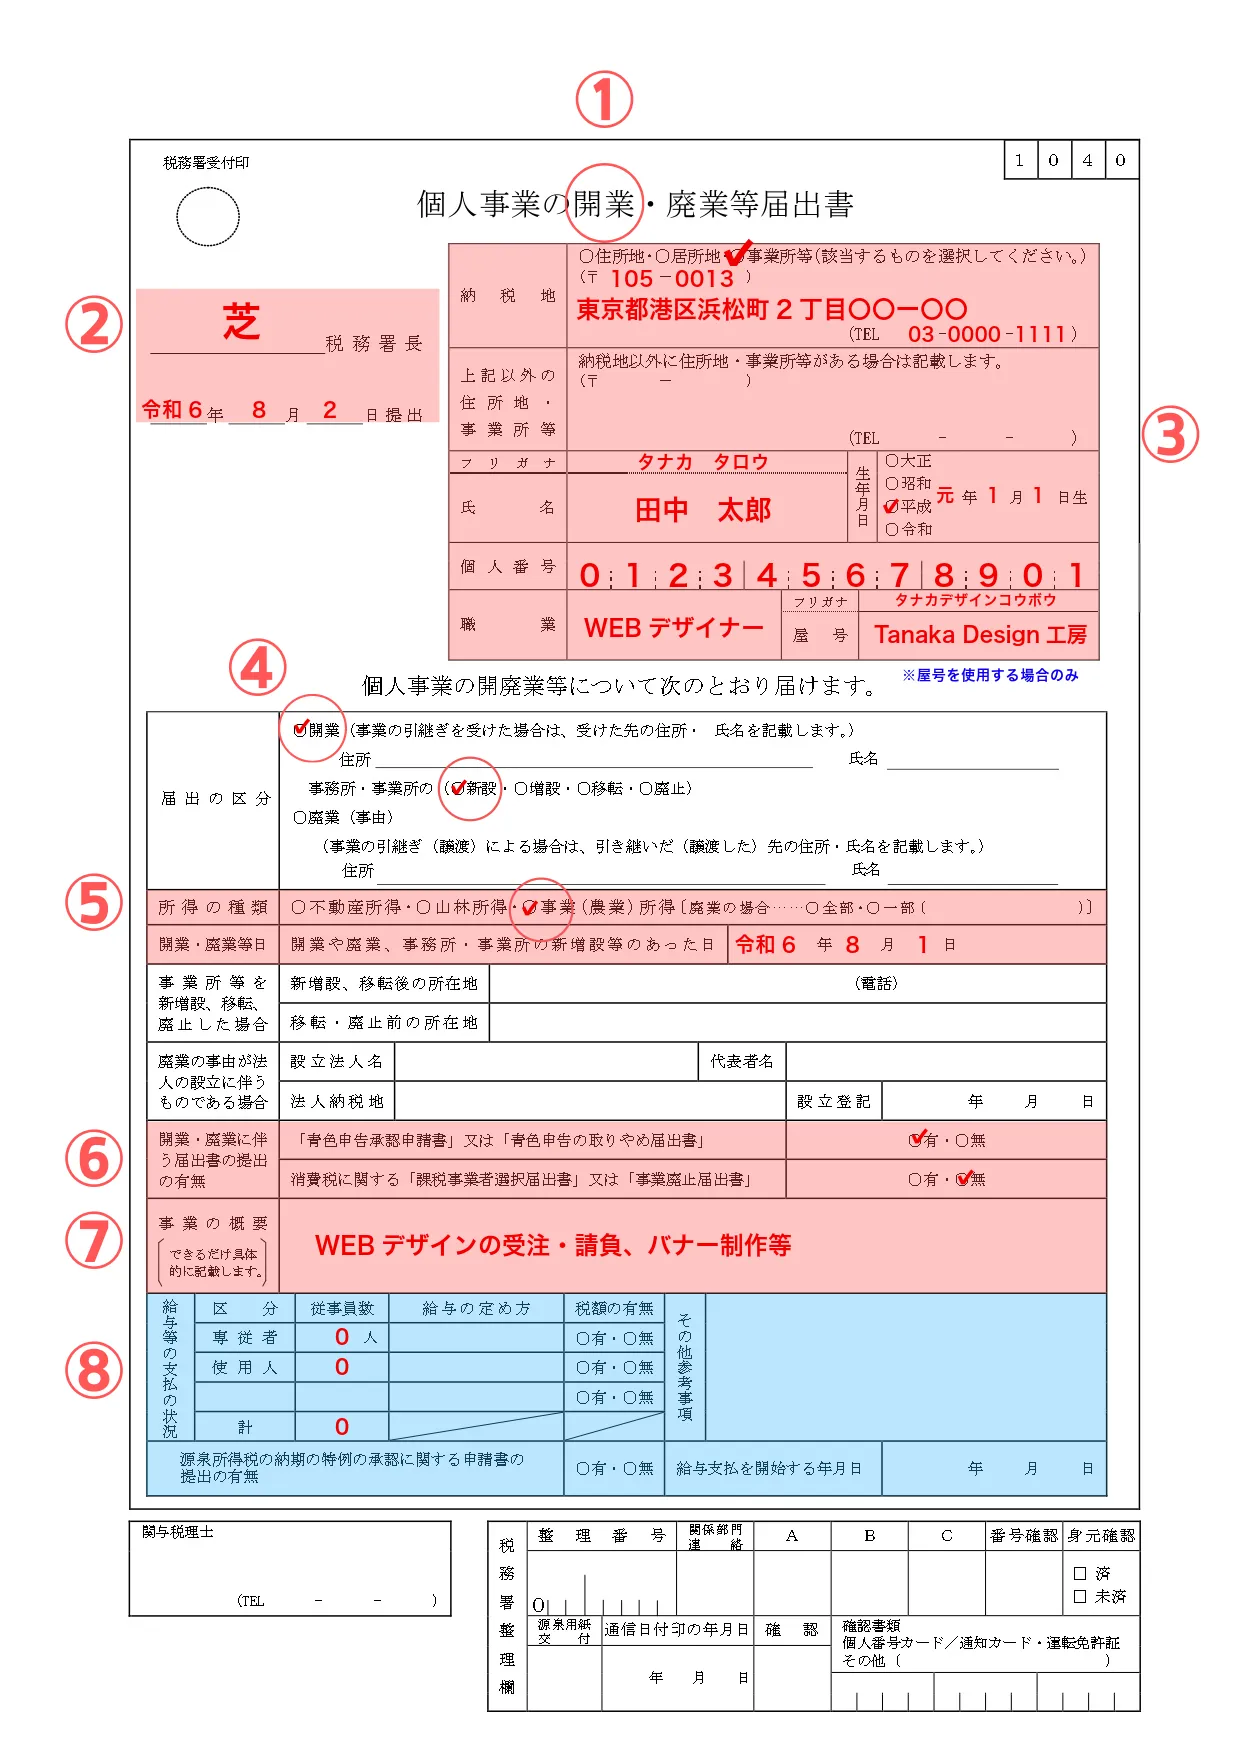
国税庁が配布する「個人事業の開業・廃業等届出書」を記入するにあたり、多くの起業初心者がつまずきやすいのが職業欄の書き方、屋号の決め方、そして開業日をいつにするかの3点です。これらは形式的な記入欄に見えて、実務上・税務上の影響を直接及ぼします。
まず「職業欄」は、事業税の法定業種判定に関わります。個人事業税は業種によって非課税または3%〜5%の税率が適用されます。実態と乖離した業種を書くのではなく、日本標準職業分類などを参考に「Webサイト制作・デザイン」「経営コンサルタント」「プログラミング受託開発」など、事業内容が具体的に伝わる名称を記載するのが鉄則です。
次に「屋号(事業名)」ですが、空欄で提出しても受理されます。ただし、屋号入りの事業用銀行口座を開設したい場合や、取引先への請求書で信用度を高めたい場合は記載しておくのが賢明です。他社の登録商標を侵害していないか事前に特許情報プラットフォーム(J-PlatPat)で確認しておくと、後々の改名トラブルを未然に防げます。
そして最も戦略的な判断が求められるのが「開業日」の設定です。原則として事業を開始した日から1ヶ月以内に所轄税務署へ提出する規定となっていますが、過去に遡って設定することも可能です。開業日より前に支払った備品購入費や打ち合わせ費用は「開業費」として繰延資産に計上できるため、事業準備を本格的に始めた日付を論理的に設定することが節税の第一歩となります。

個人事業主の届出比較と損益シミュレーション【データ検証】
開業届を提出する最大のメリットは、税制上の優遇措置である「青色申告」を選択できる権利を得る点にあります。開業届単体では白色申告扱いとなり、税制メリットは限定的です。以下の表で、申告形態ごとの違いと実質的な税負担のインパクトを比較します。
| 項目 | 白色申告 | 青色申告(10万円控除) | 青色申告(65万円控除 / e-Tax) |
|---|---|---|---|
| 特別控除額 | 0円 | 10万円 | 最大65万円 |
| 記帳要件 | 簡易帳簿(単式簿記) | 簡易帳簿(単式簿記) | 複式簿記+電子申告(e-Tax) |
| 赤字の繰越控除 | 原則不可(被災時等を除く) | 最長3年間の繰越が可能 | 最長3年間の繰越が可能 |
| 少額減価償却資産 | 10万円未満のみ一括経費 | 30万円未満を一括経費計上可 | 30万円未満を一括経費計上可 |
| 年間節税目安(所得300万円時) | 基準(0円) | 約1.5万〜3万円軽減 | 約10万〜20万円の大幅軽減 |
所得税と住民税を合わせると、65万円控除の恩恵は年間で十数万円以上の手残り差になります。開業届を提出する際は、必ずセットで青色申告承認申請書を同時提出することが、合法的に最大の利益を残すための必須行動です。
【実態検証】副業サラリーマンと主婦層が直面する現場のリアルな落とし穴
ネット上のコミュニティやSNSでは、「開業届を出した途端に会社に副業が発覚した」「配偶者の扶養から強制的に外された」といったトラブルの相談が後を絶ちません。現場で何が起きているのか、実態を検証します。
副業サラリーマンの注意点:所得区分と住民税の納付方法
会社員が副業で開業届を出す場合、最も注意すべきは「事業所得」として認められるかどうかです。国税庁の通達基準により、帳簿書類の保存がない場合や、収入金額が300万円以下で主たる収入の10%未満であるような極めて小規模な副業は「雑所得」と判断されるリスクがあります。
また、会社バレを防ぎたい場合は、確定申告書の第二表にある住民税の徴収方法で「自分で納付(普通徴収)」を選択するのが基本です。ただし、自治体によっては副業分の給与所得合算を厳格化しているケースもあるため、業務委託や受託開発など「売上」として請求できる契約形態にしておくことが防衛策となります。
扶養から外れる条件:税法上の扶養と社保の扶養の二重構造
配偶者の扶養に入っている主婦・主夫層にとって、開業届の提出はより繊細な問題です。「税法上の扶養(配偶者控除・配偶者特別控除)」は合計所得金額で判定されるため、青色申告特別控除を引いた後の所得が基準内であれば問題ありません。
しかし、「社会保険(健康保険)の扶養」は別問題です。加入している健康保険組合の規約によっては、「開業届を出した時点で自立した事業者とみなされ即座に扶養除外」とされるケースや、「経費を認めず総売上のみで年収130万円未満かを判定する」独自基準を設けている組合が存在します。提出前に必ず加入中の健保組合の被扶養者認定要件を確認してください。

開業届出さないとどうなる?提出期限と遅れた場合の法的リスクと盲点
「開業届を出さないまま仕事を続けても罰則はあるのか?」という疑問に対して、法的な結論から言えば所得税法上の直接的な罰則規定(過料や懲役など)はありません。そのため、提出しないまま無申告で稼ぎ続けてしまうケースも見受けられます。
しかし、開業届を出さないことによる実質的な不利益は甚大です。青色申告の承認を受けられないため、余計な税金を払い続けることになるほか、事業用口座の開設や融資審査、補助金・助成金の申請が一切通らなくなります。さらに、2026年現在の税務行政ではデジタル取引の補足が進んでおり、無申告が発覚した場合は重加算税や延滞税が課され、結果として大きな損失を被ります。
提出期限は「開業日から1ヶ月以内」ですが、期限を過ぎて提出しても税務署の窓口で受理を拒否されることはありません。ただし、青色申告承認申請書の提出期限(開業日から2ヶ月以内、またはその年の3月15日まで)を逃すと、その年度は青色申告の特典が使えなくなります。気づいた時点で速やかに両方の書類を提出することが鉄則です。
一方で見落とされがちな「開業届のデメリット」として、失業保険(基本手当)を受給できなくなる点が挙げられます。会社を退職してハローワークで求職活動を行う予定のある方は、開業届を提出した時点で「就職活動中ではなく自営業者」と判定され、受給資格を失うため、提出のタイミングには細心の注意が必要です。
国税庁e-Tax提出方法と所轄税務署への手続き完全フロー
従来は所轄税務署の窓口へ出向くか郵送での提出が主流でしたが、現在は国税庁のオンラインシステム「e-Tax」または各種クラウド開業支援サービスを利用した電子申請が圧倒的に便利です。
電子申請のフローは極めて合理的です。マイナンバーカードとスマートフォン(またはICカードリーダー対応PC)を用意し、画面のガイダンスに従って必要事項を入力するだけで、24時間いつでも自宅から提出が完了します。
電子申請で完了した後は、「受信通知(メール詳細)」と「開業届の控えデータ(PDF)」を必ずダウンロードして保管してください。紙の提出時に押されていた受付印の代わりに、この電子受信通知が公的な提出証明となります。将来の屋号付き口座開設や事業用クレジットカードの発行、オフィスの賃貸契約時に提出を求められる必須書類となります。
【プロの結論】開業届を出すべき人・慎重になるべき人の判断基準
開業届は単なる行政手続きではなく、「独立した事業者として市場で責任を負う」という心理的・経済的な境界線(バウンダリー)を引く行為です。自身の現在の状況に応じて、以下の基準で提出時期を判断してください。
【今すぐ開業届を出すべき人】
- 年間の事業利益(売上から経費を引いた額)が数十万円を超え、65万円控除で節税したい人
- 事業用の屋号付き口座を開設し、取引先との信用取引を円滑に進めたい人
- 初期投資が大きく、赤字を翌年以降3年間にわたって繰り越したい人
- 退職してフリーランス・個人事業主として専業で生計を立てる決意が固まっている人
【提出を慎重に見極めるべき人】
- 会社都合等で退職直後であり、これから失業保険の受給申請を予定している人
- 配偶者の健康保険組合の規約が厳しく、売上基準ですぐに社保扶養から外されてしまうリスクがある人
- 副業収入が極めて不定期かつ少額(年間数万円程度)で、雑所得の範囲にとどまる人
【開業届の書き方】に関するよくある質問(FAQ)
Q1:開業届と青色申告承認申請書は同時に提出できますか?
A1:はい、同時提出が最も推奨される方法です。国税庁のe-Taxや各種クラウドサービスを利用すれば、一度の入力で両方の書類を自動生成し、同時に送信・受理させることができます。
Q2:自宅を事業所として開業届に書いてもプライバシーは大丈夫ですか?
A2:税務署に提出した開業届の住所が一般に公開されることはありません。ただし、将来インボイス発行事業者に登録して公表サイトに本名や屋号が載る場合や、特定商取引法に基づく表記を自社サイトに掲載する場合は、バーチャルオフィス等の活用を検討すると安心です。
Q3:開業届に書いた屋号や事業内容は後から変更できますか?
A3:変更可能です。屋号や事業内容が変わった場合、変更手続きのためにわざわざ修正届を出す必要はなく、次回の確定申告書に変更後の屋号や新しい事業内容を記載して申告すれば自動的に更新されます。
まとめ:迷いを断ち切って2026年の事業成長を加速させよう
開業届の提出は、個人事業主としてのキャリアをスタートさせる重要な節目です。職業欄や開業日の適切な設定、青色申告承認申請書の同時提出といったポイントを押さえるだけで、将来的な税負担を大幅に軽減し、事業運営に集中できる強固な基盤が整います。
自身の副業環境や扶養要件を冷静に整理した上で、スマホとマイナンバーカードを活用したスマートな電子申請で、確実な一歩を踏み出してください。 (出典: 開業 届 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。