横浜華銀信用組合の破綻理由と現在|華僑系金融の歴史を徹底検証
横浜中華街の経済発展を半世紀以上にわたって支え続けた在日華僑系金融機関「横浜華銀信用組合」。異国情緒漂う街の裏側で、長年コミュニティの血脈となってきた同信組がなぜ経営破綻に至り、どのような経緯をたどって現在に至るのか、関心を寄せる金融関係者や地域住民は少なくありません。
金融庁による処分から預金保険機構の介入、事業譲渡の舞台裏に至るまで、当時の公式発表や関係者の証言をもとに事実関係を再検証します。単なる一地方金融機関の破綻劇にとどまらない、民族系・コミュニティ金融が直面した構造的課題と現代への教訓を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:1953年設立の在日華僑系信用組合であり、横浜中華街の飲食店や貿易商を草の根で支えた歴史を持つ。
- 要点2:バブル崩壊後の不良債権累積とガバナンス不全により、金融庁から経営破綻処理(金融整理管財人による管理)を受けた。
- 要点3:預金保険機構の資金援助のもとで事業譲渡が行われ、預金は保護されたが組織自体は清算を完了している。
信用組合横浜華銀の歴史と経営破綻の真相|なぜ今も注目されるのか
横浜華銀信用組合の歩みは、戦後日本の復興期における在日華僑社会の相互扶助の歴史そのものです。1953年(昭和28年)の設立以来、一般的な日本の都市銀行や地方銀行から融資を受けにくかった中華街の料理店、物産店、貿易商らに対して独自の信用供与を行ってきました。血縁や地縁を重視する華僑ネットワークに根ざした金融手法は、横浜中華街が日本最大級のチャイナタウンへと発展する原動力となったと評価されています。
しかし、高度経済成長期からバブル期にかけて拡大した不動産担保融資が、後の命取りとなりました。バブル崩壊後の長期デフレに伴い、担保不動産の価値が急落。さらには中華街内部の世代交代や取引構造の変化により、貸出債権の焦げ付きが深刻化していきました。外部環境の激変に対し、身内主義的な審査体制やリスク管理の甘さが温存されたことが、最終的な経営行き詰まりを決定づけたと指摘されています。

【経緯まとめ】金融庁処分から事業譲渡・預金保護までのタイムライン
経営難に陥った横浜華銀信用組合に対し、金融監督官庁は段階的な是正措置を講じました。2010年代初頭に入ると自己資本比率の低下が危険水域に達し、金融機能強化法などを活用した自主再建の道も模索されましたが、抜本的な改善には至りませんでした。
2013年11月、金融庁は預金保険法第74条第1項に基づき、同組合に対する「業務及び財産の管理を命ずる処分」を発令。事実上の経営破綻となり、金融整理管財人が選任されました。その後、預金者保護と地域経済への影響を最小限に抑えるため、預金保険機構の強力な支援のもとで正常債権および預金の受け皿金融機関への事業譲渡が実施されました。
| 項目 | 横浜華銀信用組合の経緯 | 一般的な破綻処理基準 | 編集部の見解・評価 |
|---|---|---|---|
| 設立・母体 | 1953年設立(在日華僑系) | 地域・職域・民族別組織 | 強固な地縁・血縁ネットワークが初期の強み |
| 経営破綻時期 | 2013年11月(管財人管理) | 債務超過判明時に発令 | 自主再建断念による法的整理スキーム |
| 預金者保護 | ペイオフ枠内全額保護・事業譲渡 | 元本1000万円と利息まで保護 | 預金保険機構の迅速な介入で連鎖混乱を防止 |
| 組織の現在 | 事業譲渡完了・清算結了(消滅) | 譲渡後に解散手続き | 法人は現存せず、歴史的記録として残る |
【実態検証】関係者の証言から見えた中華街金融の光と影
かつての中華街において、横浜華銀信用組合の存在感は絶対的なものでした。当時の事情を知る中華街の古参経営者は、当時の特別な金融文化を振り返ります。
「大手銀行の窓口に行っても門前払いに近かった時代、言葉も文化も通じる華銀はまさに命綱だった。『顔パス』で融資が下りるような人情味があり、新店舗の出店や食材の買い付けにどれほど助けられたかわからない。しかし時代が進むにつれ、その親密さが客観的なリスク判断を曇らせてしまった側面は否定できない」
ネット上の掲示板や経済メディアの過去ログでは、「中華街のドンが牛耳っていた」「秘密主義が強すぎた」といった過激な言説も見受けられます。しかし現場の一次情報を検証すると、実態は悪意の不正というよりも、伝統的な「信用貸し」モデルが近代的な金融規制(バーゼル規制や厳格な自己査定基準)に適応できなかった構造的破綻であったことが浮き彫りになります。
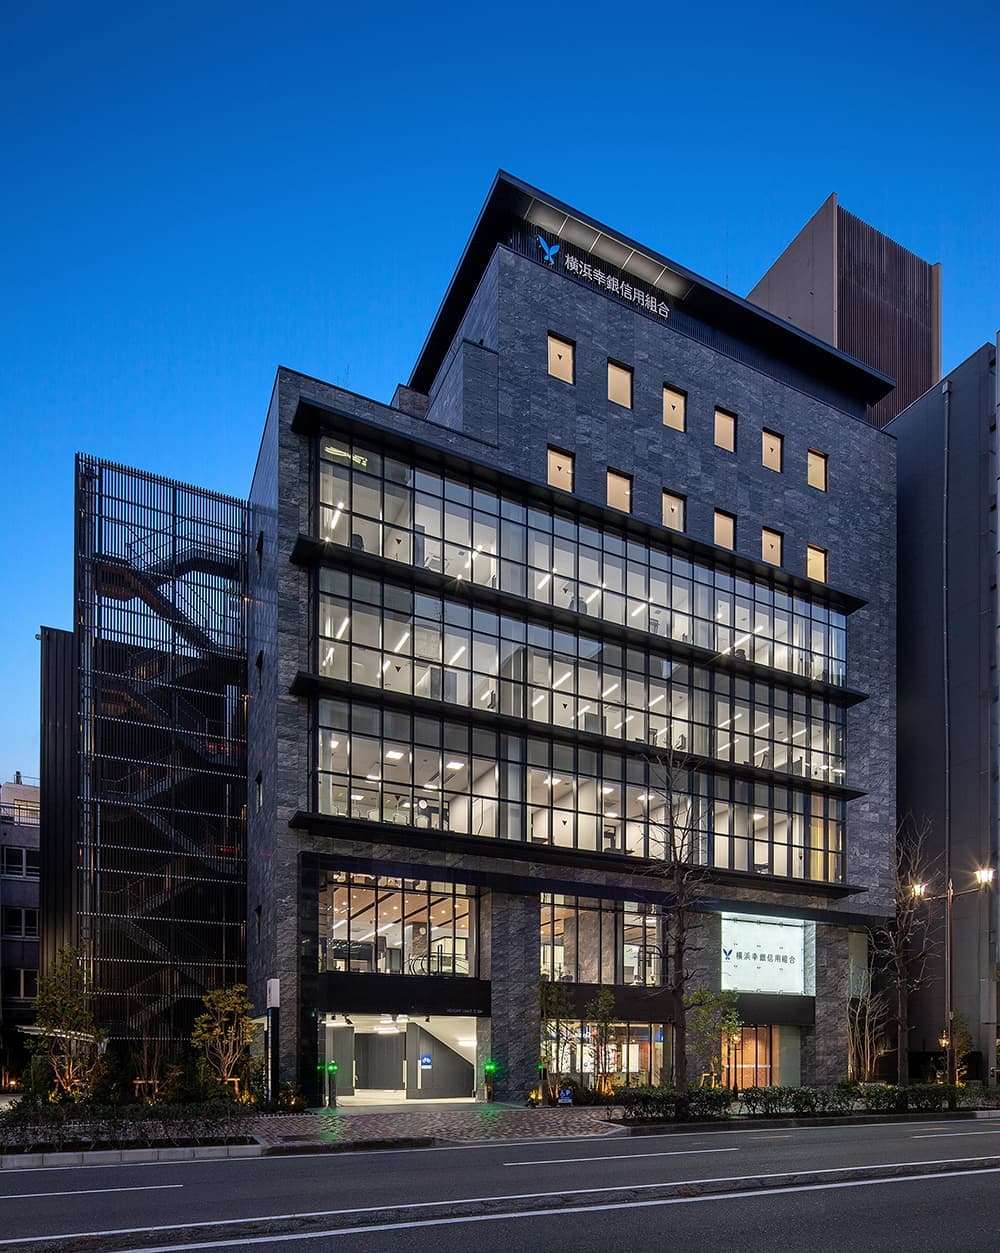
一般に知られていない盲点とネットの誤解を正す
ネット上では今なお「横浜華銀は現在どこかの銀行と合併して残っているのか」「預金が引き出せなくなった人がいるのではないか」という疑問や誤解が散見されます。ここで事実関係を整理しておきます。
第一に、同組合は他行と対等合併したのではなく、正常資産と預金を譲渡した上で清算・解散しています。したがって、現在の金融市場に「横浜華銀」という屋号を継承した営業所は存在しません。
第二に、預金保険機構を通じた受け皿金融機関への引き継ぎが整然と行われたため、一般預金者が預金を失うような事態は回避されました。ペイオフ制度の対象範囲(1預金者あたり元本1,000万円までとその利息、および決済用預金全額)は完全に守られ、地域経済の信用不安が破滅的に広がることは防がれました。
在日華僑系金融機関の再編と現代における位置づけ
日本国内にはかつて、横浜だけでなく東京や大阪、神戸などにも華僑系信用組合が存在し、独自の経済圏を支えていました。しかし金融自由化の進展、大手銀行による中小企業融資の強化、さらには華僑コミュニティ自身の2世・3世への世代交代に伴い、これら特化型金融機関の優位性は徐々に薄れていきました。
東京の中央信用組合など一部の組織は統廃合や経営合理化を進めて存続を図りましたが、単独での生き残りが難しくなった組織は再編の波に飲み込まれました。横浜華銀信用組合の消滅は、日本の高度経済成長を裏から支えた「エスニック・バンキング(民族金融)」のひとつの時代の終焉を象徴する出来事でした。
【プロの結論】コミュニティ金融とリスク管理のバランスから学ぶべき教訓
横浜華銀信用組合の事例が現代の金融・ビジネス社会に提示する最大の教訓は、「人間関係に基づく信頼」と「客観的リスクガバナンス」の境界線(バウンダリー)の維持にあります。
組織の内情や個人の人柄を知り尽くしていることは、初期段階では迅速な意思決定と強固な結束をもたらします。しかし、客観的な財務監査や第三者によるチェック機能を排除した親密圏は、ひとたび逆境に陥ると健全な自浄作用を失い、共依存的な不良債権の隠蔽へと滑り落ちる危険を孕んでいます。これは現代のスタートアップ経営や同族企業、地域創生プロジェクトにおいても、普遍的な教訓として心に留めるべき論点です。

【信用 組合 横浜 華 銀】に関するよくある質問(FAQ)
Q1:信用組合横浜華銀は現在も営業していますか?
A1:いいえ、営業していません。2013年に金融庁より業務及び財産の管理を命ずる処分(経営破綻)を受け、預金や正常債権を他金融機関へ事業譲渡した後、解散・清算を完了しています。
Q2:経営破綻に至った決定的な理由は何ですか?
A2:バブル崩壊後の不良債権処理の遅れ、担保不動産の価値下落、そして身内主義的な審査体制によるガバナンス不全が重なり、自己資本が極度に毀損して債務超過に陥ったことが決定打となりました。
Q3:当時の預金者の資産はどうなりましたか?
A3:預金保険機構の資金援助を伴う事業譲渡スキームにより、預金保険法の範囲内(元本1,000万円とその利息、決済用預金全額)で全額保護され、受け皿金融機関へと適切に引き継がれました。
まとめ:地域経済史に刻まれた役割とガバナンスの本質
横浜華銀信用組合の足跡は、戦後の横浜中華街を世界有数の観光・商業エリアへと育て上げた歴史的功績と、金融環境の変化に対応しきれなかったガバナンスの限界という、二面性を併せ持っています。
血縁や地縁を超えた強固な結束が経済を押し上げた時代から、透明性と客観的リスク管理が厳格に求められる時代へ。横浜華銀が残した教訓は、形を変えた現代のコミュニティビジネスや地域金融のあり方を考える上で、今なお色褪せない重要な示唆を与え続けています。 (出典: 信用 組合 横浜 華 銀(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。