名寄帳とは?評価証明書との違いや相続登記での見落とし防止法を徹底解説
親や親族が亡くなり相続手続きを始めた際、多くの人が最初に直面するのが「故人がどこに、どれだけの不動産を持っていたのか把握できない」という壁です。自宅のタンスから見つかった権利証や毎春届く納税通知書を頼りに手続きを進めようとすると、思わぬ落とし穴に直面します。2024年4月にスタートした相続登記の義務化に加え、2026年4月からは住所・氏名の変更登記義務化も施行され、不動産の放置や登記漏れに対する法的な追及は過去に類を見ない厳しさを見せています。
こうした状況下で、不動産の全体像を漏れなく洗い出すための切り札となる公的書類が「名寄帳(なよせちょう)」です。日常では耳慣れない書類ですが、遺産分割協議や法務局への登記申請において、その有無が手続きの成否を大きく左右します。本稿では、名寄帳の基本定義から固定資産評価証明書との決定的な違い、非課税物件の見落としを防ぐプロの読み解き方、役所での取得実務まで、現場の取材知見をもとに余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:名寄帳は自治体内の同一名義人が所有する全不動産(非課税地・共有持分を含む)を一覧化した課税台帳の写しである。
- 要点2:毎年届く納税通知書や評価証明書では非課税の私道や山林が脱落しやすく、名寄帳の取得が財産の全容把握に直結する。
- 要点3:不動産登記義務化が定着した現在、遺産分割後の登記漏れによる過料リスクや二次相続の泥沼化を防ぐ必須ツールである。
名寄帳とは何か?固定資産評価証明書との決定的な違い
名寄帳(正式名称:固定資産課税台帳名寄帳)とは、市区町村が管轄エリア内に存在する土地や家屋について、所有者(納税義務者)ごとに所有物件を一つにまとめて一覧化した帳簿です。地方税法に基づき、自治体が固定資産税を適正に課税するための基礎データとして整備されています。
不動産の手続きにおいて、一般の方が最も混同しやすい書類が「固定資産評価証明書」です。両者の最大の違いは、「記載される不動産の網羅性」と「証明書としての効力」にあります。
法務局で相続登記を申請する際、登録免許税の算出根拠として役所が公的に価格を証明した「評価証明書」の原本提出が義務付けられています。しかし、評価証明書は申請者が指定した物件(あるいは課税対象物件)のみがピンポイントで発行される傾向があり、申請者が把握していない物件が存在しても役所側から親切に教えてくれることはありません。一方で名寄帳は、その自治体内でその人が所有する物件がすべて一覧化されて出力されます。課税・非課税を問わず一覧で吐き出されるため、財産の洗い出しには名寄帳が圧倒的に適しています。
| 項目 | 名寄帳(固定資産課税台帳の写し) | 固定資産評価証明書 | 固定資産税納税通知書(課税明細) |
|---|---|---|---|
| 主な目的 | 同一名義人の所有物件を網羅的に確認・照合する | 不動産の評価額を対外的に公証する(登記・税務申告) | 自治体が納税義務者へ税額を通知・請求する |
| 非課税物件の掲載 | 掲載される(私道、保安林、免税点未満の土地等) | 自治体によっては申請外や非課税地が省略される | 原則掲載されない(課税対象外は除外) |
| 登記申請への添付 | 自治体の公印や評価額記載があれば代用可能な法務局もあるが原則不可 | 必須・公式添付書類(登録免許税算定の原本) | 課税明細書のコピーで代用可能な場合もあるが非課税地が漏れる |
| 取得費用(相場) | 無料〜1年度1通300円前後(閲覧・交付形態による) | 1通(1筆・1家屋)あたり300円〜400円程度 | 無料(毎年4〜5月に自宅へ郵送される現物) |
なぜ相続手続きで名寄帳が必須なのか?非課税土地と私道持分の罠
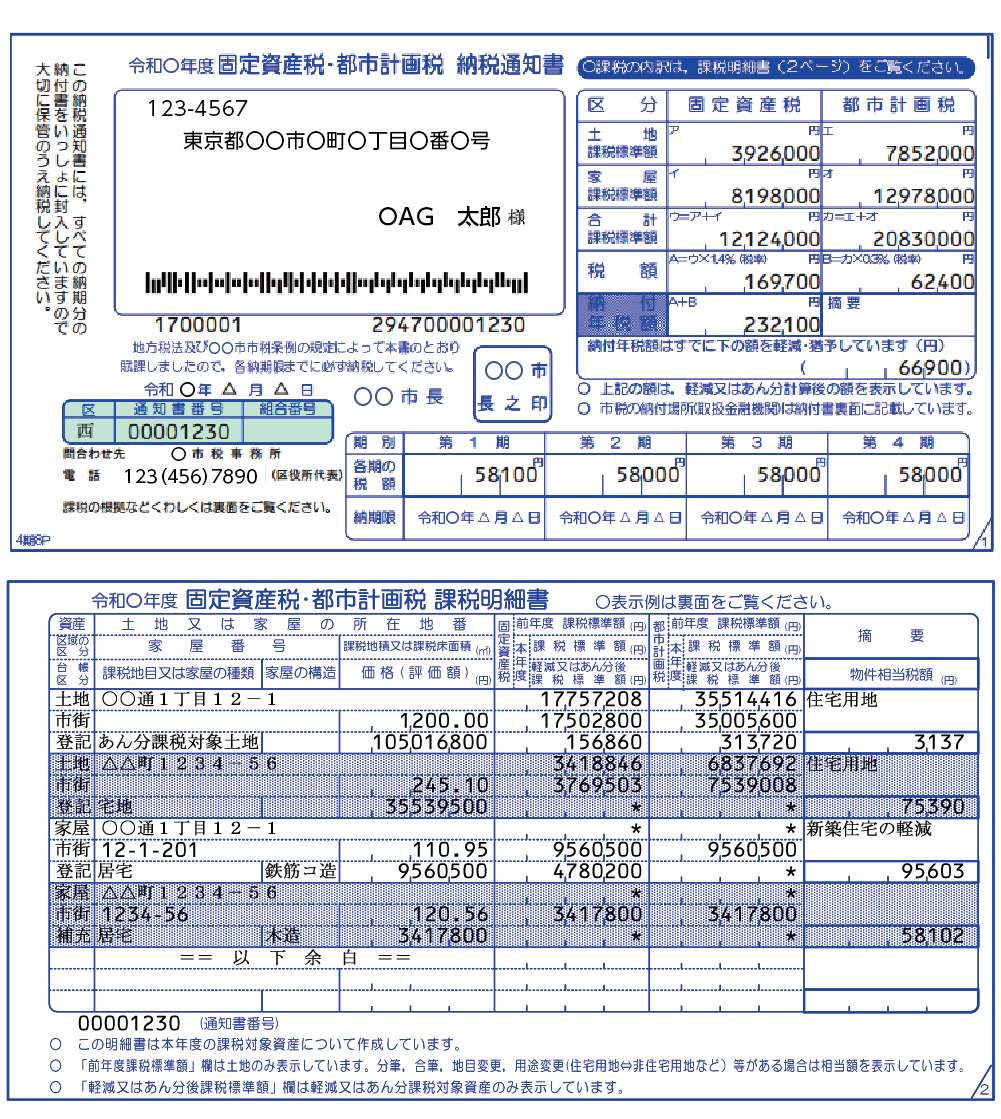
相続実務において名寄帳が重視される最大の理由は、「非課税土地」と「共有私道」の登記漏れ防止です。自宅の机から毎年届く固定資産税納税通知書を見つけ、「課税明細書に載っている自宅の土地と建物さえ登記すれば完了だ」と判断してしまう人が後を絶ちません。
ここに大きな落とし穴が存在します。固定資産税には「免税点(土地は課税標準額30万円未満、家屋は20万円未満)」が設けられており、これ未満の資産には税金が課されません。さらに、近隣住民が通行に利用しているセットバック部分や通り抜け私道(位置指定道路など)は、公共の用に供する道路として「非課税」の扱いを受けます。税金が発生しない以上、自治体から送られてくる納税通知書の課税明細には、これらの非課税土地が最初から印字されないケースが大半を占めます。
ところが、非課税であっても土地の所有権が被相続人にあることには変わりありません。もし納税通知書だけを信じて遺産分割協議書を作成し、登記申請を完了させてしまうとどうなるでしょうか。数年後、あるいは数十年後の二次相続が発生した際、あるいは土地を売却しようとした段階で「前面道路の私道持分(10分の1など)だけが亡くなった祖父名義のまま残っていた」という致命的な事実が発覚します。当時の相続人全員の印鑑証明や戸籍を再び集め直す作業は膨大な労力と費用を要し、親族関係が疎遠になっていれば売却自体が座礁しかねません。
名寄帳であれば、課税地はもちろんのこと、評価額ゼロの非課税土地や持ち分の少ない私道まで漏れなく1枚の帳票に出力されます。不動産登記義務化が完全に定着した現在、10万円以下の過料リスクを回避する観点からも、相続開始直後に名寄帳を取り寄せて財産目録を照合する作業は不可欠です。
名寄帳はどこで取る?窓口・郵送請求の手順と必要書類一覧
名寄帳を取得する具体的な手順を整理します。「名寄帳はどこで取るのか」という点について、結論から言えば「その不動産が所在する市区町村役場(東京都23区の場合は都税事務所)」の税務課・資産税課の窓口です。法務局では取得できません。
また、窓口に直接行けない遠方に不動産がある場合でも、郵送請求が全国で利用可能です。取得の具体的なフローと準備すべき書類は以下の通りです。
1. 窓口・郵送請求で求められる必要書類
名寄帳は個人の税務情報に関わる機密書類であるため、誰でも自由に閲覧できるわけではありません。取得権限があるのは、原則として「所有者本人」「相続人」「委任状を持った代理人」に限られます。
- 固定資産税関係証明書交付申請書:自治体窓口または公式Webサイトからダウンロードした所定用紙。
- 被相続人の死亡事実が確認できる戸籍謄本または除籍謄本:被相続人が死亡していることの証明。
- 申請者が正当な相続人であることを証明する戸籍謄本:被相続人と申請者の血縁関係を示すもの(法定相続情報一覧図の写しがあれば1枚で完結)。
- 申請者の本人確認書類:マイナンバーカード、運転免許証、パスポートなどの原本(郵送の場合は写し)。
- 代理人が請求する場合の委任状:相続人本人が署名・押印した委任状原本。司法書士や弁護士に依頼する場合は職印・職務上請求書。
- 手数料分の定額小為替(郵送請求時):郵便局の窓口で購入する証書。金種は自治体の手数料体系に合わせる。
- 返信用封筒(郵送請求時):申請者の住所・氏名を記載し、切手を貼付したもの。
2. 取得費用(手数料)の目安と縦覧制度の活用
名寄帳の手数料は自治体ごとに条例で定められており、1通あたり200円〜300円程度が一般的です。所有物件数が膨大で複数枚にわたる場合、1枚増えるごとに数十円が加算される自治体もあります。なお、東京都23区では都税事務所にて1納税義務者あたり1年度400円で発行されています。
知っておくべき制度として「固定資産税の縦覧制度(じゅうらんせいど)」があります。毎年4月1日から最初の納納期限(通常5月〜6月頃)までの期間、納税者が自己の資産評価が適正かを比較確認するため、自治体窓口で土地価格等縦覧帳簿・家屋価格等縦覧帳簿の縦覧、および名寄帳の閲覧・交付が「無料」で行える仕組みです。この期間に重なる場合は、費用を抑えて名寄帳の記載事項を確認することが可能です。

【実態検証】現場で見落とされがちな「共有名義」と「管轄外物件」のリアル
現場取材や司法書士の証言から浮き彫りになるのは、名寄帳を取得したにもかかわらず「不動産の見落とし」が発生してしまう構造的な盲点です。税理士事務所や法務関係者の間でも度々議論されるのが、「共有名義物件の別綴じ問題」です。
役所の税務システムにおいて、被相続人が「単独で所有している不動産」と、配偶者や兄弟などと「共有で所有している不動産」は、納税義務者コードが別々に管理されている自治体が少なくありません。例えば「山田太郎」名義の物件と、「山田太郎 外1名」名義の物件が別個の名寄帳として保管されているケースです。
窓口で単に「山田太郎の名寄帳をください」とだけ口頭で伝えると、窓口担当者がシステム上で単独名義分のみを出力し、共有名義の土地(私道の共有持分や、夫婦共有のマンションなど)が漏れてしまう人為的ミスが発生します。申請書の備考欄には必ず「被相続人が共有持分を持つ不動産もすべて含めて出力してください」と明記することが現場の実務鉄則です。
また、日本社会における家族関係の変化や資産の多様化に伴い、相続人が親の全財産を把握できていないケースが急増しています。かつてのリゾートブームで取得した原野や別荘地、地方の実家を相続したまま遠方に住んでいる場合、その不動産が存在する自治体ごとに名寄帳を請求しなければなりません。名寄帳は全国統一データベースではなく、あくまで市区町村単位の課税台帳であるという事実を再認識する必要があります。
一般に知られていない盲点とネット情報の誤解を正す
インターネット上のQ&Aサイトや一部の解説記事には、実務とは異なる不正確な情報や過度な期待を抱かせる記述が散見されます。ここで主な誤解を明確に是正します。
誤解1:「名寄帳を取れば日本全国の不動産がすべて判明する」という嘘
名寄帳は、各市区町村(東京23区は東京都)が自らの課税権に基づいて個別に作成しているローカルな帳簿です。港区役所で名寄帳を取得しても、亡くなった親が軽井沢に持っている別荘や、北海道にある山林は1文字も記載されません。心当たりのある自治体すべてに個別で請求をかける必要があります。遠方の不動産が疑われる場合は、過去の預金通帳から固定資産税の引き落とし履歴を探す、あるいは権利証の手がかりを丹念に追う作業が先行します。
誤解2:「未登記の建物は名寄帳にも載らない」という勘違い
法務局の登記簿に載っていない「未登記建物(増築部分や古い納屋など)」であっても、役所の税務課は航空写真や現地調査を通じて家屋を把握し、固定資産税を課税しています。したがって、未登記建物であっても名寄帳にはしっかりと記載され、家屋番号の欄に「未登記」あるいは仮番号が振られて出力されます。登記簿謄本が存在しない資産の存在を突き止める上でも、名寄帳は決定的な証拠価値を持っています。

【プロの結論】名寄帳を自分で取得すべき人・専門家に委託すべき人の判断基準
名寄帳の取得とそれに伴う相続手続きは、被相続人の資産背景や家族関係の力学によって難易度が劇的に変動します。時間と精神的な負荷を天秤にかけ、自力で行うかプロに依頼するかを冷静に見極めなければなりません。
自力での取得・確認に向いている人の条件
- 所有不動産が現在住んでいる「1つの市区町村内」に完全に集中している。
- 戸籍謄本の収集が容易で、被相続人と相続人の関係性が単純(配偶者と実子のみなど)である。
- 平日に役所の窓口へ出向く時間がある、または郵送請求の事務作業を苦にしない。
司法書士など専門家へ一任すべき人の条件
- 複数の市区町村にまたがって不動産を所有している可能性がある。
- 前面道路が私道であり、複数の近隣住民と細分化された共有持分を持っている。
- 過去に増改築を繰り返しており、未登記建物の存在が疑われる。
- 兄弟間や親族間に心理的な軋轢があり、遺産分割協議のやり直しが絶対に許されない状況にある。
家族社会学の観点からも、相続問題は単なる金銭の分配にとどまらず、長年の親子関係や兄弟姉妹間の感情的な澱(おり)が噴出する極めてデリケートな局面です。手続きの不備によって後から「隠し財産があったのではないか」と疑心暗鬼を生む事態は何としても避けなければなりません。名寄帳によってすべての資産を白日の下にさらし、透明性の高い客観的リストを作成することこそが、親族間の心理的バウンダリーを守り、無用な紛争を防ぐ防波堤となります。
【名寄 帳 と は】に関するよくある質問(FAQ)
Q1:名寄帳の見方で、特に注意して確認すべき項目はどこですか?
A1:まず確認すべきは「現況地目」と「所有形態(単独または共有の持分割合)」です。登記上の地目が「宅地」であっても、現況地目が「公衆用道路」となっていれば非課税扱いになっているケースがあります。また、「価格(固定資産税評価額)」と「課税標準額」の欄も重要です。非課税物件の場合、評価額が記載されていても課税標準額や税額が「0円」またはブランクになっています。この数値を見落とさず、すべての筆・棟を抜き出して目録を作成してください。
Q2:名寄帳を取得すると、家族や他の相続人に連絡がいきますか?
A2:役所から他の相続人に対して「〇〇さんが名寄帳を取得しました」といった通知が送られることは一切ありません。正当な相続人であれば、他の相続人の同意や委任状なしで単独で名寄帳を請求・取得できます。まずは正確な財産調査を行うため、単独で取り寄せて全体像を確認することが実務上の定石です。
Q3:親が認知症になり、生存中に財産を把握したい場合も名寄帳は取れますか?
A3:原則として、生存中の親の名寄帳を子が勝手に取得することはできません。親本人の判断能力があるうちに自署・押印した「委任状」を用意して代理人として取得するか、すでに判断能力を喪失している場合は家庭裁判所で選任された「成年後見人」などの法定代理人が後見登記事項証明書を添えて申請する必要があります。
まとめ:今後の動向と失敗しないための判断基準
名寄帳は、不動産の所有状況を市区町村単位で完全に可視化する極めて強力な公的データです。毎年の納税通知書だけを頼りに相続を進めるやり方は、非課税私道や免税点未満の土地を見落とす危険を常に孕んでいます。
2024年の相続登記義務化に続き、不動産法制の適正化は今後も厳格化の一途をたどります。「知らなかった」では済まされない時代だからこそ、相続が発生した初期段階で名寄帳を正しく取り寄せ、共有持分や非課税地を含めたすべての資産を浮き彫りにすることが、将来の親族トラブルや不要な過料を防ぐ最短の道筋です。確実な手続きを進め、後顧の憂いを断つための第一歩として、名寄帳の取得を速やかに実行してください。 (出典: 名寄 帳 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。