年収700万円の適正家賃と手取り限界ライン完全解説【2026年最新】
年収700万円に到達すると、生活水準の向上や住環境のグレードアップを考える方が増える一方で、「手取りに対して家賃はいくらが適正なのか」「東京で家賃20万円の物件に住むのは無謀なのか」といったリアルな悩みに直面します。国税庁の「民間給与実態統計調査」などを見ても、年収700万円台は日本の給与所得者全体の上位約14〜15%に位置する高所得層ですが、額面と手取りのギャップや社会保険料の負担感から、住居費の判断を誤ると家計が圧迫されるケースは少なくありません。
特に物価高やインフレが定着した2026年現在、固定費の核となる住居費のコントロールは将来の資産形成を左右する最重要項目です。本記事では、手取り月収から逆算した適正家賃の算出基準、一人暮らしやファミリーなど世帯別のリアルな生活費内訳、賃貸審査のボーダーラインまでをデータに基づき徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収700万円の年間手取り額は約520万〜540万円(手取り月収約35万〜44万円)であり、無理のない適正家賃は13万〜16万円が目安となる。
- 要点2:家賃20万円は入居審査を通過する水準であるものの、ボーナス払い前提や貯蓄ペース鈍化のリスクがあり、ライフスタイルに応じた慎重な判断が不可欠。
- 要点3:家族構成(単身・2人暮らし・子育て世帯)や将来の住宅ローン計画によって、固定費と貯金額の黄金比率は大きく変動する。
【手取り逆算】年収700万円の適正家賃と限界ラインの真実
住居費を検討する際、額面年収の700万円を基準に計算すると危険です。税金(所得税・住民税)や社会保険料(健康保険・厚生年金・雇用保険)が差し引かれた後の年収700万 手取りは、独身・扶養なしの場合で年間およそ520万〜540万円となります。
ボーナスの支給形態によって毎月のキャッシュフローは大きく異なります。賞与なしの年俸制(12分割)であれば手取り月収は約43万〜45万円ですが、夏冬合わせて計4か月分の賞与が出る企業の場合、毎月の手取り月収は約33万〜35万円、賞与時の手取りが各65万〜70万円前後となるのが実態です。
不動産業界やFPの間で広く使われる手取り月収 3分の1の法則を適用すると、毎月の手取りが35万円の場合は約11.6万円、手取り43万円の場合は約14.3万円が安全圏の算出基準となります。管理費や共益費を含めた年収700万 適正家賃は、一般的に13万〜16万円のレンジに収めるのが、毎月の安定した貯蓄とゆとりある暮らしを両立させるゴールデンルールです。

家賃別シミュレーション比較|13万・15万・18万・20万円の家計インパクト
家賃の価格帯ごとに、手取り月収に占める割合や生活のゆとり、想定される暮らしのイメージを比較検証します。2026年最新の家賃シミュレーションデータは以下の通りです。
| 家賃(共益費込) | 手取り月収比率(目安) | 住居環境・対象エリアの目安 | 編集部の見解・家計評価 |
|---|---|---|---|
| 13万円 | 約30%〜37% | 東京23区東部・市部の1LDK、地方主要都市の2LDK | 毎月10万円以上の貯蓄・投資が可能。極めて健全で安心感が高い。 |
| 15万円 | 約34%〜42% | 23区城南・城西エリアの1LDK、郊外の駅近2LDK | 単身なら利便性と設備を両立できるベストバランス。最も選ばれやすい帯域。 |
| 18万円 | 約41%〜51% | 都心部(新宿・渋谷・品川等)の1LDK、23区内の築浅2LDK | 賞与なし型や共働きなら許容圏。単身ボーナス依存型は固定費管理に注意。 |
| 20万円 | 約45%〜57% | 都心3区(港・千代田・中央)の1LDK、人気駅徒歩5分以内の高級賃貸 | 審査は通るが手取りを圧迫。外食・趣味費を削らないと貯蓄ペースは鈍化。 |
【徹底検証】年収700万円で「家賃20万円」は無謀か?審査基準とリスク
ネット上の掲示板やSNSで頻繁に議論されるのが、「家賃20万円 年収700万は高すぎるのか」という疑問です。結論から言えば、賃貸契約の審査基準自体はクリアできるものの、生活防衛の観点からは慎重な精査が求められます。
一般的な年収700万 賃貸 審査基準において、管理会社や保証会社が設定する年収基準は「月額家賃の36倍(年収ベース)」または「家賃の支払いが年収の3分の1以下(年間233万円以下)」です。家賃20万円の場合、必要年収は約720万円前後となるため、年収700万円であれば預貯金残高や勤務先の信用力(上場企業・公務員など)次第で審査を通過するケースが大半を占めます。
しかし、審査に通ることと快適に生活できることは同義ではありません。手取り月収35万円(賞与あり型)の場合、家賃20万円を支払うと手元に残る生活費はわずか15万円です。ここから光熱費・通信費・食費・交際費を支払うと、毎月の純貯金額はほぼゼロになり、ボーナスをすべて生活補填や貯蓄に回さざるを得ない構造に陥ります。都心の職住近接を最優先し、車を持たず交際費も絞れる人でない限り、家賃20万円は家計の脆弱性を高める要因となります。
世帯構成別のリアルな生活費内訳と家賃相場の実態
年収700万円の家計は、同居人の有無や扶養家族の数によって可処分所得が劇的に変化します。世帯パターン別の年収700万 生活費 内訳を具体的に紐解きます。
1. 単身者(一人暮らし):家賃15万円モデル
家賃15万円 一人暮らしは、東京23区 家賃相場が高騰する昨今でも、山手線主要駅へのアクセスが良い駅近1LDKやタワーマンション低層階を狙える水準です。手取り月収約36万円とした場合の内訳目安は以下の通りです。
- 住居費(家賃・共益費):150,000円
- 食費(自炊+適度な外食):50,000円
- 水道光熱費・通信費:25,000円
- 趣味・交際費・被服費:45,000円
- 日用品・雑費:10,000円
- 年収700万 貯金額 目安(投資含む):80,000円(+賞与全額貯蓄で年200万円ペース)
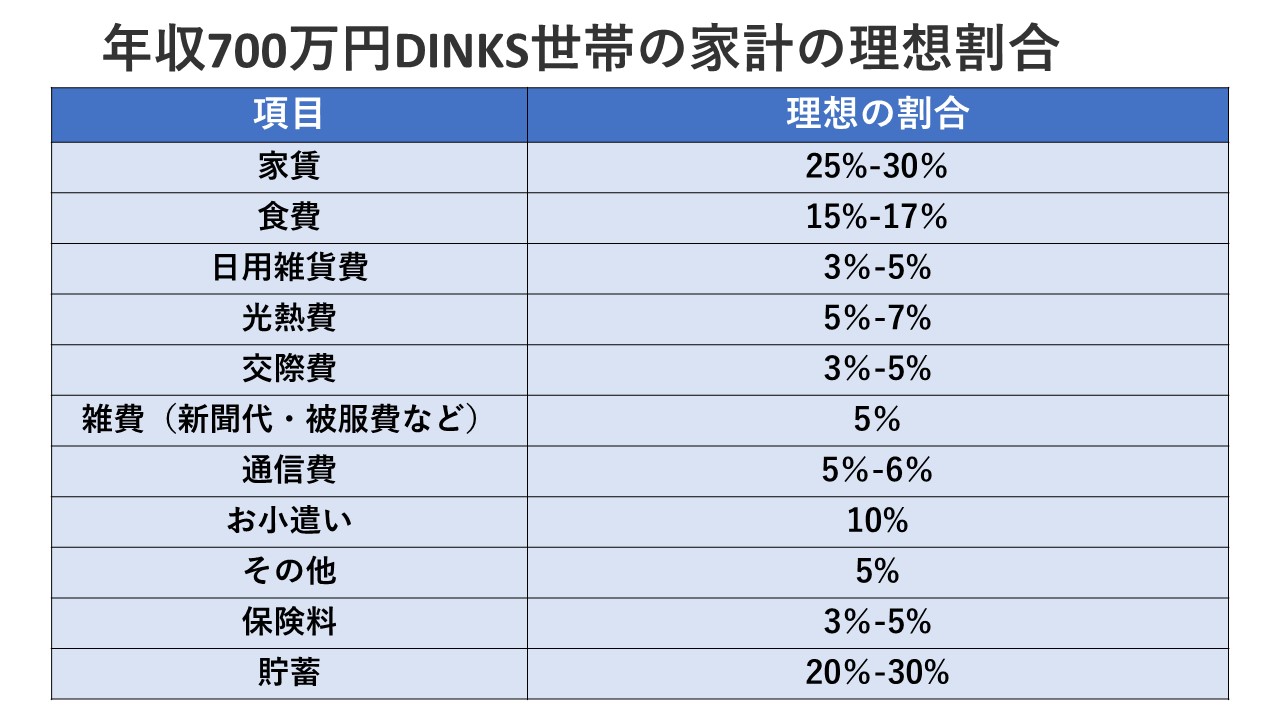
2. 2人暮らし(DINKS・同棲):家賃16万〜18万円モデル
パートナーと2人で暮らす場合、年収700万 2人暮らし 家賃相場は16万〜18万円が中心となります。片働きで年収700万円の場合は食費や日用品費が単身の約1.5倍に膨らむため、家賃を16万円前後に抑えることで月5万〜7万円の貯蓄を確保できます。パートナーにパートや副業収入(年100万〜150万円程度)があれば、家賃18万円でも十分な余力を保つことが可能です。
3. ファミリー(夫婦+子ども1〜2人):家賃13万〜15万円モデル
子育て世帯では、将来の教育費積立や習い事代が毎月3万〜6万円単位で発生します。さらに将来的に年収700万円 子育て 住宅ローンを組んでマイホーム購入を検討している場合、賃貸期間中の固定費抑制が頭金づくりの決定打となります。郊外やファミリー向け物件(2LDK〜3LDK)で家賃を13万〜15万円に抑え、手取りの20%以上を確実に貯蓄へ回す設計が推奨されます。
一般に知られていない盲点|初期費用と更新料のキャッシュ流出
月々の家賃だけでなく、賃貸契約時に発生するまとまった一時金を見落とすと、手元資金が急激に枯渇します。一般的な賃貸契約 初期費用 目安は家賃の約4.5〜6か月分です。
例えば家賃16万円の物件を契約する場合、敷金・礼金各1か月、仲介手数料1か月、前家賃1か月、火災保険料・保証会社利用料などを合わせると、初期費用だけで70万〜95万円前後のキャッシュが必要になります。さらに引越し代(10万〜20万円)や家具家電の新調費用を加えると、契約月には120万円以上の支出を覚悟しなければなりません。また、2年ごとの更新時には「更新料(家賃1か月分)+更新事務手数料」が発生するため、年あたりの実質住居費は月額表記よりも1万〜1.5万円ほど高くなる計算です。

【実態検証】利用者の生の声と現場目線で見えたリアル
大手不動産ポータルサイトの成約動向や賃貸仲介現場のヒアリング、SNSのコミュニティで寄せられる年収700万円プレイヤーの生の声からは、額面年収への過信による失敗談と満足度の分岐点が浮き彫りになっています。
都内IT企業勤務の30代男性は、「年収700万円になった記念に港区の家賃21万円(1K)へ引っ越したが、税金と社会保険料の引き去り額に驚愕した。毎月の手取りから家賃を引くと自炊中心の生活を強いられ、友人の結婚式や旅行が重なると貯金を崩す本末転倒な状態になった」と手記を寄せています。一方で、中央線沿線の家賃14.5万円(1LDK)を選択した20代後半の女性は、「固定費を抑えたことで毎月10万円の新NISA積立を継続でき、趣味の観劇や旅行にも罪悪感なくお金を使えている」と高い生活満足度を語っています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
住居は単なる「コスト」ではなく、日々のモチベーションや自己投資の環境でもあります。しかし、経済的自立と将来の安心を担保するためには、自身の価値観に沿った厳格な線引きが必要です。
- 家賃17万〜20万円が向いている人:賞与なしの年俸制で毎月の手取りが40万円以上ある/都心近住により通勤時間を大幅削減し副業や自己研鑽に充てられる/車を所有せず外食頻度が低い人
- 家賃13万〜15万円に抑えるべき人:年収に占める賞与(ボーナス)の割合が大きい/将来マイホーム購入や子どもの教育費を見据えている/毎月確実に10万円以上の資産運用・貯蓄を行いたい人
【年収 700 万 家賃】に関するよくある質問(FAQ)
Q1:年収700万円の場合、賃貸と住宅ローン購入はどちらがお得ですか?
A1:一概にどちらが有利とは言えませんが、金利動向やライフプラン次第です。年収700万円の場合、借入可能額は約5,000万〜5,500万円(返済負担率25%前後で月々返済約13万〜15万円)が安心水準です。将来の転勤や家族構成の変化が予想される場合は賃貸で身軽さを保ち、定住先が決まっている場合は資産形成を兼ねて購入を検討するのが合理的です。
Q2:東京23区で家賃15万円だとどのような間取りに住めますか?
A2:エリアによって異なります。港区・渋谷区などの都心エリアでは1K〜広めのワンルーム(25〜30㎡)が中心ですが、杉並区・中野区・練馬区・江東区などでは35〜45㎡前後の1LDK、足立区や葛飾区などの城北・城東エリアであれば築浅の2LDKも視野に入ります。
Q3:年収700万円で貯金がまったくできない場合の主な原因は何ですか?
A3:最大の原因は「固定費の肥大化」です。家賃が手取りの35%を超えているケースに加え、マイカーの維持費、過度な生命保険料、頻繁な外食やサブスクリプションの重複契約が挙げられます。まず家賃と通信費・保険料を見直すことで、年間100万円以上の貯蓄体質へ改善できます。
まとめ:今後の動向と失敗しないための判断基準
年収700万円は、堅実な家計管理を行えば豊かな暮らしとハイペースな資産形成を両立できる恵まれたステージです。しかし、インフレや社会保険料の上昇が続く昨今の環境下では、「額面の数字」ではなく「手取りの現実」に基づいた冷静な住居費設定が欠かせません。
背伸びをして家賃20万円の物件に手を伸ばす前に、自分のライフスタイルにおいて住まいに何を求めるのか(立地、広さ、築年数、ステータス)を再整理することが重要です。手取りの3分の1である13万〜16万円を基準軸とし、浮いた資金を投資や自己成長に充てることこそが、長期的な生活のゆとりと精神的安定をもたらす最良の選択となります。 (出典: 年収 700 万 家賃(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。