当座貸越とは?融資との違いや審査基準・利点を徹底解説【2026年最新】
企業の資金繰り管理において、突発的な支払い集中や売掛金の回収遅延による一時的な資金ショートは、黒字倒産すら招きかねない重大なリスクです。こうした不測の事態を防ぐ資金調達手段として、多くの経営者や財務担当者が活用しているのが「当座貸越」です。あらかじめ金融機関と契約を結んで借入枠を設定しておくことで、当座預金の残高を超える引き落としや手形決済が発生した場合でも、枠の範囲内で自動的に融資が実行されます。
しかし、通常の証書貸付や手形貸付といった一般融資、短期借入金とは仕組みや審査基準が大きく異なります。「手元のキャッシュを守るための防波堤」として極めて有用である一方、銀行側の信用リスクが高いため、契約締結には一定以上の財務健全性が求められます。本稿では、当座貸越の根本的な仕組みからメリット・デメリット、一般と専用の違い、金利計算、会計処理、審査を突破するポイントまで、2026年の最新実務に即して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:当座貸越は設定した限度額(極度額)の範囲内であれば、事前の個別審査なしでいつでも自由に借入・返済ができる融資枠である。
- 要点2:通常の融資や短期借入金と異なり、借入残高に対してのみ日割りで利息が発生するため、コストを抑えつつ手形や小切手の不渡り・資金ショートを防止できる。
- 要点3:審査基準は厳格であり、メインバンクとの長期的な取引実績や良好な財務スコアリングが必須となるため、経営が安定している早期の枠確保が鉄則となる。
【基本構造】当座貸越とはどんな仕組み?当座預金と連動する融資の枠組み
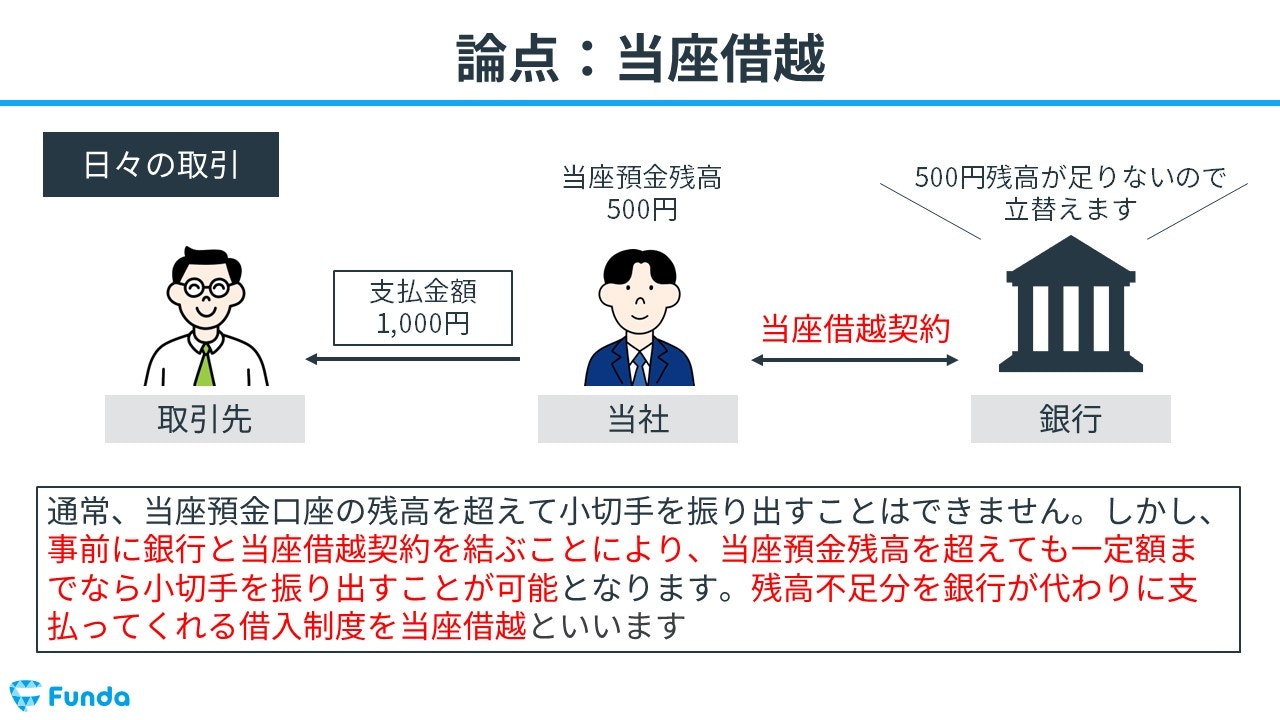
当座貸越とは、金融機関との間で事前に「当座貸越契約」を締結し、あらかじめ定めた限度額(極度額)の範囲内であれば、当座預金の残高が不足しても自動的・継続的に資金が融通される融資形態です。
企業が発行した小切手や約束手形の決済期日、あるいは取引先への総合振込の実行時に、当座預金口座の残高が請求額を下回っていた場合、通常であれば決済不能となり「不渡り」が発生します。しかし当座貸越が設定されていれば、預金残高がマイナス表示(貸越状態)になる形で金融機関から即座に資金が補填され、決済が正常に完了します。
入金があった際は自動的に貸越分の返済に充てられるため、資金の流動性が極めて高いのが特徴です。企業側から見れば、「必要なときに、必要な金額だけを瞬時に借り入れ、余剰資金ができたら即座に返済できる」という、極めて機動性の高いキャッシュリザーブとして機能します。

【徹底比較】当座貸越と一般融資・短期借入金の決定的な違い
企業の財務担当者が直面する疑問の一つに、「一般的な銀行融資(証書貸付・手形貸付)や短期借入金と何が違うのか」という点があります。最大の違いは、「都度の審査・手続きの要否」と「利息の発生構造」にあります。
証書貸付などの一般融資では、資金が必要になるたびに借入申込書を提出し、決算書や資金繰り表をもとに約2週間から1ヶ月におよぶ融資審査を受けなければなりません。一方、当座貸越は一度枠を開設してしまえば、契約期間中(通常1年〜2年ごとの更新)は個別の審査なしで即座に資金を調達できます。
| 比較項目 | 当座貸越 | 証書貸付(一般融資) | 手形貸付(短期借入金) |
|---|---|---|---|
| 借入・返済の機動性 | 限度額内で随時・即時に実行可能 | 申込ごとに審査・契約手続きが必要 | 期日一括返済、都度手形振り出し |
| 利息の発生対象 | 実際に利用した貸越残高の日割り分のみ | 借入元金全体に対して毎月発生 | 額面金額全体に対して期日まで発生 |
| 金利相場(目安) | 年1.0%〜3.5%(信用度で変動) | 年0.8%〜2.5%(長期はやや低め) | 年1.0%〜2.8%(短期運転資金向け) |
| 審査の難易度 | 極めて高い(業績安定企業中心) | 中程度〜(担保・保証で調整可) | 中程度(使途が明確であれば通りやすい) |
金融機関の決算開示や融資実務データによると、証書貸付が一括で全額入金され計画的に元利均等返済していくのに対し、当座貸越は「使った日数×使った残高」にしか利息がかかりません。資金需要の波が激しい業種において、無駄な利息コストを最小限に抑え込めるのが大きな優位性です。
【種類と特徴】「一般当座貸越」と「専用当座貸越」の違いと定期預金担保
当座貸越には、利用目的や仕組みの違いによっていくつかの種別が存在します。法人が事業で活用する際には、「一般当座貸越」と「専用当座貸越」の違いを正確に把握しておく必要があります。
1. 一般当座貸越
日常的な商取引で使う当座預金口座そのものに貸越限度額を設定する形態です。当座預金の残高が不足した際、口座が自動的にマイナス残高となって支払いが執行されます。小切手や手形の決済、口座振替など、決済業務の自動化・不渡り防止に最もダイレクトに貢献します。
2. 専用当座貸越
決済用口座とは切り離し、借入専用の別口座(または専用の借入カード)を開設して利用する形態です。必要な金額だけを専用口座から通常預金へ振り替えて出金します。自動決済用ではなく、運転資金の機動的な出し入れを目的として利用されます。
3. 定期預金担保当座貸越
自社が保有する定期預金を担保として設定する当座貸越です。担保があるため金融機関のリスクが極めて低く、審査が非常に通りやすいという利点があります。一般的に定期預金残高の80%〜90%程度を限度額として設定でき、金利も低水準に抑えられます。手元の定期預金を中途解約して金利面で損をしたくない場合に重宝されるスキームです。

【実態検証】利用者の生の声と現場目線で見えたメリット・デメリット
財務コンサルティングの現場や、中小企業の経営者・財務責任者からのヒアリング取材では、当座貸越に対するリアルな評価と苦悩が浮き彫りになっています。
都内の製造業経営者は自社の経験について次のように明かしています。
「大口受注が入った際、材料の仕入れ代金が先行して数千万円単位で出ていく時期があります。以前は都度銀行に手形貸付を頼んでいましたが、書類作成と審査待ちの精神的プレッシャーは相当なものでした。当座貸越枠を確保してからは、売掛金が入るまでの数週間だけ枠を使い、入金と同時にゼロクリアする運用ができるため、資金繰りのストレスが大幅に軽減されました」
一方で、地方の卸売業者からは運用上の落とし穴についての証言も寄せられています。
「枠がある安心感から、恒常的に限度額いっぱいまで借りたままの状態(枠の固定化)にしてしまっていました。業績が一時的に落ち込んだタイミングで銀行から『枠の減額』を要請され、急遽別の資金手当てに奔走することになりました。当座貸越を『返さなくていい手元資金』と錯覚すると痛い目を見ます」
ネットの知恵袋やコミュニティ等でも「審査に落ちた」「金利が意外と高かった」という声が見受けられますが、その背景には「銀行側から見た高いデフォルトリスク」があります。金融機関にとって当座貸越は、借り手がどんな使途でいつ資金を引き出すかを完全に把握できないため、極めて厳格な財務基準を課しているのです。
【不渡り防止の防波堤】資金繰りショートを防ぐ実務と金利・利息計算・仕訳処理
当座貸越を正しく活用するためには、利息計算の仕組みと会計上の仕訳処理を熟知しておく必要があります。
利息の計算方法(日歩計算)
当座貸越の利息は、毎日の最終貸越残高に対して日割りで算出されます。計算式は以下の通りです。
利息 = その日の貸越残高 × 借入利率 ÷ 365日
例えば、借入利率が年2.0%、当座貸越残高が1,000万円の日が10日間続いた場合、その期間の利息は「1,000万円 × 2.0% × 10日 ÷ 365日 = 約5,479円」となります。借入日数が短ければ利息負担はごくわずかで済みます。
会計処理と決算書での仕訳ルール
期中の仕訳においては、一般当座貸越を利用している場合、単に当座預金勘定をマイナスとして処理するか、あるいは「当座借越」勘定を用いて仕訳します。
- 期中の仕訳(残高が500万円不足した状態で買掛金を決済した場合):
(借方)買掛金 5,000,000 / (貸方)当座預金 5,000,000(※残高がマイナス500万円となる) - 決算時の仕訳(決算日時点でマイナス残高が残っている場合):
財務諸表上、資産の部にマイナス表記することは認められないため、負債の部へ振り替えます。
(借方)当座預金 5,000,000 / (貸方)短期借入金(または当座借越) 5,000,000
決算書を開示する際は、流動負債の項目に「短期借入金」として計上される点に留意が必要です。
【審査の壁】当座貸越の審査基準と契約までの具体的な流れ
金融機関が当座貸越の枠を承認する際の審査基準は、一般的な証書貸付よりも一段と厳しく設定されています。無担保・無保証で自由にお金を引き出せる権限を付与するため、以下の条件が厳格に精査されます。
- 直近2〜3期の決算が黒字基調であり、債務超過がないこと
- メインバンクとしての長期的な決済取引実績(入出金の透明性)があること
- 資金使途が健全な運転資金(売掛債権と在庫の合計から買掛債務を引いた所要運転資金の範囲内)であること
- 金融機関内部の信用格付け(スコアリング)が一定水準以上であること
契約までの実務フローは概ね以下の手順で進行します。
- 相談・事前打診:メインバンクの担当者へ当座貸越枠(一般または専用)の設定希望を申し入れ。
- 必要書類の提出:決算書(3期分)、試算表、資金繰り実績・予定表、商業登記簿謄本、印鑑証明書等を提出。
- 金融機関内部の審査・格付け評価:本部の審査部門による信用枠および極度額の査定(1〜3週間程度)。
- 当座貸越契約(極度基本契約)の締結:印紙税を納付し、金銭消費貸借基本契約証書等を交わす。
- 枠の開設・利用開始:システム上で極度額が登録され、即座に貸越機能が有効化される。
【プロの結論】資金繰り破綻を防ぐ活用術と向いている企業・慎重になるべき企業
財務戦略の観点から導き出される結論として、当座貸越は「自社の信用力を平時に現金化可能な枠としてストックしておく高度なリスク管理ツール」です。
当座貸越の導入に向いている企業
- 季節変動が大きい業種:特定月に仕入れが集中し、数ヶ月後に回収されるサイクルを持つイベント関連、アパレル、建設業など。
- 売上急拡大フェーズの企業:大口受注に伴う先行仕入れや外注費の立替払いが頻発する企業。
- キャッシュフローに余裕がある安定企業:突発的な天災や取引先の倒産リスクに備え、手元現金を減らさずに安全弁を持っておきたい企業。
導入に慎重になるべき・おすすめできない企業
- 構造的な赤字に陥っている企業:赤字補填のために枠を使うと、あっという間に極度額上限に張り付き、利息だけを払い続ける債務超過トラップに陥ります。
- 資金使途の管理が甘い企業:設備投資などの長期資金を、本来短期用である当座貸越で賄ってしまうと、次期更新時に枠を打ち切られ一括返済を迫られる危険性があります。
【当座貸越とは】に関するよくある質問(FAQ)
Q1:個人事業主や設立直後の新設法人でも当座貸越は契約できますか?
A1:無担保の一般当座貸越は、数期分の確定申告実績や高い信用力が求められるため、創業直後や個人事業主にはハードルが極めて高いのが実情です。ただし、定期預金を担保とする「定期預金担保当座貸越」であれば、預金実績に応じて個人や新設法人でも比較的容易に設定可能です。
Q2:当座貸越枠を設定したまま一度も使わなかった場合、費用はかかりますか?
A2:一般的な当座貸越では、実際に貸越残高が発生しない限り利息は一切かかりません。ただし、契約締結時の印紙代や、一部の大手行が提供するコミットメントライン契約(融資枠保証契約)などの場合は、利用の有無にかかわらず「コミットメントフィー(枠設定手数料)」が発生することがあります。事前に契約条件を確認してください。
Q3:当座貸越の枠を使い切ってしまった場合、どうなりますか?
A3:設定された限度額(極度額)を超えた引き落としや決済は実行されず、口座残高不足として処理されます。手形や小切手の場合は不渡りとなるため、常に極度額の残枠と直近の出金予定を厳格に照合・モニタリングしておく必要があります。
まとめ:2026年の資金戦略における当座貸越の賢い付き合い方
金融環境の不確実性が高まる2026年現在、機動的に調達できる現金の枠を確保しておくことは、企業防衛における最重要テーマの一つです。当座貸越は、突発的な資金ショートを防ぎ、ビジネスチャンスにおける迅速な仕入れや投資を可能にする強力な武器となります。
成功の鍵は、「業績が悪化してから頼る」のではなく、「財務内容が健全で銀行からの評価が高い時期に枠を組成しておく」ことにあります。自社の資金循環サイクルを正確に把握し、短期の運転資金バッファとして規律ある運用を徹底することで、強固な財務体質を構築していきましょう。 (出典: 当座 貸越 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。