クレジット会社が倒産したら残債やポイントは?2026年最新の真実と対策
キャッシュレス決済が日常生活のインフラとして完全に定着した2026年現在、もし自分がメインで使っているクレジットカード会社や信販会社が経営破綻したらどうなるのかという不安を抱く利用者は少なくありません。金融再編や決済事業者の競争激化に伴うニュースを目にするたび、「未払いの残高は帳消しになるのか」「貯め込んだ数万ポイントはどうなるのか」といった疑問がネット上でも飛び交っています。
結論から言えば、カード会社が倒産しても利用者の支払い義務が消えることは法的に一切ありません。一方で、ポイントの即時失効や公共料金引き落としの停止など、日常生活に直結する深刻な影響が瞬時に発生します。本記事では、金融法務と決済業界の最新データに基づき、万が一の事態において契約者の資産と信用情報に何が起きるのか、その真相と取るべき初動対応を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:カード会社が破産してもショッピング枠やリボ払いの返済義務は消滅せず、破産管財人や債権回収会社(サービサー)へ引き継がれる。
- 要点2:付与されていた独自ポイントは経営破綻と同時に原則すべて失効し、法的な返還請求や現金化は極めて困難である。
- 要点3:カードは即座に利用停止となるため、公共料金やサブスクの決済変更を行わないと自身の信用情報(クレヒス)に傷がつく危険がある。
【2026年最新】クレジット会社倒産で生じる決定的な影響と契約者の現実
契約しているクレジットカード会社が民事再生法や破産手続きを申請した場合、利用者の手元にあるカードは即日、あるいは管財人の判断によって極めて短い猶予期間ののちに決済機能を完全停止します。店頭での買い物はもちろん、Apple Payや各種コード決済に紐付けた後払い機能もすべて利用不可能になります。
決済ネットワーク(Visa、Mastercard、JCB等)のブランドロゴが入っていても、カード発行会社(イシュアー)が破綻すれば、オーソリゼーション(信用照会)が通らなくなるためです。特に注意すべきは、毎月の固定費決済です。電気・ガス・水道料金、携帯電話料金、家賃、各種サブスクリプションサービスの支払いに当該カードを設定していた場合、決済不能による未払い通知が各サービス会社から一斉に届くことになります。
また、多くの利用者が最も悔しさを滲ませるのがポイントの完全失効です。カード会社が発行する独自ポイントは、法的には事業者が提供する「特典(付加サービス)」に過ぎず、預金のような保護対象資産ではありません。破綻決定のニュースが流れた時点でポイント交換窓口は閉鎖され、残高が数万〜十数万ポイント残っていたとしても、実質的にゼロになります。
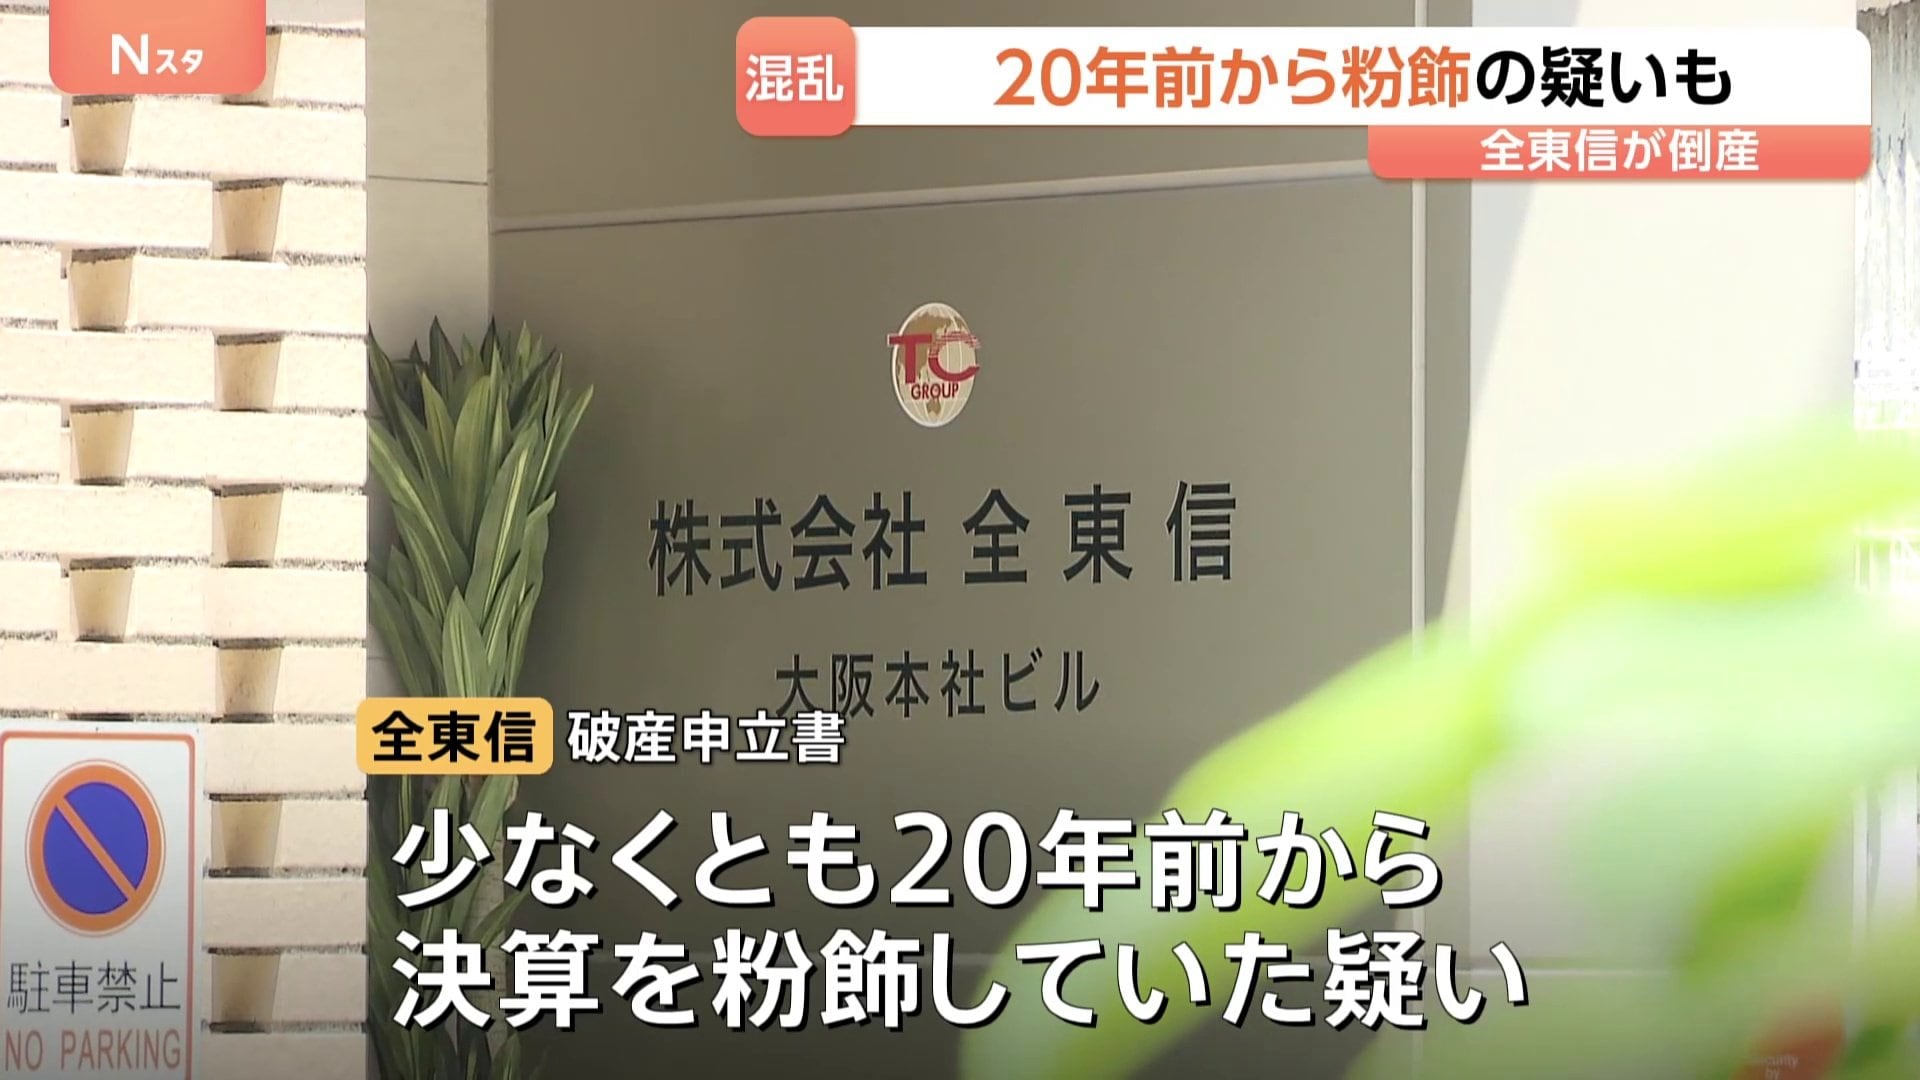
残債の返済義務はどうなる?信販会社の破産手続きと債権譲渡の法意
インターネット上の掲示板やSNSでは時折、「カード会社が潰れたら借金を踏み倒せるのではないか」という根拠のない噂が散見されますが、これは完全な誤解です。割賦販売法および破産法の規定に基づき、利用者が購入した商品代金の残債(ショッピング枠残高)やキャッシング残高、リボ払い残高の返済義務が免除されることは法的に100%あり得ません。
会社が破綻すると、裁判所から選任された「破産管財人」が会社の全財産を管理・換価します。契約者が抱える未払い残高は、倒産した会社にとって「回収すべき売掛金・貸付金(債権)」という重要な資産です。そのため、以下のような法的手続きが機械的かつ厳格に進められます。
1つ目のパターンは、破産管財人が指定する専用口座への直接返済です。従来の銀行口座からの自動引き落としが停止、あるいは管財人管理口座への引き落としに切り替わり、書面で新たな振込先が通知されます。
2つ目のパターンは、債権回収会社(サービサー)への債権譲渡です。回収業務を効率化するため、残債の請求権が法務大臣の許可を受けたサービサーへ一括売却されます。この場合、契約者には「債権譲渡通知書」が確定日付ある証書(内容証明郵便等)で届き、以降のリボ払い・分割払いの支払い先は指定された債権回収会社へと変更されます。契約条件(分割回数や金利手数料)は原則として引き継がれるため、一括請求を突如突きつけられる心配は基本的にありませんが、返済先が変わる事実は避けられません。
【実態検証】過去の経営破綻事例から読み解く利用者の生の声とトラブル
クレジット業界における経営破綻は決して絵空事ではありません。過去の信販会社や貸金業者の再編・破綻劇を振り返ると、利用者の現場では数多くの混乱が発生してきました。
かつて大手信販会社や流通系カード、さらには消費者金融大手が経営危機や会社更生手続きに追い込まれた際、利用者の間で最も大きなトラブルとなったのが「引き落とし口座の二重請求疑惑」や「詐欺便乗トラブル」でした。破綻の混乱期には、「管財人を名乗る不審な振込督促状」が契約者宅に届くケースが報告され、公式の案内と詐欺の判別がつかず現場が騒然となった記録があります。
知恵袋やコミュニティ掲示板に寄せられた当時の手記や証言を検証すると、「昨日まで普通に使えていたETCカードが高速の料金所で急にバーが開かず立ち往生した」「チャージ式カードの残高補償が数ヶ月間凍結され、生活費の工面に追われた」といった切実な体験談が残されています。特に提携カード(デパートや量販店とのダブルネーム)の場合、店舗側のポイントサービスとカード会社の決済機能の切り離し処理に時間がかかり、店頭カウンターに長蛇の列ができる光景も見られました。

比較データで見る倒産時の資産・負債ステータス一覧
クレジット会社が倒産した際、私たちが保有する各種ステータスや決済枠がどのように扱われるのか、法的手続きと照らし合わせた詳細データを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ショッピング残高・リボ払い残債 | 返済義務100%存続(管財人またはサービサーへ支払い) | 契約時の分割・金利条件を維持して承継 | 債権譲渡通知書の真偽確認を最優先で行うべき項目。 |
| 独自付与ポイント | 原則として回収率0%(破綻決定と同時に失効) | 無担保一般破産債権扱い(配当期待値はほぼ皆無) | ポイントの過度な囲い込みはリスク。早期利用が鉄則。 |
| ETC・家族カード機能 | 親カードと同時に即時失効 | 破綻公表から数日〜即日で通信遮断 | 車載器に入れたままのETCカードによるゲート事故に要警戒。 |
| 信用情報機関への登録記録 | 「完了」または「債権譲渡」として記録更新 | CIC/JICC等の登録ルールに基づき適正処理 | 自発的な滞納をしなければ利用者側の信用に傷はつかない。 |
| 未着商品の抗弁権接続 | 割賦販売法第30条の4に基づく支払停止の抗弁 | 購入代金4万円以上・2ヶ月以上の分割払いが要件 | 加盟店も同時に倒産している場合、支払停止の手続きが可能。 |
一般に知られていない盲点とネットの誤解|信用情報への影響と罠
クレジット会社の倒産時、利用者が最も陥りやすい罠が「勝手な自己判断による返済の停止」です。「会社が潰れたのだから、連絡が来るまで引き落とし口座を空にしておこう」と放置すると、法的手続きの間隙で「延滞」として処理され、指定信用情報機関(CICやJICC)に異動情報(いわゆるブラックリスト)が登録されてしまうリスクがあります。
会社が破産手続きに入っても、債権管理システムは管財人主導で稼働し続けます。正規の通知が届くまでは、指定されていた口座から通常通り引き落としが行われるか、管財人からの公式書面を待つ必要があります。引き落とし不能を繰り返すと、自らの信用情報に深刻な傷がつき、将来の住宅ローン審査や他社クレジットカードの新規発行が数年間にわたって否決されるという本末転倒な事態を招きます。
また、もうひとつの盲点は「チャージ型電子マネー残高」の扱いです。資金決済法に基づき、前払式支払手段として発行保証金が供託されている独立系マネーであれば、供託所(法務局)から一定の還付を受けられる救済制度があります。しかし、クレジットカード付帯の一体型決済機能の場合、その原資がどこで保全されているかによって還付手続きの難易度が大きく分かれます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
決済インフラが複層化する現代において、特定の信販会社や単一の経済圏に依存しすぎる構造は、個人の家計防衛において重大な脆弱性となり得ます。リスク管理の観点から、現在の利用状況を見直すための判断基準を提示します。
【リスクが極めて低く安全な人】
- メインカードとサブカードで異なる国際ブランド・異なる発行母体(銀行系・流通系・独立系)を分散保有している。
- ポイントは貯め込まず、年間数千〜数万ポイントの段階で日常の買い物や投資、他社共通ポイントへ即座に充当・消化している。
- 公共料金や通信費の支払いに予備の決済手段(別会社カードや口座振替)を即時設定できる準備がある。
【今すぐ決済体制の見直しをすべき人】
- 経営基盤の脆弱な小規模事業者やニッチな特定サービス専用カードをメイン決済として1枚のみ利用している。
- 「将来まとめて使う」目的で、10万ポイント以上の独自ポイントを長期間アカウント内に放置している。
- リボ払いや高額分割払いの残高が複数あり、どの会社にいくら返済しているかの明細管理ができていない。

【クレジット 会社 倒産】に関するよくある質問(FAQ)
Q1:カード会社が倒産したら、使っていたカードで買い物をした未払いの代金は払わなくてよくなりますか?
A1:絶対に払わなくてよくなることはありません。残債は破産財団の資産(債権)として扱われ、破産管財人や債権譲渡を受けた債権回収会社(サービサー)から必ず請求されます。支払いを拒否・放置すると法的な回収手続きや信用情報の毀損に繋がります。
Q2:貯まっていたポイントは別のカード会社に引き継がれたり、現金で返金されたりしますか?
A2:原則として引き継ぎや返金は行われず、失効します。ポイントは法的な預金ではなく付加サービスであるため、破産手続きにおいて優先的に保護される債権ではありません。会社更生法などで他社が事業買収・包括承継しない限り、消滅するのが通例です。
Q3:カード会社が倒産したというニュースを見たら、まず最初に何をすべきですか?
A3:最優先すべきは「公共料金・サブスク等の支払い方法の変更」と「手持ちの別カードへの切り替え」です。その後、破産管財人またはカード会社公式サイトに設置される特設告知ページを確認し、正規の返済窓口の案内を待ってください。便乗詐欺の連絡には十分な注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
クレジットカード会社の倒産という極限状態において、契約者に降りかかる影響は「カードの即時停止」「ポイントの失効」、そして「返済窓口の変更」というシビアな現実です。法律上、借金が消えるという都合の良い奇跡は存在せず、むしろ適切な対応を怠れば自身の信用情報に長期的なダメージを負うことになります。
決済システムのデジタル化が極限まで進んだ2026年だからこそ、特定のカード会社1社に家計のすべてを依存させる「一点集中」は避けるべきです。発行母体の異なる複数のカードを適切に使い分け、ポイントは定期的に実利用へ回すというシンプルなリスクヘッジこそが、予期せぬ金融トラブルから自分自身の生活と信用を守る最も確実な防衛策となります。 (出典: クレジット 会社 倒産(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。